
ביטוח אופניים בגרמניה – ומה שבאמת חשוב לבטח
רוב הישראלים מבטחים בדיוק את הדבר הלא נכון
נפתח בטענה: אם יש לכם ביטוח לאופניים ואין לכם ביטוח צד ג' (Privathaftpflicht) – עשיתם את זה הפוך.
ביטוח צד ג' אינו חובה חוקית בגרמניה, ולכן עולים חדשים פשוט מדלגים עליו. אבל החבות לנזקי גוף בגרמניה היא בלתי מוגבלת, ורכיבה על אופניים היא בדיוק הפעילות היומיומית שמייצרת אותה. פגעתם ברוכב אחר, הוא שבר אגן ולא יכול לעבוד שנה – זה עליכם. אישית. בלי תקרה.
לבטח אופניים ב-600€ ולהשאיר את זה חשוף – זו לא החלטה, זו אי-ידיעה. ביטוח צד ג' הוא זול, וכמעט לכל משק בית גרמני יש אחד.
- ביטוח צד ג' מכסה נזק שגרמתם לאחר ברכיבה – כולל על אופניים חשמליים רגילים (Pedelec, עד 25 קמ"ש).
- הוא לא מכסה את האופניים שלכם. תיקון או החלפה של הרכוש שלכם – לא שייך אליו.
- והוא לא מכסה S-Pedelec (עד 45 קמ"ש). לזה צריך ביטוח רכב אמיתי – ראו למטה.
"יש לי Hausrat, אז האופניים מבוטחים" – לא נכון
זו אי-ההבנה שמתגלה תמיד ברגע הכי גרוע – כשמגישים תביעה.
- ביטוח דירה (Hausrat) בסיסי מכסה אופניים מפני שריפה, ברק, סערה, ברד ונזקי מים – ומפני גניבה רק אם פרצו לדירה או למרתף.
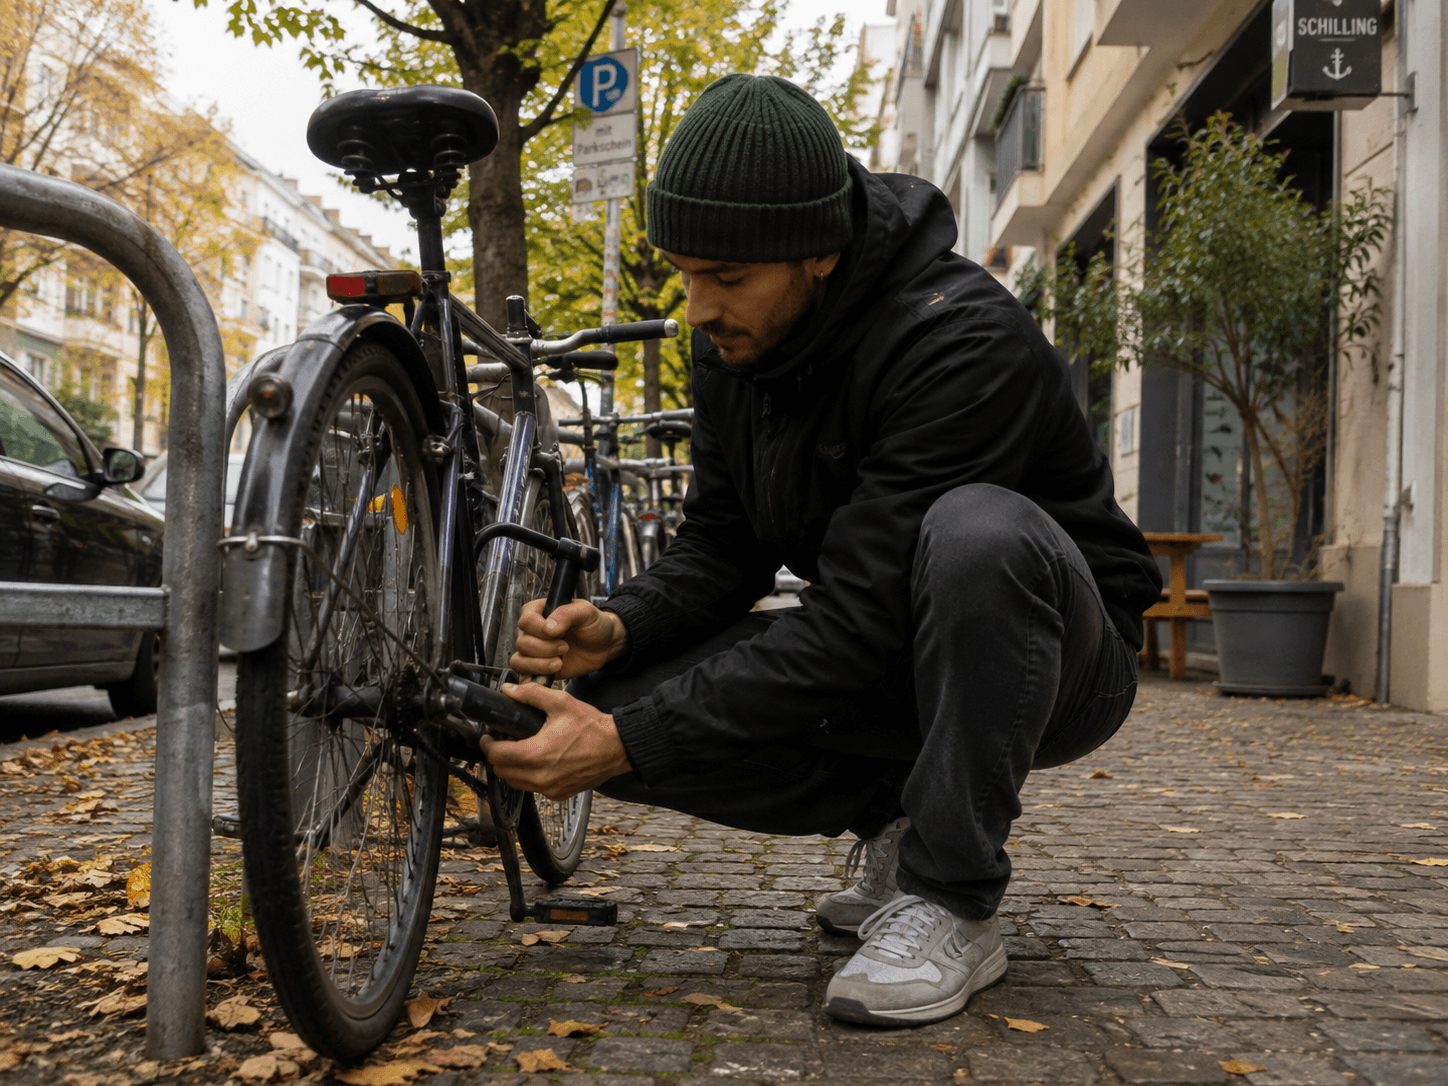
- אופניים נעולים ברחוב – לא מכוסים. נקודה. אלא אם יש לכם הרחבה ייעודית.
כלומר: מרתף נעול – כן. נעולים לעמוד ליד ה-Rewe – לא. וזה בדיוק המצב שבו נגנבים 20 אלף אופניים בשנה בברלין.
⭐ ההרחבה (Fahrradklausel) – ולרוב היא לא עולה כלום
הפתרון הוא סעיף אופניים בפוליסת ה-Hausrat, שמרחיב את הכיסוי לגניבה פשוטה ברחוב.
- התקרה: בערך 1,200–2,000€, תלוי במבטח. שימו לב שזה סכום מוחלט ולא אחוז מסכום הביטוח.
- המחיר: לפי Finanztip, הוספת הסעיף "לרוב לא עולה יותר" מפוליסה בלעדיו. Stiftung Warentest אומר את אותו הדבר – פוליסה עם סעיף אופניים לא חייבת להיות יקרה יותר.
זו העצה הכי משתלמת בכתבה: תפתחו את הפוליסה הקיימת ותבדקו אם הסעיף שם, ומה התקרה. ואם אתם עכשיו קונים Hausrat – תשוו את הפוליסות לפי הפרמטר הזה. לעיתים קרובות זה שדרוג בחינם.
סעיף הלילה (Nachtzeitklausel) – בדרך החוצה, אבל עדיין קיים
הסעיף הזה משעה את הכיסוי לגניבת אופניים בין 22:00 ל-06:00, אלא אם האופניים בדירה או במרתף נעול. תחשבו רגע מה זה אומר בברלין: אופניים שחונים ברחוב בלילה – כלומר המצב הנורמלי – לא מבוטחים.
החדשות הטובות: הוא בדרך החוצה. רוב הפוליסות הטובות כבר ויתרו עליו, וגם Finanztip וגם Stiftung Warentest מתייחסים להיעדרו כרף מינימלי לפוליסה ראויה. חלק מהמבטחים אפילו מכסים היום אופניים "בשימוש" בלילה.
החדשות הפחות טובות: הוא לא נעלם – במיוחד בחוזים ישנים וזולים. אז לפני שאתם סומכים על משהו: חפשו את המילה "Nachtzeit" בתנאי הפוליסה שלכם.
🚨 המחיר – ואל תאמינו לכותרת של 30 יורו
כאן יש פער שיכול להטעות אתכם ממש:
- Stiftung Warentest (מרץ 2026, 112 תעריפים מ-45 מבטחים): "החל מכ-30€ לשנה" לאופניים ב-1,500€, וכ-60€ לאופניים חשמליים ב-6,000€.
- Finanztip, בברלין, לאופניים ב-1,200€: P&P – 90€ · Ammerländer – 106€ · HUK24 – 107€.
שני המקורות צודקים, וזה לא סותר: פרמיות מתומחרות לפי סטטיסטיקת הגניבות במיקוד שלכם. אותה פוליסה בדיוק של HUK24 עולה 107€ בברלין מול 45€ בבאדן-באדן – פי 2.4.
אז לקהל ברלינאי המספר הרלוונטי הוא 90–110€ בשנה, לא 30. והפער הזה הוא בעצמו אמירה: שוק הביטוח מתמחר את בעיית הגניבות של ברלין בכפול ויותר.
מה ביטוח ייעודי מוסיף
- גניבה בכל מקום, בלי סעיף לילה.
- גניבת חלקים – כולל סוללת אופניים חשמליים.
- אביזרים ומטען.
- רשלנות רבתי (grobe Fahrlässigkeit) – כלומר גם כשפישלתם.
- תנאי הפיצוי – שאלה לפוליסה, לא כלל אצבע. אל תניחו שביטוח הדירה משלם ערך מופחת: לפי תנאי המודל של איגוד המבטחים הגרמני (VHB 2022, סעיף A 14.1.1) ערך הביטוח בפוליסת Hausrat הוא ערך חדש (Neuwert), וסעיף האופניים שלהם לא קובע אחרת. יש מבטחים שמגבילים אופניים ישנים לערך מופחת ויש שלא, אז זו שורה לקרוא בפוליסה הספציפית שלכם ולהשוות מולה, ולא הבדל קבוע בין שני סוגי הביטוח.
- בלאי, תיקון, ושחיקת סוללה (בדרך כלל אחרי 3 שנים או ירידה ל-60% קיבולת).
מבטחים שמופיעים בהמלצות של שני הגופים: Ammerländer ו-HUK – אלה השמות הבטוחים לציון. ביטוח לאופניים חשמליים עולה בערך כמו לאופניים רגילים באותו שווי.
⚠️ S-Pedelec – כאן זה כבר לא בחירה אלא חוק
ההבדל בין שני סוגי האופניים החשמליים הוא לא טכני – הוא משפטי, והוא דרמטי:
- Pedelec (עד 25 קמ"ש, מנוע עד 250 ואט) – נחשב אופניים. אין חובת ביטוח, אין רישיון, אין קסדת חובה, מותר בשבילי אופניים, וביטוח צד ג' רגיל מכסה אותו.
- S-Pedelec (עד 45 קמ"ש) – נחשב רכב מנועי (קטגוריה L1e-B). כלומר: ביטוח חובה ולוחית ביטוח · רישיון מסוג AM (כלול ברישיון רכב רגיל) · קסדה חובה · גיל מינימלי 16 · אסור בשבילי אופניים – חייבים לנסוע בכביש · וביטוח צד ג' פרטי לא מכסה אותו.
מי שמזמין באינטרנט "אופניים חשמליים מהירים" של 45 קמ"ש בלי לדעת את זה – נכנס לבעיה אמיתית מהרגע שהוא עולה עליהם. זה לא פורמליות; זו נהיגה ברכב מנועי בלי ביטוח.
מה צריך כדי שהתביעה בכלל תשולם
- תלונה במשטרה תוך 48 שעות – ומספר התיק.
- הוכחת בעלות: חשבונית או קבלה.
- הוכחה שהאופניים אובטחו כראוי. הרבה מבטחים מגדירים דרישות למנעול – אז שמרו גם את חשבונית המנעול.
- מספר שלדה או מספר קידוד.
- הודעה מיידית למבטח.
ופרט שמפתיע אנשים: הכיסוי בדרך כלל מופעל רק אחרי כשלושה שבועות – התקופה שבה מחכים לראות אם האופניים צצים. אל תצפו לתשלום למחרת.
אז שווה או לא? הנה החשבון האמיתי
ההפסד הממוצע בברלין ב-2025 היה 1,246€, והפיצוי הממוצע של המבטחים בגרמניה היה 1,270€ – שני מקורות עצמאיים שמסכימים כמעט לגמרי, מה שנותן ביטחון בשניהם. פרמיה בברלין לאופניים ב-1,200€: 90–107€.
כלומר נקודת האיזון היא סביב 8% סיכוי גניבה בשנה. (זה החשבון שלנו מהמספרים האלה, והוא מתעלם מהשתתפות עצמית ומהיתרון של פיצוי לפי ערך חדש.) זו בדיוק הלוגיקה ש-Stiftung Warentest בנו לתוך המחשבון שלהם – פרמיה מול תוחלת ההפסד בעיר שלכם.
ובפועל, לפי פרופיל:
- אופניים שנשארים בבית, שווי מתחת ל-700€: דלגו. 100€ בשנה זה 14% מהערך – לא הגיוני.
- 700–1,200€, חונים ברחוב במיטה או בפרידריכסהיין: קחו את ההרחבה ל-Hausrat. תקרה של 1,200–2,000€, ולרוב בחינם. ביטוח ייעודי בדרך כלל לא משתלם פה.
- מעל 1,000€, רוכבים יומיומיים, שכונה חמה, או תקרת Hausrat נמוכה מדי: ביטוח ייעודי – וזו גם ההמלצה של Finanztip.
- אופניים חשמליים ב-3,000–6,000€: המתמטיקה מתהפכת לגמרי. בטחו.
- S-Pedelec: חובה חוקית. לא שאלה.
- ולפני הכול – ביטוח צד ג'. האסימטריה בין חבות בלתי מוגבלת לבין אופניים ב-1,250€ היא לא דיון.
ויש טיעון אחד שכמעט לא מדברים עליו: עם שיעור פענוח של 4.9%, הביטוח הוא המסלול הריאלי היחיד לקבל את הכסף בחזרה. המשטרה לא תחזיר לכם את האופניים. ראו גנבו לי את האופניים.
שאלות נפוצות
יש לי Hausrat – האופניים מבוטחים? רק אם נגנבו מדירה או ממרתף שפרצו אליהם. מהרחוב – לא, אלא אם יש סעיף אופניים.
כמה עולה ביטוח אופניים בברלין? כ-90–110€ בשנה לאופניים ב-1,200€. הכותרת "מ-30€" לא רלוונטית לברלין.
סעיף הלילה עדיין קיים? רוב הפוליסות הטובות ויתרו עליו, אבל הוא קיים בחוזים ישנים. חפשו "Nachtzeit".
צריך ביטוח לאופניים חשמליים? ל-Pedelec רגיל – לא חובה. ל-S-Pedelec (45 קמ"ש) – חובה חוקית, כולל לוחית ורישיון.
מה הכי חשוב לבטח? ביטוח צד ג'. הוא לא חובה, ולכן מדלגים עליו – וזו החשיפה הכי גדולה שיש לכם.
קשור לזה
להמשך: גנבו לי את האופניים · אופניים בתחבורה הציבורית · שופה SCHUFA.
מקורות
הנתונים, הסעיפים והנהלים במדריך הזה נבדקו מול מקורות ראשוניים באוגוסט 2026: לשון החוק עצמה, רשויות פדרליות ומדינתיות, והמוסדות האחראים. הבדיקה נעשתה בהליך רב-שלבי שכלל אימות נגדי לכל ממצא. היכן שלא הצלחנו לאמת נתון מול מקור ראשוני, כתבנו זאת במפורש ולא הצגנו אותו כמאומת.
- Finanztip – ביטוח אופניים – finanztip.de
- Stiftung Warentest – השוואת ביטוחי אופניים – test.de
- Verbraucherzentrale – Pedelec מול S-Pedelec: איזה ביטוח נדרש – verbraucherzentrale.de
- GDV – סטטיסטיקת גניבות אופניים מבוטחים – gdv.de
חשוב לדעת
המדריך הוא מידע כללי ואינו ייעוץ ביטוחי או משפטי. תנאי פוליסה, תקרות והחרגות משתנים בין מבטחים – קראו את תנאי החוזה הספציפי שלכם, ובמיוחד את סעיפי הגניבה, הלילה והמנעול.
המידע כאן הוא מידע כללי ואינו ייעוץ מס, פנסיוני או פיננסי. סכומים, מדרגות וזכאויות משתנים משנה לשנה ולפי הנסיבות האישיות. לפני קבלת החלטה, כדאי להתייעץ עם יועץ מס (Steuerberater) או עם איש מקצוע מוסמך.
תגובות
כדי להוסיף תגובה צריך חשבון. ההרשמה חינם ולוקחת דקה.
הרשמהתגובות בעמוד הזה גלויות לכל אחד/ת שנכנס/ת לדף, גם בלי חשבון.
נעים להכיר 👋
הצטרפו בחינם ונרכיב לכם מסלול אישי לפי השלב שלכם — ונשמור לכם את ההתקדמות.