
פנסיה בגרמניה: המדריך המלא לישראלים
פנסיה בגרמניה – המדריך המלא והמעמיק לישראלים
רוב הישראלים שמגיעים לגרמניה לא חושבים על פנסיה בשנה הראשונה. יש דברים דחופים יותר: Anmeldung, חשבון בנק, ביטוח בריאות, דירה. הפנסיה? "נדאג לזה אחר כך." וזו בדיוק הטעות שעולה הכי הרבה כסף – כי בעולם הפנסיה, כל שנה שמתחילים בה מאוחר עולה אלפי יורו בעתיד, בגלל הכוח של ריבית דריבית.
הנה דוגמה שממחישה את זה: נניח שני אנשים מפרישים €200 בחודש לחיסכון פנסיוני בתשואה ממוצעת של 6% בשנה. הראשון מתחיל בגיל 28, השני בגיל 38 – אותו סכום בדיוק, רק עשר שנים הפרש. בגיל 67, הראשון יגיע לסכום גדול בכ-90% מהשני. עשר שנים של דחייה "עלו" כמעט פי שניים. זה לא קסם, זו מתמטיקה – והיא הסיבה שהמאמר הזה חשוב דווקא עכשיו, ולא בעוד חמש שנים.
החדשות הטובות: ברגע שמבינים איך המערכת בנויה, היא הגיונית ושקופה הרבה יותר מהמערכת הישראלית. החדשות הפחות טובות: היא בנויה אחרת לגמרי, והאחריות לחלק הגדול ממנה נופלת עליך – לא על המעסיק ולא על המדינה. המדריך הזה עושה סדר מלא, עם דוגמאות מספריות, מקרי קצה, ונקודות שספציפיות לישראלים. זה המאמר הראשי; לכל שכבה יש מאמר מעמיק משלה שאליו נפנה.
הרעיון הגדול: שלוש שכבות, לא קרן אחת
בישראל "פנסיה" היא בדרך כלל דבר אחד: קרן פנסיה שמפרישים אליה, והמעסיק משלים. בגרמניה המודל שונה לגמרי. המערכת בנויה כמו פירמידה בת שלושה עמודים (drei Säulen):
• שכבה 1 – הפנסיה הממשלתית (gesetzliche Rentenversicherung): חובה לכל שכיר, מנוהלת על ידי המדינה. הבסיס שמתחת לכולם.
• שכבה 2 – הפנסיה התעסוקתית (betriebliche Altersvorsorge): דרך המעסיק, וולונטרית, עם הטבות מס ולעיתים השלמה של המעסיק.
• שכבה 3 – החיסכון הפרטי: באחריותך המלאה – חשבון השקעות, ETF, או מוצרי פנסיה פרטיים עם הטבת מס.
הרעיון המרכזי שחשוב להפנים: אף שכבה לבדה לא תספיק. הפנסיה הממשלתית תוכננה להחליף רק חלק מהשכר, והפער נסגר על ידי שכבות 2 ו-3. גרמני שבונה פנסיה טובה משלב את שלושתן. ישראלי שמסתמך רק על שכבה 1 צפוי להפתעה לא נעימה בגיל הפרישה. לאורך המדריך נראה איך כל שכבה עובדת, ומה התפקיד שלך בכל אחת.
שכבה 1: הפנסיה הממשלתית – איך היא באמת עובדת
זו נקודת הפתיחה של כולם. כל שכיר בגרמניה חייב בה על פי חוק, ואין דרך לוותר עליה.
כמה זה עולה ומי משלם
ההפרשה היא כ-18.6% מהשכר הברוטו, מתחלקת שווה בשווה: אתה משלם כ-9.3% והמעסיק משלם 9.3% נוספים. החלק שלך מנוכה אוטומטית מהתלוש, בשורה שמסומנת Rentenversicherung (RV). יש תקרת הפרשה (Beitragsbemessungsgrenze) – שכר מעליה כבר לא מחויב; התקרה מתעדכנת כל שנה: ב-2026 היא עומדת על 8,450€ לחודש, 101,400€ לשנה, והיא אחידה בכל גרמניה.
הלב של השיטה – נקודות זכות (Entgeltpunkte)
זה החלק שהכי מבלבל ישראלים, אז נפרק אותו. בניגוד לישראל, הכסף שלך לא נשמר בחשבון על שמך. גרמניה עובדת בשיטת חלוקה (Umlageverfahren): ההפרשות שלך היום מממנות את הפנסיונרים של היום, ובתמורה אתה צובר נקודות זכות.
הכלל: מי שמרוויח בדיוק את השכר הממוצע במשק במשך שנה שלמה – צובר נקודה אחת (Entgeltpunkt). מי שמרוויח חצי מהממוצע – חצי נקודה. מי שמרוויח כפול – שתי נקודות (עד התקרה). בגיל הפרישה, סך הנקודות מוכפל ב"ערך נקודה" (aktueller Rentenwert) שמתעדכן כל שנה, וזו הקצבה החודשית שלך.
דוגמה מספרית – מאיה, מתכנתת בברלין
נניח שהשכר הממוצע לחישוב עומד על 51,944€ לשנה (הערך הזמני ל-2026 לפי תקנת הרכיבים החישוביים של הביטוח הסוציאלי, SVBezGrV 2026). מאיה מרוויחה 54,000€ ברוטו בשנה, בערך 1.04 פעמים הממוצע. לכן השנה היא צוברת בערך 1.04 נקודות. עכשיו נניח שמאיה תעבוד בקצב הזה 10 שנים, ותצבור בערך 10.4 נקודות. ערך הנקודה עומד מ-1 ביולי 2026 על 42.52€ לחודש (עלה מ-40.79€, עדכון של 4.24%), אז 10.4 נקודות שוות בערך 442€ לחודש פנסיה ממשלתית ברוטו. 20 שנה באותו קצב? בערך 884€ לחודש.
עכשיו נניח שמאיה תעבוד בקצב הזה 10 שנים – היא תצבור בערך 12 נקודות. אם ערך הנקודה בפרישה הוא בסביבות €39 לחודש (גם זה מתעדכן), אז 12 נקודות שוות בערך €468 לחודש פנסיה ממשלתית. עבדה 20 שנה? בערך €936 לחודש. זה ממחיש שני דברים: ראשית, המערכת שקופה – אתה יכול לחשב בעצמך. שנית, גם אחרי 20 שנות עבודה, הפנסיה הממשלתית לבדה רחוקה מלהספיק לרמת חיים נוחה. כאן נכנסות שכבות 2 ו-3.
הסף הקריטי – חמש שנים (Wartezeit)
יש סף כניסה: חמש שנות הפרשה (60 חודשים) הן המינימום לקצבה חודשית. אבל לישראלים הסף הזה נמוך בהרבה בפועל, וזו הנקודה שהכי הרבה אנשים מפספסים: סעיף 20 לאמנת הביטוח הסוציאלי בין גרמניה לישראל מצרף את תקופות הביטוח הלאומי הישראליות לחודשים הגרמניים לצורך מילוי אותם 60 חודשים. כלומר גם מי שהפריש בגרמניה שנתיים או שלוש עשוי לצאת עם זכאות לקצבה גרמנית, קטנה, שמחושבת רק לפי הנקודות הגרמניות ומשולמת גם לחשבון בישראל. והיזהרו מהעצה ההפוכה שמסתובבת ברשת: החזר ההפרשות הוא דווקא המסלול שכמעט תמיד סגור בפני אזרחי ישראל שחוזרים לישראל, בדיוק בגלל האמנה.
גיל פרישה, פרישה מוקדמת ודחייה
גיל הפרישה הרשמי (Regelaltersrente) הוא 67 לילידי 1964 ואילך. פרישה מוקדמת אינה פתוחה לכולם: לפי §36 ל-SGB VI, קצבת הזקנה למבוטחים ותיקים דורשת תקופת המתנה של 35 שנות ביטוח, ורק מי שעומדים בה יכולים להקדים מגיל 63. כל חודש הקדמה גורר הפחתה קבועה של 0.3%, לכל החיים ולא רק עד גיל 67; גיל 63 במקום 67 הם 48 חודשים, כלומר הפחתה של 14.4%. וכאן פרט שספציפי לישראלים ושווה כסף: לפי סעיף 20 לאמנה עם ישראל, תקופות הביטוח הלאומי הישראליות נספרות גם לתקופת ההמתנה בת 35 השנים, לא רק לזו של חמש השנים. מי שהגיעו לברלין עם ותק ישראלי ארוך עשויים להגיע ל-35 שנים הרבה לפני מה שנראה סביר. מי שדוחים את הפרישה מעבר לגיל 67 מקבלים תוספת.
הדוח השנתי – Renteninformation, שורה אחר שורה
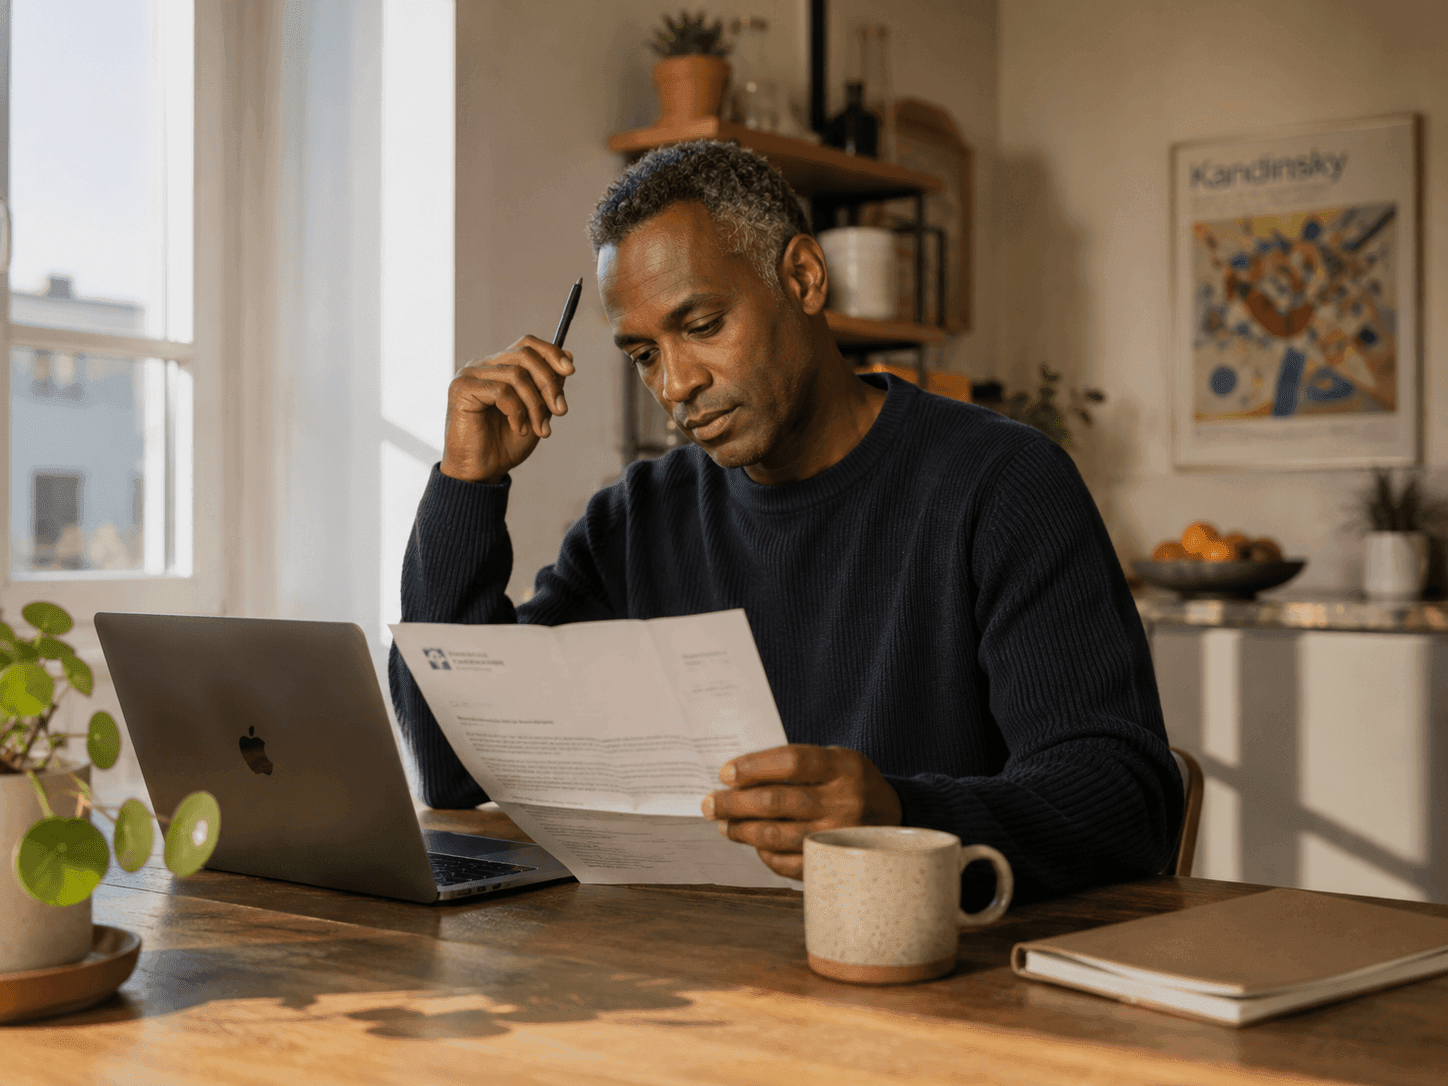
פעם בשנה, אם הפרשת לפחות חמש שנים, יגיע אליך בדואר מכתב בשם Renteninformation. אל תזרוק אותו – זו התמונה הברורה ביותר של הפנסיה שלך. הוא מציג:
• הזכות שצברת עד היום – כמה קצבה חודשית מגיעה לך אם תפסיק להפריש כבר עכשיו.
• התחזית קדימה – כמה תקבל אם תמשיך באותו קצב עד גיל הפרישה.
• שתי הערכות אינפלציה – תרחיש שמרני ותרחיש אופטימי, כדי לתת טווח ריאלי.
כדאי לקרוא אותו פעם בשנה כמו שבודקים תלוש. אם משהו לא נראה הגיוני (חסרות שנות עבודה), אפשר לבקש בירור היסטוריית הביטוח (Kontenklärung) מול ה-DRV.
מקרי קצה שחשוב להכיר
• משרה חלקית – צוברים נקודות באופן יחסי לשכר. פחות שכר, פחות נקודות.
• Minijob (עד 603€ בחודש ב-2026, 7,236€ בשנה) – מזכה בנקודות זעירות, אלא אם ביקשתם פטור מהפרשה. הסכום צמוד לשכר המינימום ומתעדכן איתו: הוא עלה מ-556€ ב-2025 בעקבות עליית שכר המינימום ל-13.90€ לשעה, ומתוכנן לעלות ל-633€ ב-2027. מי שמרוויחים מעל התקרה עוברים ל-Midijob עם כללי הפרשה אחרים, אז שווה לבדוק את המספר העדכני לפני שמסכמים שכר.
• גידול ילדים (Kindererziehungszeiten) – המדינה מזכה בנקודות עבור 36 החודשים הראשונים לחייו של כל ילד, גם בלי לעבוד, לפי §56 ל-SGB VI. שימו לב: זו לא אותה תקופה כמו Elternzeit. גם מי שחוזרים לעבוד אחרי שנה ממשיכים לצבור עד סוף 36 החודשים, והתקופה הזו נחשבת גם לסף חמש השנים. ⚠️ ותנאי שקריטי לישראלים: הגידול צריך להתרחש בגרמניה. גידול בחו"ל נחשב רק אם באותה תקופה, או ממש לפני הלידה, היו לכם – או לבן או בת הזוג שגרים איתכם – דמי ביטוח חובה גרמניים בגין עבודה או עצמאות שם. משפחה שיולדת בברלין וחוזרת לישראל לשנתיים בלי הפרשה גרמנית מאבדת את הנקודות האלה. שלוש נקודות שוות כ-128€ לחודש לכל החיים בערכי 2026, אז שווה לתכנן את זה מראש.
• אבטלה – בתקופת קבלת דמי אבטלה, מפרישים עבורך לפנסיה.
• מעבר לעצמאות – כעצמאי בדרך כלל מפסיקים לצבור (אלא אם ממשיכים מרצון). הנקודות שצברת כשכיר נשמרות.
מיני-שאלות ותשובות – שכבה 1
עזבתי אחרי 3 שנים – הכסף אבד? לא בהכרח. ההחזר בדרך כלל חסום בגלל הזכות לביטוח מרצון לפי האמנה (ראה בהמשך). צברתי 5 שנים ועזבתי? תהיה זכאי לקצבה גרמנית בגיל הפרישה, גם אם תגור בישראל. אפשר לראות כמה צברתי בלי לחכות למכתב? כן, דרך החשבון המקוון של ה-DRV.
שכבה 2: הפנסיה התעסוקתית (bAV) – הכסף ש"שוכב על השולחן"
השכבה השנייה היא פנסיה דרך המעסיק, bAV (betriebliche Altersvorsorge). היא לא חובה, אבל לכל עובד בגרמניה יש זכות חוקית לדרוש אותה – ולכן שווה להכיר אותה היטב, כי לעיתים קרובות זה כסף חינם שאנשים מפספסים.
איך זה עובד – Entgeltumwandlung
המנגנון הנפוץ נקרא Entgeltumwandlung ("המרת שכר"): אתה מנתב חלק מהשכר הברוטו – לפני מס ולפני דמי ביטוח – לתוכנית פנסיה. כיוון שהכסף יוצא מהברוטו, אתה חוסך גם מס הכנסה וגם דמי ביטוח על הסכום. בפועל, כל €100 שאתה מפריש "עולים לך" מהנטו הרבה פחות מ-€100 – לעיתים רק €50–€60, תלוי במדרגת המס שלך.
ההשלמה של המעסיק – החלק הכי חשוב
מאז 2019 (ולכל התוכניות מ-2022), מעסיקים מחויבים להוסיף לפחות 15% להפרשות bAV חדשות, כי הם בעצמם חוסכים דמי ביטוח. חברות רבות – במיוחד בהייטק – מציעות הרבה יותר: השלמה של 20%, 50%, ולפעמים אפילו 100% ("matching"). אם המעסיק שלך משלים – לוותר על bAV זה כמו לוותר על תוספת שכר. תמיד תשאל את ה-HR אם יש bAV וכמה המעסיק משלים.
הסוגים העיקריים
• Direktversicherung – הנפוץ ביותר; פוליסת ביטוח על שמך שהמעסיק מפריש אליה.
• Pensionskasse / Pensionsfonds – קרנות פנסיה ייעודיות, לרוב בחברות גדולות.
• Direktzusage – התחייבות ישירה של המעסיק לשלם פנסיה (נפוץ בתאגידים).
החיסרון שצריך להכיר
אין ארוחות חינם לגמרי: בגיל הפרישה הקצבה מ-bAV חייבת במס הכנסה, וגם בדמי ביטוח בריאות (אם אתה בביטוח הציבורי). בנוסף, הכסף נעול עד הפנסיה. עדיין – כשיש השלמת מעסיק נדיבה, ברוב המקרים החשבון יוצא חיובי בבירור. בלי השלמת מעסיק, ההחלטה פחות חד-משמעית, ושווה להשוות מול חיסכון פרטי גמיש (שכבה 3).
מיני-שאלות ותשובות – שכבה 2
עזבתי את החברה – מה קורה ל-bAV? התוכנית נשארת שלך; אפשר להקפיא אותה או לפעמים להעביר למעסיק חדש. שווה לי גם בלי השלמת מעסיק? תלוי במדרגת המס ובתנאי הפוליסה – לא תמיד; השווה מול ETF פרטי. כמה אפשר להפריש בהטבת מס? יש תקרה שנתית הקשורה לתקרת ההפרשה הפנסיונית.
שכבה 3: החיסכון הפרטי – כאן אתה השחקן הראשי
זו השכבה שבה יש לך הכי הרבה שליטה, והיא החשובה ביותר לישראלים צעירים – כי הזמן וריבית דריבית עובדים לטובתך. כאן אתה לא תלוי במדינה ולא במעסיק, והכסף הזה נשאר שלך לכל מקום בעולם.
חשבון השקעות – Depot
הכלי המרכזי הוא Depot – חשבון השקעות. פותחים אותו אונליין תוך דקות (צריך Anmeldung, חשבון בנק גרמני ולעיתים אימות וידאו), ודרכו קונים מניות, אג"ח, ובעיקר ETF. ה-Depot עצמו אינו "פנסיה" פורמלית, אבל לרוב הצעירים הוא הדרך הטובה, הגמישה והזולה ביותר לחסוך לטווח ארוך – וניתן למשוך ממנו בכל עת.
ETF – הדרך הפופולרית, מוסברת
ETF הוא קרן סל שעוקבת אחרי מדד שלם. במקום לנחש איזו מניה תעלה, אתה קונה "פרוסה" מכל השוק בבת אחת, בעמלות נמוכות מאוד. המדדים הנפוצים לחיסכון פנסיוני:
• MSCI World – כ-1,500 חברות גדולות מהעולם המפותח.
• FTSE All-World או MSCI ACWI – כולל גם שווקים מתפתחים, פיזור רחב עוד יותר.
הדרך הנפוצה היא Sparplan – הוראת קבע חודשית שקונה ETF אוטומטית, למשל €150 ב-1 לכל חודש. זו אסטרטגיית "שגר ושכח": אתה קונה בקביעות בכל מצב שוק (ממצע את המחיר לאורך זמן), ולא מנסה לתזמן. סטטיסטית, גישה כזו מנצחת את רוב המשקיעים האקטיביים לאורך עשורים.
ספקים פופולריים בגרמניה
• Trade Republic – אפליקציה פשוטה בעברית-קלה-להבנה (ממשק אנגלי/גרמני), Sparplan ללא עמלה. פופולרי מאוד בקרב צעירים.
• Scalable Capital – מגוון רחב, מתאים גם למתקדמים.
• ING / DKB / Comdirect – בנקים ותיקים עם Depot מובנה ושירות בגרמנית.
Rürup (Basisrente) – פנסיה פרטית עם הטבת מס
מעבר ל-ETF החופשי, יש מוצרי פנסיה שהמדינה מעודדת. Rürup מתאים במיוחד לעצמאים ולבעלי הכנסה גבוהה: ההפרשות מקטינות את ההכנסה החייבת במס, כך שאתה מקבל החזר מס משמעותי כבר השנה. החיסרון: הכסף נעול לחלוטין עד הפנסיה, משולם רק כקצבה חודשית (אי אפשר למשוך בבת אחת), ולא ניתן להוריש באופן חופשי. למי שמשלם הרבה מס – חיסכון המס מצדיק את הנוקשות.
Riester: מוצר שיוצא מהתמונה, אל תפתחו חדש
Riester היה המוצר לשכירים, ובעיקר למשפחות עם ילדים, בזכות מענקים ישירים מהמדינה (Zulagen). זה נגמר. חוק רפורמת החיסכון הפנסיוני הפרטי אושר בבונדסטאג ב-27 במרץ 2026 ובבונדסראט ב-8 במאי 2026, ומינואר 2027 מחליף את Riester מודל חדש בתמיכת מדינה, גמיש וזול יותר, שמאפשר גם חיסכון בקרנות וב-ETF. הנימוקים לרפורמה היו בדיוק אלה: עלויות גבוהות, תשואות נמוכות ומורכבות. המסקנה המעשית: אל תפתחו חוזה Riester חדש. חוזים קיימים ממשיכים לרוץ בהגנת מצב קיים, ואפשר לעבור למסלול החדש בהצהרה, בלי להחזיר את התמיכה שכבר התקבלה. Rürup לא נגעו בו והוא ממשיך.
איך לבחור בין השלושה – מדריך החלטה
• צעיר, רוצה גמישות, אולי תעזוב את גרמניה → ETF ב-Depot. אתה לוקח אותו לכל מקום.
• עצמאי שמשלם הרבה מס → Rürup לחיסכון מס, אולי בשילוב Depot.
• שכיר עם ילדים → פנסיה תעסוקתית (bAV) דרך המעסיק, ו-Depot, עד שהמודל החדש בתמיכת המדינה ייכנס לתוקף ב-2027.
• רבים פשוט משלבים: Depot גמיש כבסיס, ועליו Rürup לפי המצב האישי.
מיני-שאלות ותשובות – שכבה 3
ETF זה לא מסוכן? לטווח קצר תנודתי, אבל לטווח של 20–30 שנה, מדד עולמי מפוזר נחשב לאחת הדרכים הבטוחות לצמיחה. אעזוב את גרמניה – מה עם ה-Depot? הוא שלך; אפשר לרוב להעביר או למכור. כמה להפריש? כלל אצבע נפוץ: 10%–15% מההכנסה, אבל אפילו €100 בחודש מגיל צעיר עושים הבדל עצום.
מס על רווחי השקעות – אל תשלם יותר מהנדרש
על רווחים מהשקעות בגרמניה משלמים Kapitalertragsteuer (מס רווחי הון) של 25%, בתוספת מס סולידריות ולעיתים מס כנסייה – סך הכל כ-26%–28%.
אבל יש פטור שנתי חשוב: Sparer-Pauschbetrag של €1,000 ליחיד (€2,000 לזוג) על רווחי השקעות. כדי לנצל אותו, חובה למלא טופס Freistellungsauftrag אצל הברוקר או הבנק – אחרת ינכו לך מס גם על הרווח הפטור. זו פעולה של שתי דקות שחוסכת מאות יורו בשנה, והרבה עולים חדשים פשוט לא יודעים עליה.
נקודה נוספת לקרנות צוברות (Thesaurierend): גרמניה גובה מס מקדמה שנתי קטן שנקרא Vorabpauschale, גם אם לא מכרת. זה לא משנה את התמונה הגדולה, אבל טוב לדעת שתראה ניכוי קטן בתחילת השנה. הברוקר מטפל בזה אוטומטית.
איך הפנסיה מופיעה בתלוש המשכורת
כשתסתכל על תלוש גרמני (Gehaltsabrechnung), תזהה את ההפרשות הפנסיוניות בשורות הניכויים:
• RV (Rentenversicherung) – ההפרשה לשכבה 1, החלק שלך (כ-9.3%).
• אם בחרת ב-bAV – תראה שורת Entgeltumwandlung שמקטינה את הברוטו לפני מס.
• שכבה 3 (Depot/ETF) לא מופיעה בתלוש כלל – אתה מנהל אותה בעצמך מחוץ למשכורת.
הבנת התלוש המלאה היא נושא בפני עצמו (יש לנו מדריך נפרד), אבל אם אתה רואה שורת RV – אתה כבר בונה את שכבה 1, אוטומטית.
מה ספציפי לישראלים – שלוש נקודות קריטיות
כאן נכנסים הדברים שגרמני לא צריך לדעת, אבל אתה כן. אלה הנקודות ששווות הכי הרבה כסף.
1. אמנת הביטוח הסוציאלי בין ישראל לגרמניה
קיימת אמנה בין שתי המדינות שנועדה למנוע מצב שבו אתה "מפסיד" תקופות ביטוח. במקרים מסוימים אפשר לצרף תקופות ביטוח מישראל ומגרמניה כדי לעמוד בסף הזכאות. תרחיש: עבדת 3 שנים בישראל ו-3 בגרמניה – ייתכן שהצירוף יעמיד אותך מעל סף חמש השנים ויזכה אותך בקצבה גרמנית. אם עבדת בשתי המדינות, אל תניח שהתקופות אבדו – בדוק מול ה-DRV או יועץ שמכיר את האמנה.
2. החזר דמי פנסיה ביציאה (Beitragserstattung), ולמה לישראלים הוא בדרך כלל חסום
זו הנקודה שהכי הרבה אתרים מוכרים לא נכון. §210 (1) 1 ל-SGB VI מתיר החזר רק למי שאינם מבוטחים בביטוח חובה וגם אין להם זכות לביטוח מרצון. וכאן הקושי: לפי ביטוח הפנסיה הגרמני, אזרחי ישראל שמתגוררים דרך קבע בישראל כן זכאים לביטוח מרצון, אם קיימת להם ולו הפרשה גרמנית אחת בת זקיפה. מי שעבדו בגרמניה, ולו חודשים ספורים, וחזרו לישראל, בדרך כלל לא יעמדו בתנאי, וההחזר ייחסם. חסם נוסף: מי שצברו 60 חודשי הפרשה ומעלה כבר זכאים לקצבה גרמנית, ולכן ממילא לא להחזר; ביטוח הפנסיה עצמו מביא דוגמה של מבקש עם שמונה שנות הפרשה שנדחה מהטעם הזה. המסקנה המעשית: אל תבנו על ההחזר בתכנון היציאה. ההחזר נשאר רלוונטי בעיקר למי שעוברים למדינה שלישית שאינה ישראל, שבה זכות הביטוח מרצון לפי האמנה אינה חלה. יש לנו מאמר נפרד שמפרט את התנאים ואת המקרים החריגים.
זו הנקודה שהכי הרבה אתרים מספרים עליה לא נכון, ולכן שווה לדייק. החזר לפי §210 SGB VI ניתן רק למי שאין לו זכות לביטוח מרצון בגרמניה. ולאזרחי ישראל שגרים בישראל יש זכות כזאת, אם נזקפה לזכותם ולו הפרשה גרמנית אחת. כך כותבת חוברת הביטוח הפנסיוני הגרמני לישראל: "אם אתם גרים בישראל, אתם יכולים לשלם דמי ביטוח מרצון אם כבר שילמתם דמי ביטוח לביטוח הפנסיוני הגרמני עבור חודש אחד". התוצאה: התרחיש "עבדתי בברלין שלוש שנים, חזרתי לישראל, אקבל אלפי יורו" אינו נכון ברוב המקרים. מי שכן עשוי לקבל החזר הוא בעיקר מי שעבר ממדינה שלישית, למשל מברלין לארצות הברית או לקנדה, ולא לישראל ולא למדינת האיחוד האירופי. שם, אגב, אין גם תקרה של חמש שנות הפרשה. תקופת ההמתנה היא 24 חודשי לוח מהיציאה מביטוח החובה, ולא "מיציאה מהאיחוד". והחשוב מכל: ההחזר מבטל את מערכת יחסי הביטוח מול גרמניה, מוחק את כל התקופות שנצברו עד אליו, ואינו הפיך אחרי שההחלטה נעשית סופית. יש לנו מאמר נפרד שמסביר בדיוק מי כן, מי לא, ומה בדיוק מוותרים.
3. מיסוי כפול והעברת הכסף
אם תקבל פנסיה גרמנית בעודך גר בישראל, או תמשוך כספים בין המדינות – נכנסת לתחום אמנת המס בין ישראל לגרמניה (שנועדה למנוע מיסוי כפול). זה מורכב, וכדאי להתייעץ עם רואה חשבון שמכיר את שתי המערכות לפני החלטות גדולות. גם להעברת הכסף עצמו יש פתרונות זולים (כמו Wise) שמכוסים במאמר נפרד.
פרילנסרים – מקרה מיוחד
אם אתה עצמאי, הכללים שונים. רוב הפרילנסרים (מתכנתים, מעצבים, יועצים) לא חייבים בפנסיה הממשלתית – ולכן האחריות כולה עליהם. אבל יש יוצאים מן הכלל חשובים: אמנים ויוצרים (דרך ה-KSK), מורים, מטפלים ופיזיותרפיסטים מסוימים – כן חייבים. מי שמבוטח ב-KSK נהנה מיתרון גדול: ה-KSK משתתפת בחצי מההפרשה, כמו מעסיק. למי שלא חייב, Rürup הוא לרוב הכלי המתאים בזכות הטבת המס. הרחבנו על כל זה במאמר ייעודי לפרילנסרים.
שלושה תרחישים מלאים
דניאל, 29, מתכנת שכיר, מתכנן להישאר: שכבה 1 רצה אוטומטית. הוא מברר ב-HR ומגלה שהחברה משלימה 30% ל-bAV – הוא מצטרף. בנוסף הוא פותח Depot ב-Trade Republic ומגדיר Sparplan של €300 בחודש על ETF עולמי. בגיל 67 צפויות לו שלוש שכבות שעובדות יחד.
נועה, 35, פרילנסרית עיצוב: לא חייבת בפנסיה ממשלתית. היא פותחת Rürup (חיסכון מס משמעותי כי היא במדרגת מס גבוהה) ומוסיפה Depot גמיש לחירום. שוקלת הצטרפות מרצון ל-DRV אם תרצה רשת ביטחון נוספת.
יואב ומיכל, זוג עם שני ילדים: יואב שכיר עם bAV בעבודה; מיכל בודקת bAV ו-Depot. שניהם מפרישים יחד ל-Depot משפחתי. הם גם מבררים את אמנת הביטוח כי מיכל עבדה כמה שנים בישראל.
טעויות נפוצות שעולות ביוקר
לדחות את שכבה 3 "לעוד כמה שנים." הטעות היקרה ביותר, בגלל ריבית דריבית (ראה הדוגמה בפתיחה). כל שנה נחשבת.
להסתמך רק על הפנסיה הממשלתית. היא הבסיס, לא הפתרון המלא. מי שמסתמך רק עליה צפוי לירידה ברמת החיים בפרישה.
לוותר על bAV עם השלמת מעסיק. זה כמו לוותר על תוספת שכר אמיתית.
לא למלא Freistellungsauftrag. בלי הטופס משלמים מס מיותר על הרווח הפטור – מאות יורו בשנה.
לא לבדוק את ה-Renteninformation. המכתב השנתי חינמי ומדויק; התעלמות ממנו כמו לא לפתוח תלוש.
להניח שכספי שכבה 1 "אבדו" אם עוזבים. הם לא אבדו, אבל המסלול הוא לא החזר. לישראלים אין "מסלול החזר ייעודי"; להפך, האמנה עם ישראל היא בדיוק מה שחוסם את ההחזר, מפני שהיא מקנה זכות לביטוח מרצון בגרמניה, ו-§210 שולל החזר ממי שיש לו זכות כזאת. המסלול הייעודי שכן קיים לישראלים הוא צירוף התקופות לפי סעיף 20 לאמנה, קצבה שמשולמת גם לחשבון בישראל, ואפשרות להשלים ביטוח מרצון מישראל.
תוכנית פעולה – צעד אחר צעד
• חודש 1–3: ודא שאתה רואה שורת Rentenversicherung בתלוש (שכבה 1 פעילה אוטומטית).
• חודש 3–6: שאל את ה-HR אם יש bAV וכמה המעסיק משלים. אם יש השלמה – הצטרף.
• חודש 6–12: פתח Depot, הגדר Sparplan חודשי על ETF רחב (MSCI World / FTSE All-World), ומלא Freistellungsauftrag.
• פעם בשנה: קרא את ה-Renteninformation ובדוק שאתה במסלול.
• אם אתה עצמאי: בדוק חובת הפרשה מול ה-DRV, ושקול Rürup להטבת מס.
• אם אתה שוקל לעזוב: בדוק זכאות להחזר הפרשות (Beitragserstattung) ואת אמנת הביטוח.
שאלות נפוצות
אני פה רק לכמה שנים – בכלל שווה לי? כן. שכבה 1 קורית ממילא, וההחזר בדרך כלל חסום בגלל הזכות לביטוח מרצון לפי האמנה. את שכבה 3 (Depot) אתה לוקח איתך לכל מקום בעולם.
המעסיק כבר מפריש לי, אז אני מסודר? לא בהכרח. ההפרשה החובה לבדה לא תספיק. שכבות 2 ו-3 הן מה שעושות את ההבדל.
ETF או פנסיה פרטית (Rürup)? לרוב הצעירים ETF ב-Depot גמיש ומספיק. Rürup מנצח כשרוצים הטבת מס משמעותית (במיוחד עצמאים). אפשר לשלב.
מתי כדאי להתייעץ עם יועץ? כשיש הכנסה מורכבת, עצמאות, הכנסות גם מישראל, או כשמתלבטים בין מוצרים. Steuerberater או יועץ פנסיוני שמכיר ישראלים שווה את העלות.
הפנסיה הממשלתית – אראה אותה אי פעם? ייתכן מאוד שכן, וגם מתחת לחמש שנים גרמניות. סעיף 20 לאמנה עם ישראל מצרף את תקופות הביטוח הישראליות לחודשים הגרמניים לצורך תקופת האכשרה של 60 חודשים, ובלבד שקיים לפחות חודש גרמני אחד שנספר לאכשרה ושהמוסד לביטוח לאומי מאשר את התקופות הישראליות במסגרת הליך הקצבה עצמו. הסכום מחושב רק לפי הנקודות הגרמניות, ומשולם גם לחשבון בישראל. החזר ההפרשות, לעומת זאת, כמעט לעולם אינו זמין לאזרחי ישראל שחוזרים לישראל – ואם בכל זאת לוקחים אותו, הוא מוחק גם את הזכות לקצבה הזאת.
סיכום
הפנסיה הגרמנית בנויה משלוש שכבות: ממשלתית (חובה), תעסוקתית (דרך המעסיק), ופרטית (באחריותך). אף אחת לבדה לא מספיקה – הקסם הוא בשילוב שלהן. עבור ישראלים יש שלוש נקודות ייחודיות ששוות הרבה כסף: האמנה הסוציאלית, אפשרות ההחזר ביציאה, ואמנת המס. אבל הדבר החשוב ביותר שתעשה השנה הוא הכי פשוט: אל תדחה את שכבה 3. פתח Depot, הגדר Sparplan, מלא Freistellungsauftrag, ותן לזמן ולריבית דריבית לעבוד בשבילך. אתה תודה לעצמך בעוד 30 שנה.
(הערה: המספרים במדריך – שיעורי הפרשה, ערך נקודה, תקרות ופטורים – מתעדכנים מעת לעת. הם נכונים לסדר גודל, אך לפני החלטה כדאי לאמת את המספר העדכני מול ה-DRV או יועץ.)
קשור לזה
פרילנסרים אמנים – ראו KSK (ביטוח אמנים). עוזבים את גרמניה? החזר דמי הפנסיה. ואיך הפנסיה מופיעה בתלוש – תלוש המשכורת הגרמני.
מקורות
הנתונים, הסעיפים והנהלים במדריך הזה נבדקו מול מקורות ראשוניים באוגוסט 2026: לשון החוק עצמה, רשויות פדרליות ומדינתיות, והמוסדות האחראים. הבדיקה נעשתה בהליך רב-שלבי שכלל אימות נגדי לכל ממצא. היכן שלא הצלחנו לאמת נתון מול מקור ראשוני, כתבנו זאת במפורש ולא הצגנו אותו כמאומת.
- Deutsche Rentenversicherung – הפנסיה הממשלתית – deutsche-rentenversicherung.de
- Make it in Germany – Pension & social security – make-it-in-germany.com
המידע כאן הוא מידע כללי ואינו ייעוץ מס, פנסיוני או פיננסי. סכומים, מדרגות וזכאויות משתנים משנה לשנה ולפי הנסיבות האישיות. לפני קבלת החלטה, כדאי להתייעץ עם יועץ מס (Steuerberater) או עם איש מקצוע מוסמך.
תגובות
כדי להוסיף תגובה צריך חשבון. ההרשמה חינם ולוקחת דקה.
הרשמהתגובות בעמוד הזה גלויות לכל אחד/ת שנכנס/ת לדף, גם בלי חשבון.
נעים להכיר 👋
הצטרפו בחינם ונרכיב לכם מסלול אישי לפי השלב שלכם — ונשמור לכם את ההתקדמות.