
הדירה והמיסים בישראל כשגרים בגרמניה
🗺️
ההכנסה מהדירה בישראל חייבת בהצהרה בגרמניה (גם אם פטורה לפי האמנה, בגלל ה-Progressionsvorbehalt). אספו: חוזה שכירות, דוח ריבית מהבנק, שורת ביטוח מבנה, קבלות טיסה, ומכתב רו"ח על הפטור בישראל, ומסרו ל-Steuerberater. מדווח ב-Anlage AUS.
הצטרפו בחינם כדי לקבל מסלול מעבר מותאם אישית לשלב שלכם – ולעקוב אחרי כל צעד בדרך.
הדירה נשארה בישראל – ומה עם המיסים בגרמניה?
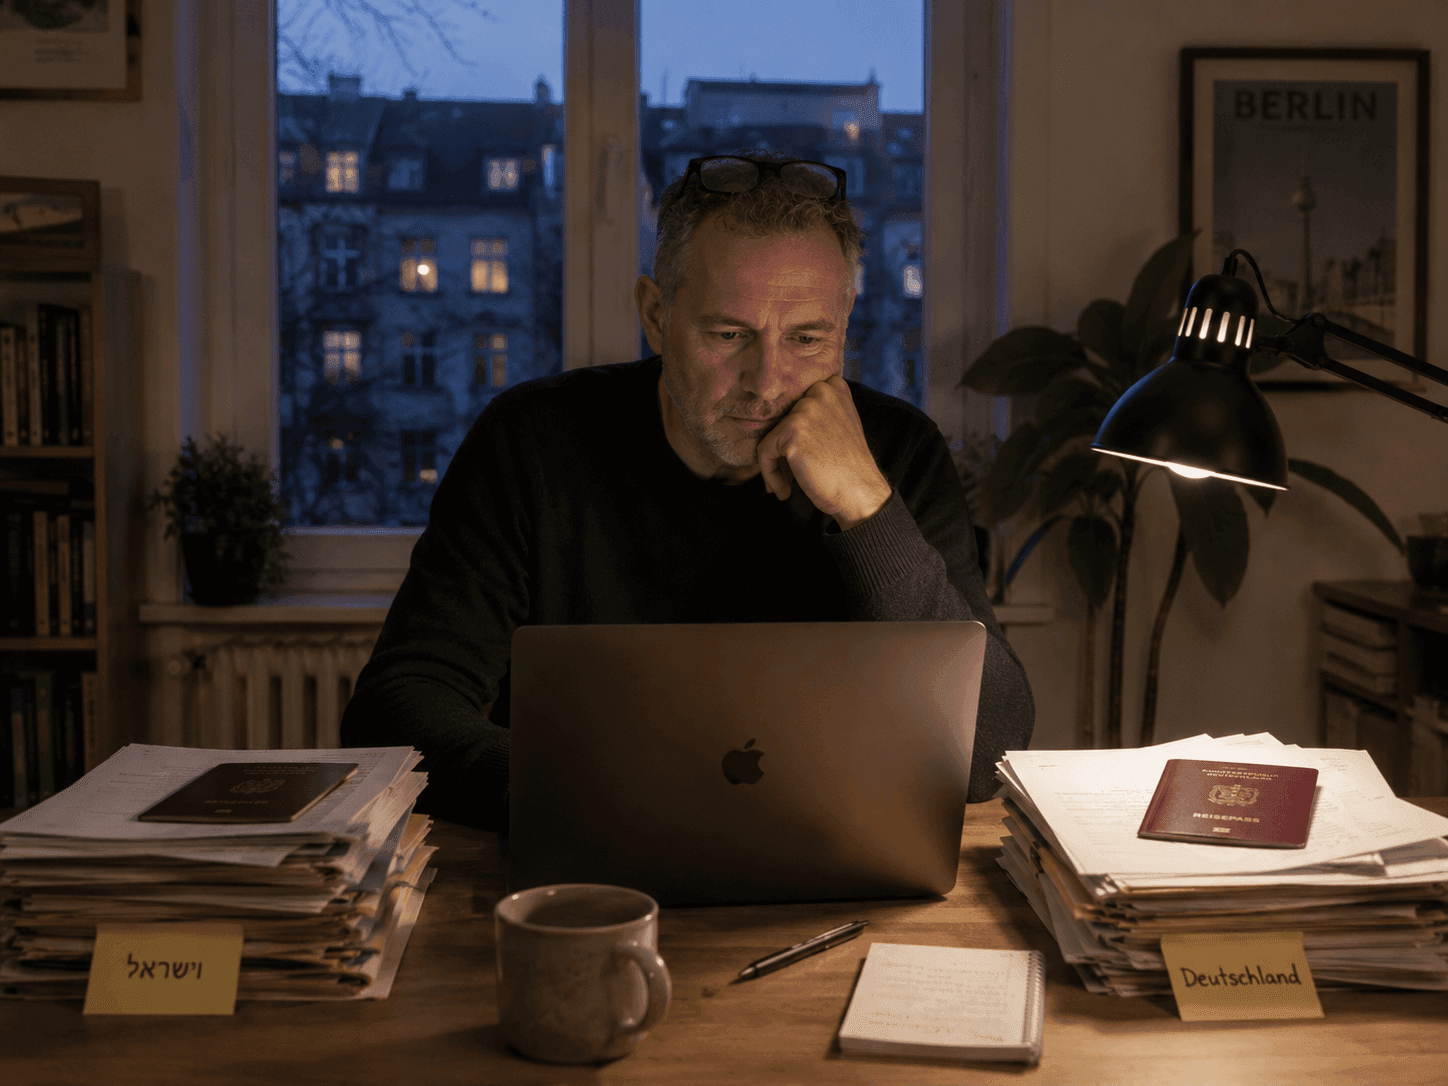
הדירה בישראל נשארה מושכרת גם אחרי המעבר לגרמניה. כל חודש נכנס שכר דירה לחשבון הישראלי, וקל להניח שזה "סיפור ישראלי" שנגמר בגבול. זו בדיוק הנקודה שבה רוב הישראלים מופתעים: השכירות הזו נוגעת גם במס הגרמני – למרות שישראל היא זו שממסה אותה.
החדשות הטובות: גרמניה לא ממסה את שכר הדירה הישראלי. החדשות הפחות אינטואיטיביות: היא כן משתמשת בו כדי לקבוע את שיעור המס על ההכנסה הגרמנית (המנגנון נקרא Progressionsvorbehalt). כלומר – לא בהכרח משלמים יותר, אבל ההצהרה היא חובה, ויש דרך נכונה לעשות את זה.
המדריך הזה מתמקד בדירה מושכרת ובאיך היא משפיעה על המס בגרמניה: מה גרמניה בעצם עושה עם ההכנסה, מה מותר לנכות (ריבית משכנתא, פחת, ארנונה, ביטוח מבנה) ומה לא, מה אומרת אמנת המס, והכי חשוב – אילו מסמכים להביא לרואה החשבון, כולל איך "מוכיחים" שאין אישור מס מישראל כי השכירות מתחת לתקרת הדיווח. נגענו גם בקצרה במכירה, מס יציאה וביטוח לאומי.
הבהרה חשובה: זהו הסבר כללי ולא ייעוץ מס. מיסוי חוצה-גבולות מורכב ותלוי-מקרה – לפני כל החלטה כדאי להתייעץ עם יועץ מס גרמני (Steuerberater) שמכיר הכנסות מנכס בחו"ל, ועם רואה חשבון בישראל.
תושבות מס בישראל – מבחן "מרכז החיים"
ישראל ממסה תושבים על הכנסה עולמית, ותושבי-חוץ רק על הכנסה שמקורה בישראל. מי נחשב תושב? לפי מבחן "מרכז החיים" – קשרים משפחתיים, כלכליים וחברתיים, בית קבע, ומקום הפעילות הכלכלית.
לניתוק תושבות נדרש בדרך כלל להראות שהייה ממושכת בחו"ל (לרוב שנה ומעלה) ותיעוד תומך (יציאות/כניסות, בית ומשפחה בגרמניה). עד שמנתקים תושבות – מבחינת ישראל עדיין מדובר בתושב, וממסים על הכנסה עולמית.
השכרת דירה בישראל – שלושה מסלולים
הכנסה מהשכרת דירה בישראל היא "הכנסה שמקורה בישראל", כלומר לישראל יש זכות מיסוי ראשונית עליה – גם כשגרים בגרמניה. בישראל יש שלושה מסלולים, ואי אפשר לשלב שניים על אותה דירה באותה שנה:
- מסלול פטור – פטור מלא כל עוד שכר הדירה החודשי לא עולה על התקרה. לשנת 2026 התקרה היא כ-5,654 ש"ח לחודש (מספר שלא השתנה מ-2024, כי ההצמדה למדד הוקפאה עד 2027). מעל התקרה יש הפחתה הדרגתית של הפטור, ומעל כ-11,308 ש"ח לחודש הוא נעלם לגמרי.
- מסלול 10% – מס קבוע של 10% על שכר הדירה ברוטו מהשקל הראשון, בלי ניכוי הוצאות ובלי תקרה. משלמים תוך 30 יום מתום השנה.
- מסלול מדרגות רגיל – מס לפי מדרגות (רצפה אפקטיבית של כ-31% כי זו הכנסה פסיבית; מגיל 60 אפשר מהמדרגה הנמוכה), עם ניכוי הוצאות ופחת בפועל. זה המסלול היחיד בישראל שמאפשר לנכות פחת.
הנקודה החשובה למי שהדירה מתחת לתקרת הפטור: אין מס בישראל, ולרוב גם אין חובת הגשת דוח שנתי – ולכן פשוט לא קיימת שומה או "אישור מס" להראות. זה תקין לחלוטין, ונחזור לזה כשנדבר על המסמכים לרואה החשבון.
חשוב לדעת: כללי הפטור והפטור-מדיווח נכתבו במקור לתושבי ישראל. השאלה אם תושב-חוץ שגר בגרמניה נשאר במסלול הפטור ובפטור-מדיווח היא שאלה פתוחה – כדאי לוודא אותה מול רואה חשבון בישראל.
איך גרמניה ממסה את זה – ה"פרוגרסיה" (§32b)
כאן נמצא הלב של המדריך. גרמניה לא מכניסה את שכר הדירה הישראלי לבסיס המס שלה – האמנה "משחררת" אותו (freigestellt). מה שגרמניה כן עושה: היא לוקחת את התוצאה הנקייה מההשכרה (אחרי הוצאות, לפי הכללים הגרמניים) ומשתמשת בה רק כדי לחשב את שיעור המס הממוצע. את השיעור הזה היא מחילה על ההכנסה הגרמנית בלבד. ההכנסה הישראלית עצמה אף פעם לא ממוסה בגרמניה – היא רק "מזיזה" את הנישום על עקומת המדרגות.
מה זה אומר בפועל? אם הדירה רווחית (לפי החישוב הגרמני), השיעור הממוצע עולה קצת, וכך המשכורת הגרמנית ממוסה מעט יותר. ככל שההכנסה הגרמנית כבר גבוהה (מעל כ-68 אלף יורו, באזור ה-42%), האפקט מתקרב לאפס – כי השיעור כבר כמעט מקסימלי.
וכאן התיקון החשוב, שמפתיע הרבה אנשים: הכוונה "אכניס הפסד מהדירה כדי להוריד את המס הגרמני" לא עובדת עבור דירה בישראל. מכיוון שישראל היא "מדינה שלישית" (לא באיחוד האירופי), סעיף §2a בחוק הגרמני "מקפיא" הפסד מהשכרה בחו"ל: אפשר לקזז אותו רק מול רווח עתידי מאותו סוג ומאותה מדינה (ישראל), הוא נגרר קדימה – והוא לא יוצר "פרוגרסיה שלילית" שמורידה את השיעור. בקיצור: רווח = עולה קצת, הפסד = ניטרלי. הצהרה על הדירה כמעט אף פעם לא חוסכת מס בגרמניה.
אז למה בכלל לטרוח? כי זו חובה (ראו בהמשך), והמטרה היא לעשות את זה נכון ומדויק – לא לחפש פרצה. הבשורה הטובה: עם ניכוי נכון של ההוצאות, התוצאה הגרמנית קטנה, וכך גם האפקט על השיעור.
מה מותר לנכות – ומה לא
את התוצאה שנכנסת לחישוב השיעור מחשבים מחדש לפי הכללים הגרמניים (מעין "חישוב צל"), לא מעתיקים מהדוח הישראלי – וזה נכון גם אם בישראל נבחר מסלול 10% בלי הוצאות. הכול מומר משקל ליורו לפי שער עקבי ומתועד (רואה החשבון קובע את השיטה).
מה שכן מנכים (Werbungskosten):
- ריבית משכנתא – החלק של הריבית בלבד, לא החזר הקרן. צריך את דוח הבנק / לוח הסילוקין שמפריד ריבית מקרן.
- פחת (AfA) – 2% לשנה, בקו ישר, על ערך המבנה בלבד (לא הקרקע – קרקע לא "מתבלה"). לכן חשוב חוזה הרכישה עם פיצול ערך מבנה/קרקע. הפחת המואץ (5%) שמור לנכסים בגרמניה/איחוד אירופי – לדירה בישראל זה 2% ליניארי בלבד.
- הוצאות שוטפות – ארנונה, ועד בית / ניהול, תיקונים ואחזקה, והוצאות נלוות שנושאים בהן.
- ביטוח מבנה – פרמיית ביטוח המבנה (Wohngebäudeversicherung) מותרת בניכוי, וגם ביטוח אחריות של בעל הנכס. ביטוח "הגנה משפטית למשכיר" מקובל בדרך כלל כמותר, אך פחות מעוגן בפסיקה – כדאי להשאיר לשיקול רואה החשבון.
- טיסות לישראל – רק החלק שקשור באמת להשכרה (פגישה עם דייר, תיקון, ביקורת נכס). טיסה שהיא בעיקר ביקור משפחתי עם "הצצה לדירה" לא מוכרת. מחלקים לפי ימים ומתעדים את מטרת הימים ה"עסקיים". זה סעיף שנבדק בקפדנות – כדאי לתעד היטב.
מה שלא מנכים:
- קרן המשכנתא (Tilgung) – החזר של הון, לא הוצאה.
- ביטוח חיים של המשכנתא – זו המלכודת. גם אם הבנק בישראל חייב בו כתנאי להלוואה, פסיקת בית המשפט הפדרלי לענייני מס (BFH, 13.10.2015, IX R 35/14) קובעת שהפרמיה לא מוכרת כהוצאת השכרה – ואי אפשר אפילו לנכות חלק ממנה. אותה משכנתא בדיוק: הריבית מוכרת, ביטוח החיים לא.
- ביטוח תכולה – בדירה מושכרת לא-מרוהטת התכולה היא של הדייר, אז זו לא הוצאה שאפשר לנכות.
- הוצאות שהדייר מחזיר או נושא בהן.
טיפ מעשי לביטוח: ה"ביטוח משכנתא" הישראלי הוא בעצם שתי פוליסות נפרדות – ביטוח מבנה וביטוח חיים – והאישור השנתי מהבנק / חברת הביטוח מפרט את הפרמיה של כל אחת בנפרד (יש בו גם ספח לצורכי מס). כדאי לתת לרואה החשבון הגרמני את שורת ביטוח המבנה בלבד.
מה אומרת אמנת המס ישראל–גרמניה
האמנה הרלוונטית היא זו שנחתמה ב-2014, נכנסה לתוקף ב-2016 וחלה מ-2017 (לא האמנה הישנה מ-1962). שני סעיפים חשובים: סעיף 6 קובע שהכנסה מנכס מקרקעין, כולל השכרה, ממוסה במדינה שבה נמצא הנכס – כלומר ישראל. סעיף 22 קובע את שיטת ההקלה של גרמניה: "פטור עם שמירת פרוגרסיה" – ההכנסה יוצאת מבסיס המס הגרמני, אבל משמשת לקביעת השיעור.
נקודה שמרגיעה: לאמנה אין "סעיף מעבר" (subject-to-tax) שמעביר את השכירות למסלול זיכוי או ממסה אותה בגרמניה רק מפני שישראל, במסלול הפטור, לא גובה עליה מס. במילים אחרות – העובדה שלא שולם מס בישראל לא הופכת את ההכנסה לחייבת בגרמניה. (יש טענה גרמנית חד-צדדית תיאורטית לפי §50d – הדעה הרווחת היא שהיא לא חלה כאן, ורואה החשבון יאשר לפי הנתונים.)
להרחבה על האמנה יש מדריך נפרד – אמנת המס ישראל–גרמניה.
חייבים להצהיר? כן – וזו לא שאלה של כדאיות
כתושבי גרמניה ממוסים על הכנסה עולמית, וגם הכנסה שפטורה לפי האמנה חייבת בהצהרה – כי §32b צריך אותה כדי לקבוע את השיעור. יותר מזה: הכנסת-פרוגרסיה חיובית מעל 410 יורו בשנה יוצרת חובת הגשת דוח (Pflichtveranlagung). גם הפסד כדאי להצהיר – כדי "לרשום" אותו ולגרור אותו קדימה לפי §2a.
אז "להצהיר או לא" זו למעשה "להצהיר נכון". הכלי היחיד שיש הוא לחשב את התוצאה במדויק עם רואה החשבון – לא להשמיט. במקרה הטוב זה ניטרלי (שנת הפסד), במקרה הפחות טוב זה עולה קצת (שנת רווח) – אבל אף פעם לא "חיסכון" גרמני, ובוודאי לא סיבה להעלים.
מבחינה טכנית: התוצאה הישראלית (מחושבת לפי הכללים הגרמניים) מדווחת בטופס Anlage AUS, בשורות ההכנסה הפטורה-עם-פרוגרסיה – ולא בשורות ההכנסה החייבת הרגילות.
המסמכים לרואה החשבון – כולל "אין לי אישור מס"
מה שרואה חשבון גרמני מנוסה יבקש בפועל קצר יותר ממה שנדמה. מרכיבים תיק, שנה אחר שנה, הכול מומר ליורו:
- חוזה השכירות + אסמכתאות על קבלת שכר הדירה (דפי בנק) – צד ההכנסה, וגם ההוכחה שהשכר מתחת לתקרת הפטור.
- דוח הבנק על הריבית – לוח הסילוקין / הדוח השנתי שמפריד ריבית (מוכרת) מקרן (לא מוכרת).
- קבלות טיסה – עם התאריכים ומטרת הימים הקשורים להשכרה, לצורך הפיצול.
- שורת ביטוח המבנה – מתוך האישור השנתי של ביטוח המשכנתא (רק המבנה, לא ביטוח החיים).
- ולמי שרוצה לנכות גם פחת: חוזה הרכישה עם פיצול מבנה/קרקע – בלעדיו אין בסיס לפחת. וכן קבלות ארנונה, ועד בית, ניהול ותיקונים.
ומה עם "הקובץ של רשות המסים" שפשוט אין? הנה הנקודה שחשוב להגיד לרואה החשבון קודם כול: מכיוון שגרמניה פוֹטֶרֶת את ההכנסה (ולא מזכה מס ששולם), אין צורך בכלל באישור מס ישראלי או שומה – אלה נחוצים רק כשמזכים מס ששולם בחו"ל. אין "אישור אפס-מס" לשכירות פטורה; היעדר שומה הוא מצב תקין וצפוי, לא חיסרון.
איך מוכיחים "אין"? עם חבילת ראיות, מהחזק לחלש: (1) מכתב קצר מרואה חשבון בישראל שמאשר ששכר הדירה השנתי מתחת לתקרת הפטור לפי חוק 1990, ולכן לא חל מס ולא מוגש דוח; (2) הדפסה של כלל הפטור והתקרה הנוכחית; (3) חוזה השכירות ודפי הבנק שמראים שהשכר מתחת לתקרה. החבילה הזו גם "סוגרת" מראש כל שאלה גרמנית בסגנון "רגע, זו הכנסה שלא מוסתה?" – כי היא מראה שמדובר בפטור חוקי, לא בהעלמה.
מכירת דירה בישראל
מכירת נדל"ן בישראל חייבת במס שבח (מס על עליית הערך). נקודה קריטית לתושבי-חוץ: פטור מס השבח לדירת מגורים יחידה בדרך כלל לא זמין לתושב-חוץ, אלא אם מוכיחים שאין דירת מגורים במדינת התושבות (גרמניה). כדאי לתכנן את עיתוי המכירה מול מומחה מס.
מס יציאה (Exit Tax)
כשמנתקים תושבות מס מישראל, החוק רואה בכך כאילו "מכרו" את הנכסים ביום הניתוק, וממסה את הרווח הרעיוני שנצבר עד אז (מס יציאה). בפועל יש אפשרויות דחייה – משלמים בעת מימוש הנכס בפועל. זה נושא מורכב שדורש ליווי מקצועי לפני המעבר.
ביטוח לאומי – לא לשכוח
כשמנתקים תושבות, מאבדים את רוב הזכויות בביטוח הלאומי ובבריאות בישראל. חשוב לעדכן את הסטטוס בביטוח הלאומי (אחרת עלולים להצטבר חובות או אי-בהירות), ולהסתמך על ביטוח הבריאות הגרמני לכיסוי הרפואי.
שאלות נפוצות
גרמניה ממסה את שכר הדירה שלי? לא ישירות. היא משתמשת בו רק כדי לקבוע את שיעור המס על ההכנסה הגרמנית (Progressionsvorbehalt).
אז משלמים יותר מס בגרמניה בגלל הדירה? אם הדירה רווחית – מעט יותר. אם היא בהפסד – בדרך כלל בכלל לא (ההפסד "מוקפא" לפי §2a). זה אף פעם לא חיסכון.
אפשר לנכות את הטיסות לישראל? רק את החלק שקשור באמת להשכרה, ורק עם תיעוד. טיסה שהיא בעיקר ביקור משפחתי לא נחשבת.
צריך להצהיר בגרמניה גם אם לא שולם מס בישראל? כן – ההצהרה בגרמניה חובה, גם על הכנסה שפטורה לפי האמנה.
כמה מס על שכר דירה בישראל? מסלול פטור עד כ-5,654 ש"ח לחודש, מסלול 10% על ברוטו בלי תקרה, או מסלול מדרגות עם הוצאות ופחת.
אין לי אישור מס מישראל – מה נותנים לרואה החשבון? מכתב מרו"ח בישראל שמסביר שהשכר מתחת לתקרת הפטור ולכן לא מוגש דוח. זה מספיק, כי גרמניה פוטרת ולא מזכה.
יש פטור ממס שבח במכירה? לתושב-חוץ הפטור לדירה יחידה מוגבל – לרוב רק אם אין דירה בגרמניה.
מה זה מס יציאה? מס על רווח רעיוני בעת ניתוק תושבות, עם אפשרות דחייה למועד המימוש.
צריך לטפל בביטוח הלאומי? כן – לעדכן סטטוס בעת ניתוק תושבות.
מקורות
מקורות (עודכן אוגוסט 2026):
- §32b EStG (Progressionsvorbehalt) – gesetze-im-internet.de
- §2a EStG (הגבלת הפסדים ממדינה שלישית) – gesetze-im-internet.de
- §7 EStG (פחת מבנה / AfA) – gesetze-im-internet.de
- אמנת המס ישראל–גרמניה 2016 (סעיפים 6 ו-22), טקסט ה-BMF – bundesfinanzministerium.de
- BFH 13.10.2015, IX R 35/14 (ביטוח חיים של משכנתא אינו הוצאת השכרה) – bundesfinanzhof.de
- פטור ממס על השכרת דירה למגורים (חוק 1990, תקרת 2026) – כל-זכות
- PwC – Israel individual residence & taxation – taxsummaries.pwc.com
- רשות המסים בישראל – gov.il
המידע כאן הוא מידע כללי ואינו ייעוץ מס, פנסיוני או פיננסי. סכומים, מדרגות וזכאויות משתנים משנה לשנה ולפי הנסיבות האישיות. לפני קבלת החלטה, כדאי להתייעץ עם יועץ מס (Steuerberater) או עם איש מקצוע מוסמך.
תגובות
כדי להוסיף תגובה צריך חשבון. ההרשמה חינם ולוקחת דקה.
הרשמהתגובות בעמוד הזה גלויות לכל אחד/ת שנכנס/ת לדף, גם בלי חשבון.
נעים להכיר 👋
הצטרפו בחינם ונרכיב לכם מסלול אישי לפי השלב שלכם — ונשמור לכם את ההתקדמות.