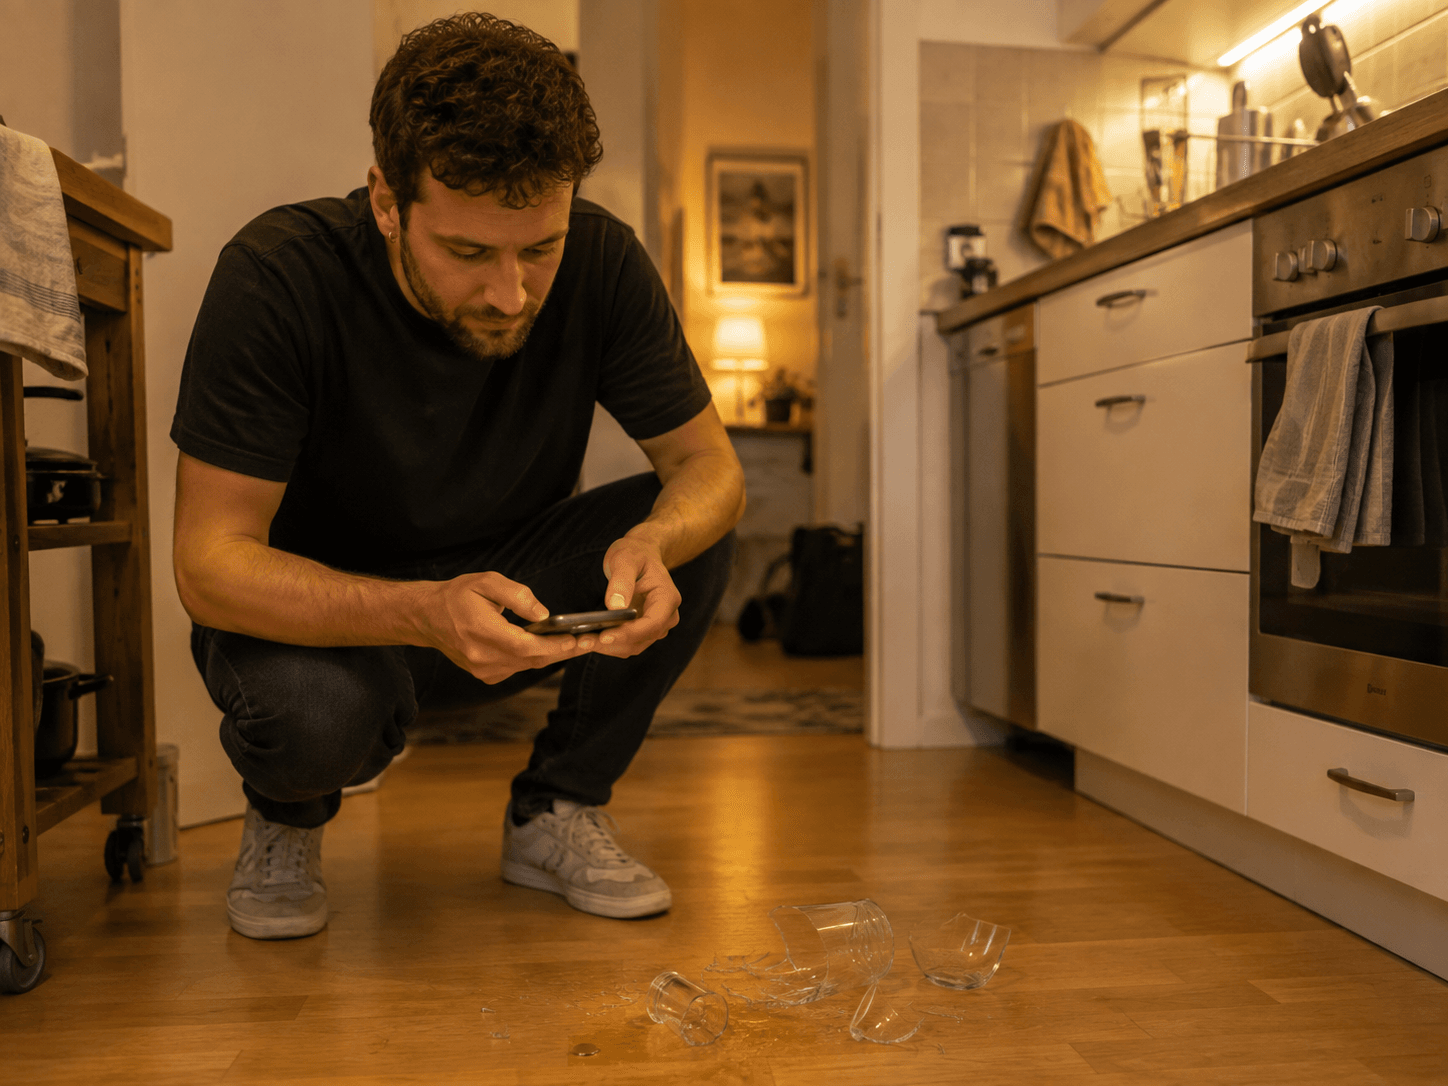
שברתם כוס יין יקרה אצל חבר. הפלתם רוכב אופניים בטעות והוא שבר יד. הילד שלכם הרס טלוויזיה של השכן. בגרמניה, במקרים כאלה החוק אומר דבר פשוט: מי שגרם לנזק – משלם, מכל הכיס, בלי תקרה.
וכאן נכנס ה-Haftpflichtversicherung (ביטוח אחריות אישית) – הביטוח הכי מומלץ בגרמניה שאף אחד לא חייב אתכם לעשות. הוא עולה פחות מכוס קפה בשבוע, ומכסה נזקים שיכולים להגיע למאות אלפי יורו. המדריך הזה מסביר מה הוא מכסה, כמה כיסוי לקחת, וכמה זה עולה.
ביטוח אחריות אישית מכסה נזק שגרמתם בטעות לאדם אחר או לרכושו:
הכיסוי תקף גם בחו"ל בזמן טיולים (לרוב עד 1–3 שנים, תלוי ספק). מה שלא מכוסה: נזק שגרמתם בכוונה, נזק לרכוש שלכם עצמכם, ונזקים הקשורים לרכב מנועי (לזה יש ביטוח חובה לרכב נפרד) או לעסק (לזה יש ביטוח אחריות מקצועית). חריג חשוב לרוכבים: אופניים רגילים ואופניים חשמליים מסוג Pedelec (עד 25 קמ"ש) כן מכוסים בביטוח האחריות האישית. לעומתם S-Pedelec (עד 45 קמ"ש) נחשב רכב מנועי בחוק, ולכן אינו מכוסה כלל וחייב ביטוח חובה לרכב.
לרוב האנשים זו אינה חובה חוקית (בניגוד לביטוח בריאות או ביטוח רכב) – אבל בפועל זו כמעט הכרח:
ביטוח האחריות הפרטי (Privathaftpflicht) לא מכסה כלבים וסוסים. חתולים, ארנבים, אוגרים וציפורים – כן; כלב – לא. לכלב יש ביטוח נפרד בשם Hundehaftpflicht, שמתחיל בסביבות 50 יורו בשנה, ומומלץ לקחת בו סכום ביטוח של לפחות 5 מיליון יורו.
ושתי נקודות שהופכות את זה לקריטי דווקא בברלין:
ומעבר לחוק, יש כאן הבדל משפטי עמוק: אחריות מחזיקי בעלי חיים בגרמניה היא אחריות מוחלטת (§833 BGB). אם הכלב נשך, הפיל רוכב אופניים או קרע מעיל – אתם משלמים, גם אם לא הייתה שום רשלנות מצדכם ולא יכולתם למנוע את זה. זה שונה משאר המדריך הזה, שבו האחריות מבוססת על אשם.
זו הטעות הכי נפוצה – לקחת כיסוי נמוך מדי כדי "לחסוך" כמה יורו. אל תעשו את זה.
הכלל: קחו כיסוי (Deckungssumme) של לפחות 15 מיליון יורו – ורצוי 50 מיליון. ההבדל במחיר בין כיסוי בסיסי למקסימלי הוא לרוב פחות מ-50 סנט בחודש, אבל ההבדל בהגנה עצום: פגיעה גופנית חמורה יכולה לייצר תביעה של מיליונים.
נקודות שכדאי לבדוק בפוליסה: כיסוי לבני משפחה (מסלול משפחתי/זוגי), כיסוי לאובדן מפתחות (Schlüsselverlust – שכיח בגרמניה עם מפתחות מערכת יקרים), וכיסוי ל-Gefälligkeitsschäden (נזק שגרמתם בזמן שעזרתם למישהו בחינם – לא כל הפוליסות כוללות).
הבשורה הטובה: ביטוח אחריות בגרמניה זול להפליא ביחס להגנה. מסלול טוב עולה בערך 40–80€ בשנה (כ-3–6€ בחודש), ומסלולים בסיסיים אף פחות.
המחיר משתנה לפי גובה הכיסוי (ההבדל זניח, אז אל תתפשרו), מסלול יחיד מול משפחתי, ותוספות (אובדן מפתחות, השתתפות עצמית). כדאי לבחור מסלול בלי השתתפות עצמית (Selbstbeteiligung) או עם השתתפות נמוכה.
ספקים ידידותיים לדוברי אנגלית (הרשמה ותביעות באנגלית): GetSafe, Feather, Friday. אפשר גם דרך סוכן או אתרי השוואה כמו Check24.
בישראל, כיסוי לנזק לצד ג' לרוב מובנה בתוך פוליסות אחרות (ביטוח דירה למשל), ורבים פשוט לא רגילים לרעיון של ביטוח אישי לחיי היום-יום. בגרמניה זה עובד אחרת: אין רשת ביטחון אוטומטית, ואתם אישית אחראים לכל נזק שגרמתם.
בדיוק בגלל שאתם במקום חדש, עם כללים שונים ובלי ההיכרות עם המערכת – ביטוח קטן וזול כזה הוא אחד הדברים הראשונים ששווה לסדר. הוא "שומר עליכם" בשקט, עד הרגע שבו הוא באמת מציל.
לקחת כיסוי נמוך. לעולם לא פחות מ-15 מיליון יורו – ההבדל במחיר זניח, ההבדל בהגנה עצום.
לדחות את זה. זול, מהיר להסדרה אונליין, ובעלי דירות מבקשים אותו – סדרו מוקדם.
לשכוח את המסלול המשפחתי. אם יש בן/בת זוג או ילדים, מסלול משפחתי מכסה את כולם בעלות דומה.
להתעלם מ-Schlüsselverlust. אובדן מפתח מערכת בבניין גרמני יכול לעלות אלפי יורו – ודאו שזה מכוסה.
זה חובה חוקית? לרוב לא, אבל יש יוצא מן הכלל אחד: מי שמחזיק/ה כלב בברלין חייב/ת בחוק בביטוח אחריות לכלב (§14 לחוק הכלבים של ברלין), וזה ביטוח נפרד שהפוליסה הפרטית אינה כוללת.
כמה כיסוי לקחת? לפחות 15 מיליון יורו, רצוי 50 מיליון – ההפרש במחיר מזערי.
כמה זה עולה? בערך 40–80€ בשנה (3–6€ בחודש).
זה מכסה את המשפחה? במסלול משפחתי/זוגי – כן, כולל ילדים, בעלות דומה למסלול יחיד.
אפשר להסדיר באנגלית? כן – ספקים כמו GetSafe, Feather ו-Friday מנהלים הכל (כולל תביעות) באנגלית.
זה מכסה נזק שגרמתי עם הרכב? לא – לרכב יש ביטוח חובה נפרד (Kfz-Haftpflicht).
רוכבים על אופניים חשמליים – מכוסה? Pedelec עד 25 קמ"ש כן. S-Pedelec עד 45 קמ"ש לא, ודורש ביטוח חובה לרכב ולוחית ביטוח.
ביטוח אחריות עולה כמעט תמיד בשלב חיפוש הדירה – ראו את המדריך למציאת דירה בברלין ואת זכויות השוכרים. רוכבים על אופניים? ראו גם ביטוח אופניים בגרמניה. וזה ביטוח שונה לגמרי מביטוח הבריאות.
הנתונים, הסעיפים והנהלים במדריך הזה נבדקו מול מקורות ראשוניים באוגוסט 2026: לשון החוק עצמה, רשויות פדרליות ומדינתיות, והמוסדות האחראים. הבדיקה נעשתה בהליך רב-שלבי שכלל אימות נגדי לכל ממצא. היכן שלא הצלחנו לאמת נתון מול מקור ראשוני, כתבנו זאת במפורש ולא הצגנו אותו כמאומת.
המידע כאן הוא מידע כללי ואינו ייעוץ מס, פנסיוני או פיננסי. סכומים, מדרגות וזכאויות משתנים משנה לשנה ולפי הנסיבות האישיות. לפני קבלת החלטה, כדאי להתייעץ עם יועץ מס (Steuerberater) או עם איש מקצוע מוסמך.
כדי להוסיף תגובה צריך חשבון. ההרשמה חינם ולוקחת דקה.
הרשמהתגובות בעמוד הזה גלויות לכל אחד/ת שנכנס/ת לדף, גם בלי חשבון.
נעים להכיר 👋
הצטרפו בחינם ונרכיב לכם מסלול אישי לפי השלב שלכם — ונשמור לכם את ההתקדמות.
