
פתיחת עסק בברלין: המדריך המלא לישראלים
🗺️
כל מה שצריך לדעת על ניהול עסק עצמאי בגרמניה – מיסים, ביטוחים, וחשבונאות.
הצטרפו בחינם כדי לקבל מסלול מעבר מותאם אישית לשלב שלכם – ולעקוב אחרי כל צעד בדרך.
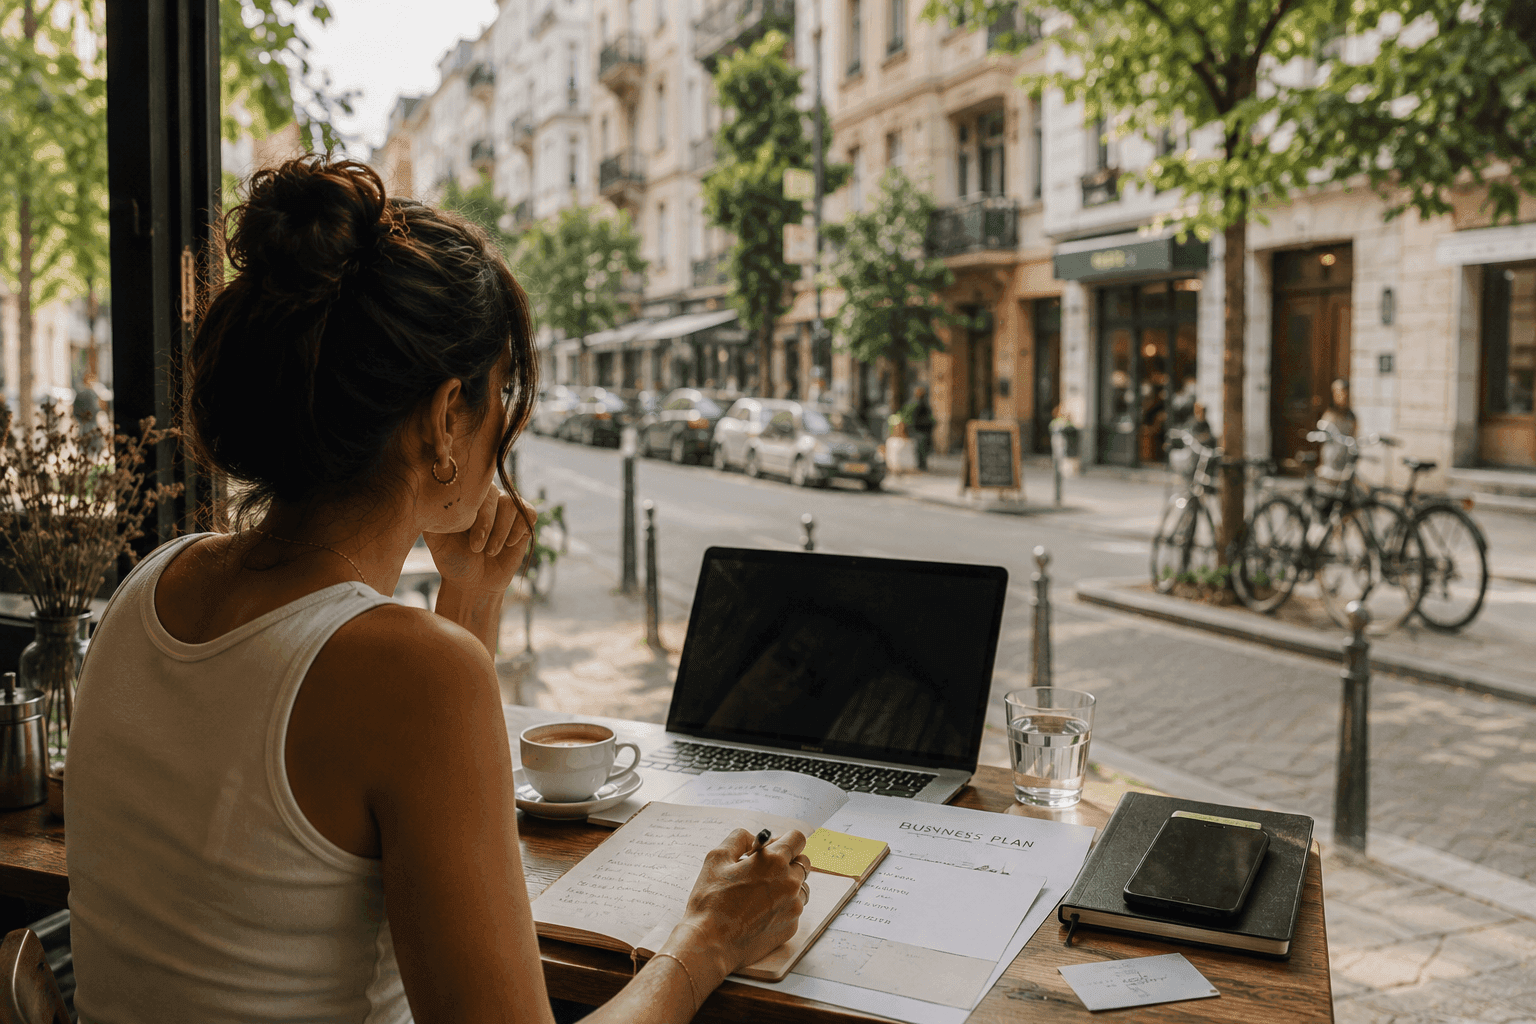
"אני רוצה לפתוח עסק בברלין" – ואז מתחילות השאלות
אחרי שנה-שנתיים בברלין, ישראלים רבים מגיעים לנקודה שבה הם רוצים להתקדם: לפתוח עסק עצמאי, להקים חברה, או לעבור ממעמד שכיר לעצמאי. אולי קיבלתם הצעה לפרויקט, אולי נמאס לכם לעבוד תחת מישהו, ואולי פשוט הגיע הזמן. גרמניה מציעה תשתית מסודרת ואמינה לעצמאים – אבל המסלול אינו אינטואיטיבי, וההחלטות הראשונות שתקבלו קובעות הרבה יותר ממה שנדמה.
החדשות הטובות: אתם לא צריכים אישור מיוחד כדי להיות עצמאים בגרמניה. ברגע שיש לכם היתר שהייה שמתיר עבודה עצמאית (או אזרחות אירופית), הדרך פתוחה. החדשות שדורשות תשומת לב: הכול עובר דרך ה-Finanzamt (רשות המיסים), הטפסים בגרמנית, והבחירות שתעשו בהתחלה – איזה סוג עצמאי אתם, איזה מבנה משפטי, ואיך מתנהלים מול המע"מ – ילוו אתכם שנים.
המדריך הזה עושה סדר בכל התהליך: מה ההבדל בין Freiberufler ל-Gewerbe ולמה הוא קובע הכל, איך בוחרים מבנה משפטי, איך נרשמים צעד-אחר-צעד, אילו מיסים תשלמו (עם דוגמה מספרית), ומה חשוב לדעת דווקא כישראלי. זה לא תחליף לייעוץ אישי – אבל אחרי שתקראו אותו, תדעו בדיוק אילו שאלות לשאול.
Freiberufler מול Gewerbe – ההבדל שקובע הכל
ההחלטה הראשונה, והחשובה ביותר, היא משפטית ולא עסקית: האם אתם Freiberufler (בעל מקצוע חופשי) או Gewerbetreibender (בעל עסק מסחרי)? הסיווג הזה משפיע על אופן הרישום, על המיסים שתשלמו, על החשבונאות שתידרשו לנהל – ולכן כדאי להבין אותו לפני שממלאים טופס אחד.
Freiberufler הם עיסוקים שהחוק הגרמני (§18 EStG) מגדיר כ"מקצועות חופשיים": רופאים, עורכי דין, יועצי מס, אדריכלים, מהנדסים, מדענים – וגם עיסוקים "יצירתיים ומדעיים" כמו כתיבה, עיתונאות, תרגום, הוראה, עיצוב ואמנות. היתרון גדול: אין צורך ברישום עסק (Gewerbeanmeldung), נרשמים ישירות מול ה-Finanzamt, ופטורים לחלוטין מ-Gewerbesteuer (מס עסקי). גם החשבונאות פשוטה יותר.
הם חייבים ב-Gewerbeanmeldung בעירייה, כפופים ל-Gewerbesteuer (בתנאים שנפרט), וחברים בלשכת המסחר (IHK) מכוח החוק. החברות אכן אוטומטית, אבל דמי החבר לא בהכרח: §3(3) לחוק לשכות המסחר פוטר לגמרי מדמי חבר אנשים פרטיים ושותפויות שאינם רשומים ב-Handelsregister ושהרווח העסקי שלהם אינו עולה על €5,200. בנוסף, מי שפותח/ת עסק ובחמש שנות העסק שקדמו לפתיחה לא הפיק/ה הכנסות מחקלאות, מעסק מסחרי או מעבודה עצמאית ולא החזיק/ה יותר מעשירית בחברה בע"מ, פטור/ה מדמי החבר ומההיטל בשנת הפתיחה ובשנה שאחריה, ומההיטל גם בשנה השלישית והרביעית, כל עוד הרווח אינו עולה על €25,000. אם היה לכם עוסק פטור או מורשה בישראל בחמש השנים האחרונות, בררו מול IHK ברלין אם התנאי הזה עדיין מתקיים לגביכם לפני שאתם מניחים שהפטור שלכם.
האזור האפור מתחיל בדיוק היכן שרוב הישראלים נמצאים: הייטק ודיגיטל. מפתח/ת תוכנה שכותב/ת קוד ללקוחות עשוי/ה להיחשב Freiberufler (עיסוק "דמוי-מהנדס"); לעומת זאת, מי שמוכר/ת מוצר תוכנה מדף, מנהל/ת חנות אפליקציות, או עוסק/ת בשיווק ומכירות – כנראה Gewerbe. יועץ/ת עסקי/ת, מאמן/ת או משווק/ת – לרוב Gewerbe. גרפיקאי/ת ומעצב/ת – לרוב Freiberufler, אלא אם מוכרים מוצרים.
שימו לב גם ל"פעילות מעורבת", כי כאן המבנה המשפטי משנה הכל. אם אתם עצמאי/ת יחיד/ה, אפשר בדרך כלל להפריד את שתי הפעילויות ולשמור על החלק החופשי מחוץ ל-Gewerbesteuer. אם אתם שותפות (GbR או כל שותפות אחרת), הכלל הפוך: §15(3)(1) לחוק מס ההכנסה קובע שאם השותפות מקיימת גם פעילות מסחרית, כל פעילותה נחשבת "בהיקף מלא" עסק מסחרי, וזאת במפורש ללא תלות בשאלה אם החלק המסחרי הרוויח או הפסיד. התוצאה: כל רווחי השותפות, כולל החלק המקצועי, נכנסים לבסיס ה-Gewerbesteuer. יש חריג צר שפיתחה פסיקת בית המשפט הפדרלי למסים (BFH): כשמחזור הפעילות המסחרית נטו אינו עולה על 3% מכלל המחזור נטו וגם אינו עולה על 24,500€ בשנה, ה"הדבקה" אינה חלה. החריג הזה אינו כתוב בחוק, הוא נבחן בדיעבד לפי המספרים בפועל, ואי אפשר לתכנן עליו. אם אתם מתכננים שתי פעילויות בשותפות, התייעצו עם יועץ/ת מס על הפרדה לשני גופים לפני ההקמה, ולא אחריה.
איזה מבנה משפטי לבחור
אחרי שהבנתם אם אתם מקצוע חופשי או עסק מסחרי, השאלה הבאה היא המבנה המשפטי (Rechtsform). רובכם תתחילו בפשוט ביותר, ותשדרגו רק כשיהיה צורך אמיתי.
Einzelunternehmen (עוסק יחיד). ברירת המחדל לעצמאי אחד. אין הון מינימלי, אין נוטריון, הרישום מיידי. החיסרון היחיד – אך המשמעותי – הוא אחריות אישית מלאה: אם העסק חייב כסף, הנושים יכולים לפנות לרכוש הפרטי שלכם. לרוב הפרילנסרים והיועצים זה בסדר גמור, כי הסיכון המשפטי נמוך.
GbR (שותפות פשוטה). בדיוק כמו Einzelunternehmen, אבל לשניים או יותר. נוצרת כמעט מאליה כששני אנשים עובדים יחד למטרת רווח. פשוטה וזולה, אך כל שותף אחראי אישית – וגם על החובות של השותף. כדאי מאוד לחתום על הסכם שותפות בכתב.
UG (haftungsbeschränkt) – "ה-GmbH הקטנה". חברה בערבון מוגבל שאפשר להקים כבר מ-€1 הון. מגבילה את האחריות להון החברה (הרכוש הפרטי מוגן), אבל מחייבת נוטריון, רישום ב-Handelsregister, הנהלת חשבונות כפולה מלאה, ודוחות שנתיים. חובה לצבור 25% מהרווח השנתי עד שההון מגיע ל-€25,000 – ואז אפשר להמיר ל-GmbH.
GmbH (חברה בע"מ קלאסית). הון מינימלי €25,000 (מספיק להפקיד מחצית, €12,500, בהקמה). נותנת אמינות מול לקוחות גדולים, משקיעים ובנקים, ומפרידה לחלוטין בין הפרטי לעסקי. בתמורה: נוטריון, אגרות, הנהלת חשבונות מלאה, ויועץ מס כמעט חובה.
המלצה מעשית לרוב הישראלים: התחילו כ-Einzelunternehmen או Freiberufler. זה זול, מהיר, ומאפשר להתמקד בעבודה עצמה. עברו ל-UG או GmbH רק כשיש סיבה קונקרטית – סיכון משפטי ממשי, שותפים, גיוס משקיעים, או לקוחות שדורשים לעבוד מול חברה בע"מ. "פתחתי GmbH כי זה נשמע רציני" הוא מתכון לעלויות מיותרות בשנה הראשונה.
מפת הדרך: פתיחת עסק, שלב אחר שלב
הכרתם את המושגים – עכשיו לפעולה. זה הסדר המדויק לפתיחת עסק בברלין. חלק מהשלבים תלויים בשאלה אם אתם Freiberufler או Gewerbe, אז סימַנּו היכן זה משנה. חשוב לזכור כלל-על: בגרמניה אין "אירשם אחר כך" – הרישום מול רשות המס חייב להתבצע תוך חודש מתחילת הפעילות.
- ישראלים יכולים להיכנס לגרמניה בלי ויזה ולהגיש את הבקשה ב-LEA תוך 90 יום מהכניסה, ובזה נגמרת ההקלה. עד שההיתר יונפק אסור לכם לעסוק בפעילות מניבה: החוק הגרמני מגדיר "Erwerbstätigkeit" ככוללת גם עבודה שכירה וגם עיסוק עצמאי (§2(2) לחוק השהייה), ורשות ההגירה של ברלין כותבת במפורש שאין היתר לעבוד בגרמניה במהלך השהייה הפטורה מוויזה. כלומר לא להוציא חשבונית, לא "להתחיל בקטן עד שהאישור יגיע", ולא לעבוד ללקוחות בישראל מתוך ברלין: התקנה מדברת על עיסוק בשטח הפדרציה, כלומר על המקום שבו אתם יושבים ועובדים ולא על מקום מושבו של הלקוח. גם הגשת הבקשה אינה פותחת את הדלת: היתר העבודה נחשב כניתן רק מרגע שרשות ההגירה מורה על הנפקת ההיתר ורושמת זאת ב-Fiktionsbescheinigung (§81(5a)). התכננו תזרים שיחזיק אתכם בלי הכנסה מגרמניה עד לרגע הזה, וזכרו ש-LEA מציינת שאפילו קנס יכול למנוע מתן היתר, כך שעבודה מוקדמת עלולה להרוס את הבקשה עצמה. רישום עסק (Gewerbeanmeldung) אינו "עבודה" והוא דווקא מסמך שרשות ההגירה מבקשת בתיק של מסלול §21(1).
- הכריעו: Freiberufler או Gewerbe. מבחן מהיר: מוכרים מוצר, סוחרים או מנהלים חנות → Gewerbe. נותנים שירות מקצועי או יצירתי (ייעוץ, פיתוח, עיצוב, כתיבה) → כנראה Freiberufler. בספק – ה-Finanzamt הוא שמכריע.
- בחרו מבנה משפטי. רוב הישראלים מתחילים כ-Einzelunternehmen (או Freiberufler) – פשוט, מיידי, בלי הון. עוברים ל-UG/GmbH רק כשיש צורך אמיתי בהגבלת אחריות או שותפים.
- (רק Gewerbe) בצעו Gewerbeanmeldung. אונליין דרך פורטל EA Berlin (gewerbemeldung.berlin.de) או ב-Ordnungsamt של המחוז. צריך דרכון או תעודת זהות ותיאור העסק; לעסקים מפוקחים (מסעדנות, הובלה, אבטחה) נדרשים היתרים מיוחדים. יש אגרה (משתנה). מקבלים Gewerbeschein, וה-Finanzamt מקבל על כך הודעה אוטומטית. Freiberufler מדלגים על השלב הזה.
- מלאו את ה-Fragebogen zur steuerlichen Erfassung ב-ELSTER. זהו שלב הרישום המרכזי מול רשות המס. Freiberufler – זהו הרישום היחיד שלכם. Gewerbe – ממלאים אותו אחרי ה-Anmeldung. השאלון מוגש אלקטרונית בלבד (מ-2021), חובה תוך חודש מתחילת הפעילות. בשאלון תמלאו: תיאור הפעילות, הכנסה צפויה, בחירת Kleinunternehmer (כן/לא), ובקשת USt-IdNr אם אתם עובדים מול האיחוד האירופי. צירוף הרשאת SEPA מזרז את הטיפול.
- קבלו את ה-Steuernummer. מגיע בדואר כ-2–6 שבועות אחרי הגשת השאלון (בברלין, כעיר גדולה, נוטה לצד הארוך של הטווח). מרגע זה אתם רשמית עצמאים – ויכולים להוציא חשבוניות.
- פתחו חשבון בנק עסקי נפרד. לעוסק יחיד זו אינה חובה חוקית, אבל היא מונעת סיוט בדוחות. Holvi, Kontist ו-Fyrst נבנו לעצמאים.
- סדרו ביטוח בריאות של עצמאי. חובה בגרמניה – ציבורי (GKV) או פרטי (PKV). בלי כיסוי אי אפשר להתנהל.
- הקימו חשבונאות והוציאו חשבונית תקינה. תוכנה כמו Lexoffice או Sevdesk, ותבנית חשבונית שכוללת את כל הפרטים החוקיים (ראו את סעיף הטיפים בהמשך).
- הפרישו מיסים מהיום הראשון. כשליש מכל תשלום לחשבון נפרד – כך תהיו מוכנים גם ליישוב השנתי וגם למקדמות הרבעוניות בשנה הבאה.
מיסים – מה באמת משלמים (עם דוגמה)
שלושה מיסים עיקריים רלוונטיים לעצמאי בגרמניה. נעבור עליהם, ואז נראה דוגמה מספרית.
Einkommensteuer (מס הכנסה) – חל על כולם, על הרווח (הכנסות פחות הוצאות), והוא פרוגרסיבי. בשנת 2026 יש Grundfreibetrag (מדרגה פטורה) של €12,348 – עד סכום זה לא משלמים מס הכנסה כלל. מעליו המס עולה בהדרגה מ-14% ומטפס עד 42%, ועל הכנסות גבוהות מאוד עד 45%. כלומר: בשנה הראשונה, אם הרווח צנוע, נטל המס נמוך בהרבה ממה שנדמה.
Gewerbesteuer (מס עסקי) – רק על Gewerbe, לא על Freiberufler. לעוסק יחיד ולשותפות יש Freibetrag של €24,500 – כלומר משלמים רק על הרווח שמעל הסכום הזה. בברלין ה-Hebesatz (מקדם העירייה) עומד על 410% ושיעור הבסיס (Messzahl) הוא 3.5%, כך שהמס האפקטיבי הוא כ-14.35% על הרווח שמעל הפטור. אבל הנה החלק שרבים לא יודעים: לפי §35 EStG, מס עסקי של עוסק יחיד/שותפות מקוזז כמעט במלואו כנגד מס ההכנסה (זיכוי של פי 4 מסכום הבסיס). המשמעות: עבור רוב העצמאים בברלין, ה-Gewerbesteuer הוא בעיקר עניין של תזרים ותזמון, לא נטל מס אמיתי נוסף. הנטל האמיתי שלו מורגש בעיקר אצל UG/GmbH, שאינן זכאיות לקיזוז הזה.
Umsatzsteuer / MwSt (מע"מ) – 19% (7% על חלק מהמוצרים והשירותים). כאן נכנסת ה-Kleinunternehmerregelung (§19 UStG): מחזור פטור ממע"מ אם בשנה הקודמת הוא לא עלה על €25,000 ובשנה הנוכחית הוא אינו עולה על €100,000. שימו לב לנקודה שכמעט תמיד מתפספסת: בשנה שבה פותחים את העסק אין "שנה קודמת", ולפי ההוראה המחייבת של משרד האוצר הפדרלי (BMF, מרץ 2025) התקרה הקובעת בשנת הפתיחה היא €25,000 ולא €100,000. כלומר פרילנסר/ית שמגלגל/ת €60,000 בשנה הראשונה כבר אינו/ה עוסק/ת קטן/ה, גם אם מעולם לא ראה/תה את המספר €100,000 מקרוב. אין גם "בחירה לשנה" ואין תחזית: הפטור נבחן על כל חשבונית בנפרד, וכבר החשבונית שאיתה חוצים את התקרה חייבת במע"מ מלא.
דוגמה מספרית. נניח פרילנסר/ית Freiberufler בברלין עם הכנסות של €60,000 והוצאות מוכרות של €10,000 – כלומר רווח של €50,000. אין Gewerbesteuer (מקצוע חופשי). מס ההכנסה מחושב על הרווח אחרי המדרגה הפטורה, ובפועל נטל מס ההכנסה יעמוד על סדר גודל של €11,000–12,000 (משתנה לפי ניכויים, וביטוח בריאות ופנסיה שמוכרים בחלקם). בתוספת ביטוח בריאות של עצמאי (מאות יורו בחודש), חשוב להפריש כשליש מכל תשלום שנכנס לצד – כדי שלא תיתפסו לא מוכנים כשה-Finanzamt מבקש את שלו.
מקדמות מס (Vorauszahlungen). אחרי השנה הראשונה, ה-Finanzamt קובע מקדמות רבעוניות לפי ההכנסה הצפויה (מרץ, יוני, ספטמבר, דצמבר). זו אחת ההפתעות הכי לא נעימות לעצמאים חדשים: פתאום משלמים גם יישוב על השנה שחלפה וגם מקדמות על השנה הנוכחית. אם ההכנסה ירדה – אפשר לבקש הפחתת מקדמות.
חשבונאות, יועץ מס וביטוחים
חשבונאות. ל-Freiberufler מספיק EÜR (Einnahmenüberschussrechnung), דוח פשוט של הכנסות פחות הוצאות, וזה נכון ללא תלות בגובה המחזור: §141 לחוק המסים הכללי מטיל חובת הנהלת חשבונות כפולה על "יזמים מסחריים" ועל חקלאים ויערנים בלבד, ולא על בעלי מקצוע חופשי. לבעלי Gewerbe הסף הוא מחזור מעל €800,000 בשנה קלנדרית או רווח מעל €80,000 בשנת עסקים, והחובה מתחילה רק מתחילת שנת העסקים שאחרי שרשות המס הודיעה לכם עליה, כך שאין הפתעה רטרואקטיבית. UG ו-GmbH חייבות בהנהלת חשבונות מלאה ובמאזן שנתי בכל מקרה.
Steuerberater (יועץ מס מורשה). כמעט חובה ל-UG/GmbH, ומומלץ מאוד ברגע שיש מחזור משמעותי, שותפים, או הכנסות משתי מדינות. עלות טיפוסית לעצמאי: €100–300 לחודש, תלוי בהיקף. חפשו יועץ שמדבר אנגלית – יש כאלה שמתמחים בלקוחות בינלאומיים ומכירים גם את אמנת המס עם ישראל. בשנה הראשונה, אפילו פגישת ייעוץ חד-פעמית לפני מילוי הטפסים חוסכת הרבה טעויות.
ביטוח בריאות. כעצמאים אין מעסיק שמשלם חצי – אתם נושאים בעלות המלאה. וכאן יש תנאי סף שרבים מגלים מאוחר מדי: הצטרפות בהתנדבות לביטוח הציבורי (freiwillig gesetzlich, GKV) אינה פתוחה לכל אחד. לפי §9 SGB V היא פתוחה בעיקר למי שהיו מבוטחים בביטוח חובה גרמני 12 חודשים ברצף מיד לפני היציאה מהחובה, או 24 חודשים מתוך חמש השנים שקדמו לה, ובתנאי שמודיעים לקופה תוך שלושה חודשים. המשמעות בפועל: • מי שעבדו בגרמניה כשכירים ועוברים לעצמאות – לרוב עומדים בתנאי, וה-GKV הוא בחירה בטוחה. • מי שנוחתים מישראל ועוברים ישר לעצמאות, בלי היסטוריית ביטוח גרמנית – לרוב אינם עומדים בתנאי, ולכן ביטוח פרטי (PKV או פוליסה שעומדת בדרישות הרשות) הוא הדרך היחידה בשלב הראשון. מי ששוקל PKV צריך להבין שהמעבר חזרה ל-GKV קשה. חובה להיות מבוטחים – זה לא אופציונלי בגרמניה.
פנסיה. חלק מהעצמאים כן חייבים בביטוח פנסיוני ממלכתי, ולא רק בעלי מקצועות חריגים. §2 ל-SGB VI מונה בין היתר מורים ומטפלים שאינם מעסיקים עובד/ת מבוטח/ת, מיילדות, אמנים ועיתונאים דרך ה-KSK ובעלי מלאכה רשומים, ובסעיף 9 גם את הקטגוריה שהכי רלוונטית לפרילנסרים ישראלים: מי שאינו/ה מעסיק/ה עובד/ת מבוטח/ת ועובד/ת דרך קבע ובעיקר עבור מזמין אחד. אם רוב ההכנסה שלכם מגיעה מלקוח גרמני יחיד, סביר שאתם בקטגוריה הזו. שיעור ההפרשה ב-2026 הוא 18.6% מהרווח, ואפשר לבחור לשלם "Regelbeitrag" של 735.63€ לחודש, או חצי ממנו (367.82€) עד סוף השנה הקלנדרית השלישית אחרי שנת הפתיחה. החיוב עלול להיקבע גם רטרואקטיבית, ולכן עדיף לברר מראש ולא אחרי שלוש שנים. מי שמתחיל/ה עיסוק כזה יכול/ה לבקש פטור לשלוש שנים לפי §6(1a) ל-SGB VI. שימו לב לתאריך: הפטור חל למפרע רק אם הבקשה הוגשה בתוך שלושה חודשים, ואחרת הוא חל רק מיום הגשת הבקשה. אמנים ועיתונאים עשויים להצטרף ל-KSK (Künstlersozialkasse), שמשלמת עבורם את "חצי המעסיק" של ביטוח הבריאות והפנסיה – הטבה משמעותית ששווה לבדוק. גם אם אינכם חייבים, כדאי לתכנן פנסיה באופן עצמאי.
ביטוחים עסקיים. ביטוח אחריות מקצועית (Berufshaftpflicht, כ-€200–800 בשנה) כמעט הכרחי ליועצים, מטפלים ובעלי מקצוע – הוא מגן עליכם מתביעות על טעות מקצועית.
כמה עולה להתחיל – תמונת עלויות ריאלית
לפני שצוללים, כדאי לדעת למה לצפות מבחינת עלויות – כדי שהמעבר לעצמאות לא יפתיע אתכם בתזרים.
עלויות הקמה חד-פעמיות. אם אתם Freiberufler, הרישום עצמו חינם (רק מילוי השאלון ב-ELSTER). Gewerbe – ה-Gewerbeanmeldung עולה כ-€15–65. הקמת UG/GmbH יקרה יותר: נוטריון, אגרות רישום ב-Handelsregister וייעוץ – סדר גודל של כמה מאות עד אלף יורו ומעלה, ובנוסף ההון עצמו (€1 ל-UG, €12,500 בפועל ל-GmbH).
עלויות שוטפות. ביטוח בריאות הוא ההוצאה הגדולה של העצמאי – מאות יורו בחודש, תלוי בהכנסה ובסוג הביטוח. אליו מתווספים: תוכנת חשבונאות (€10–30 בחודש), ביטוח אחריות מקצועית (€200–800 בשנה) אם רלוונטי, ולעיתים Steuerberater (€100–300 בחודש). אם אתם Gewerbe, ייתכנו גם דמי-חבר ל-IHK.
הרזרבה החשובה ביותר – מיסים. בניגוד לשכיר, שהמעסיק מנכה לו מס במקור, העצמאי מקבל את מלוא התשלום – וצריך משמעת עצמית. הכלל: הפרישו כשליש מכל הכנסה לחשבון נפרד, וכך תהיו מוכנים גם ליישוב השנתי וגם למקדמות הרבעוניות.
שורה תחתונה לתכנון. מעבר לרשת הביטחון האישית שדיברנו עליה במדריכי ההכנה, החזיקו רזרבה ייעודית של חודשיים-שלושה של הוצאות שוטפות ומיסים. עצמאים חדשים לא נכשלים כי אין ביקוש – אלא כי התזרים תפס אותם לא מוכנים.
טיפים פרקטיים שחוסכים כאב ראש
פתחו חשבון בנק עסקי נפרד. ל-Einzelunternehmen זו אינה חובה חוקית, אבל ה-Finanzamt מצפה לזה, וערבוב כספים אישיים ועסקיים הופך כל דוח שנתי לסיוט. Holvi, Kontist ו-Fyrst הם בנקים דיגיטליים שנבנו לעצמאים ומשתלבים עם תוכנות החשבונאות. ל-UG/GmbH חשבון נפרד הוא חובה.
דעו איך נראית חשבונית חוקית (Rechnung). חשבונית תקינה בגרמניה חייבת לכלול: שם וכתובת מלאים שלכם ושל הלקוח, מספר המס (Steuernummer) או ה-USt-IdNr, תאריך, מספר חשבונית עוקב וייחודי, תיאור השירות, הסכום נטו, שיעור וסכום המע"מ – או, אם אתם עוסק קטן, ציון מפורש "לפי §19 UStG לא נגבה מע"מ". חשבונית פגומה עלולה להישלל כהוצאה אצל הלקוח.
היערכו ל-E-Rechnung. מאז ינואר 2025 עסקים בגרמניה חייבים להיות מסוגלים לקבל חשבוניות אלקטרוניות מובנות (פורמטים כמו XRechnung/ZUGFeRD) בעסקאות B2B. חובת ההפקה נכנסת בהדרגה בשנים הקרובות – כדאי לבחור תוכנת חשבונאות שתומכת בכך כבר עכשיו.
שמרו כל קבלה. הוצאות עסקיות – ציוד, תוכנות, נסיעות, קורסים, חלק מהעבודה מהבית – מנוכות ממס, אבל רק אם יש תיעוד. צלמו ושמרו דיגיטלית; רשות המס בגרמניה שמרנית ודורשת אסמכתאות.
הפרישו מיסים מראש. כלל האצבע: כל תשלום שנכנס, הפרישו כשליש לחשבון נפרד למיסים ולביטוח בריאות. עצמאים רבים נכשלים לא כי לא הרוויחו, אלא כי "בזבזו" את כסף המיסים לפני שה-Finanzamt ביקש אותו.
טעויות נפוצות (ואיך להימנע מהן)
"אתחיל לעבוד, ואסדר מיסים אחר כך." הטעות הקלאסית. ה-Finanzamt מצפה לרישום סמוך לתחילת הפעילות. עבודה עם הכנסה בלי דיווח = הכנסה לא מדווחת, על כל המשתמע.
"כולם Freiberufler, אז גם אני." לא נכון. מכירת מוצרים, מסחר, שיווק ומכירות הם Gewerbe. סיווג עצמי שגוי מתגלה בדרך כלל בביקורת – עם חיוב רטרואקטיבי ב-Gewerbesteuer.
Scheinselbstständigkeit (עצמאות מדומה). אם אתם עובדים כמעט בלעדית עבור לקוח אחד, בשעות קבועות ותחת הנחיותיו, הרשויות עלולות לראות בכם "שכיר מוסווה" – עם חבות רטרואקטיבית בביטוח לאומי הן שלכם והן של ה"לקוח". גוונו לקוחות, ושמרו על עצמאות אמיתית בעבודה.
התעלמות ממקדמות המס. בשנה השנייה מגיעות המקדמות הרבעוניות אל ה-Finanzamt לצד יישוב חשבון השנה הקודמת – מכה תזרימית כפולה למי שלא נערך.
ערבוב כספים אישיים ועסקיים. בלי הפרדה, אתם לא באמת יודעים כמה העסק מרוויח, והדוח השנתי הופך לחקירה בלשית.
דחיית ייעוץ מס "כי זה יקר". בשנה הראשונה, פגישה אחת עם Steuerberater לרוב מחזירה את עצמה פי כמה – בטעויות שנמנעו ובניכויים שלא פספסתם.
מה חשוב לדעת דווקא כישראלי
אמנת המס בין ישראל לגרמניה. קיימת אמנה למניעת כפל מס, כך שבאופן עקרוני לא תשלמו פעמיים על אותה הכנסה. אבל "עקרונית" זו לא "אוטומטית": אם יש לכם הכנסות גם בישראל (שכר דירה מדירה שהשארתם, לקוחות ישראלים, השקעות), הטיפול נעשה מורכב – וזו בדיוק הנקודה שבה Steuerberater שמכיר את האמנה שווה כל שקל.
עוסק ישראלי קיים. אם יש לכם עוסק פטור או מורשה בישראל, הוא אינו עובר לגרמניה – מדובר בשתי מערכות נפרדות. אם עברתם להתגורר ולעבוד בגרמניה, מרכז החיים העסקי עובר לכאן, וכאן תירשמו ותשלמו מס על הפעילות המקומית. אל תניחו שהתנהלות מול רשות המסים בישראל "מכסה" אתכם בגרמניה.
חשבוניות ללקוחות בישראל. שירותים שאתם מספקים ללקוח עסקי מחוץ לאיחוד האירופי (למשל בישראל) נחשבים בדרך כלל "ייצוא שירותים" – ולרוב לא נגבה עליהם מע"מ גרמני, אבל חובה לתעד זאת נכון בחשבונית ובדוחות. אל תמציאו כללים לבד; זו נקודה שכדאי לוודא מול יועץ.
מחסום השפה והבירוקרטיה. ELSTER, השאלונים והתכתובת עם ה-Finanzamt הם בגרמנית. אל תתביישו להיעזר – ב-Steuerberater, בשירותי תרגום, או בקהילה הישראלית שכבר עברה את זה. טעות נפוצה היא לנחש תשובות בטופס גרמני שלא הבנתם עד הסוף; עדיף לשאול.
שאלות נפוצות
כמה זמן לוקח להירשם? Freiberufler – מספר שבועות עד קבלת ה-Steuernummer אחרי הגשת השאלון. Gewerbe – ה-Gewerbeanmeldung עצמו מיידי, וה-Steuernummer מגיע אחר כך.
האם אני חייב יועץ מס? לא חוקית (למעט חברות בע"מ בפועל), אבל בשנה הראשונה או עם הכנסות משתי מדינות – מומלץ מאוד.
כדאי לי לבחור "עוסק קטן" (Kleinunternehmer)? אם הלקוחות שלכם פרטיים והוצאות התשומה נמוכות – לרוב כן. אם אתם B2B או משקיעים הרבה בציוד – לרוב עדיף לגבות מע"מ ולקזז תשומות.
אני מפתח/ת תוכנה – אני Freiberufler? לעיתים כן (פיתוח דמוי-הנדסי ללקוחות), אבל לא תמיד. ה-Finanzamt מכריע לפי תיאור הפעילות; בגבול – התייעצו.
אפשר להיות גם שכיר וגם עצמאי? כן, זה נפוץ. חשוב לדווח על שתי ההכנסות, ולשים לב שהעצמאות אינה "עצמאות מדומה" מול המעסיק.
מה קורה אם עברתי את סף המע"מ באמצע השנה? זה לא עובד לפי צפי ואין ארכה עד סוף השנה. כבר החשבונית שאיתה חצית את התקרה (€25,000 בשנת הפתיחה, €100,000 בשנים שאחריה) חייבת במע"מ מלא, וממנה והלאה חלות עליכם חובות הדיווח הרגילות. לכן בודקים את המחזור המצטבר לפני שמוציאים כל חשבונית גדולה: חשבונית שיצאה בלי מע"מ אחרי החצייה תשאיר אתכם לשלם את ה-19% מכיסכם.
כמה כסף כדאי שיהיה לי בצד לפני שמתחילים? מעבר לרשת הביטחון האישית, החזיקו רזרבה למיסים ולביטוח בריאות – הפרשת כשליש מכל הכנסה היא כלל אצבע טוב.
מקורות
הנתונים, הסעיפים והנהלים במדריך הזה נבדקו מול מקורות ראשוניים באוגוסט 2026: לשון החוק עצמה, רשויות פדרליות ומדינתיות, והמוסדות האחראים. הבדיקה נעשתה בהליך רב-שלבי שכלל אימות נגדי לכל ממצא. היכן שלא הצלחנו לאמת נתון מול מקור ראשוני, כתבנו זאת במפורש ולא הצגנו אותו כמאומת.
- BAMF – היתר שהייה לעבודה עצמאית (§21 AufenthG) – bamf.de
- Service Berlin – רישום עסק (Gewerbeanmeldung) – service.berlin.de
- ELSTER – Fragebogen zur steuerlichen Erfassung – elster.de
- Berlin.de – שאלות ותשובות על Gewerbesteuer – berlin.de
- Gesetze im Internet – §35 EStG (קיזוז מס עסקי) – gesetze-im-internet.de
- IHK Berlin – רישומים והיתרים לעצמאים – ihk.de
המידע כאן הוא מידע כללי ואינו ייעוץ מס, פנסיוני או פיננסי. סכומים, מדרגות וזכאויות משתנים משנה לשנה ולפי הנסיבות האישיות. לפני קבלת החלטה, כדאי להתייעץ עם יועץ מס (Steuerberater) או עם איש מקצוע מוסמך.
תגובות
כדי להוסיף תגובה צריך חשבון. ההרשמה חינם ולוקחת דקה.
הרשמהתגובות בעמוד הזה גלויות לכל אחד/ת שנכנס/ת לדף, גם בלי חשבון.
נעים להכיר 👋
הצטרפו בחינם ונרכיב לכם מסלול אישי לפי השלב שלכם — ונשמור לכם את ההתקדמות.