
מעבר לברלין בגיל מבוגר (45+): מה שונה, ומה חייבים לתכנן
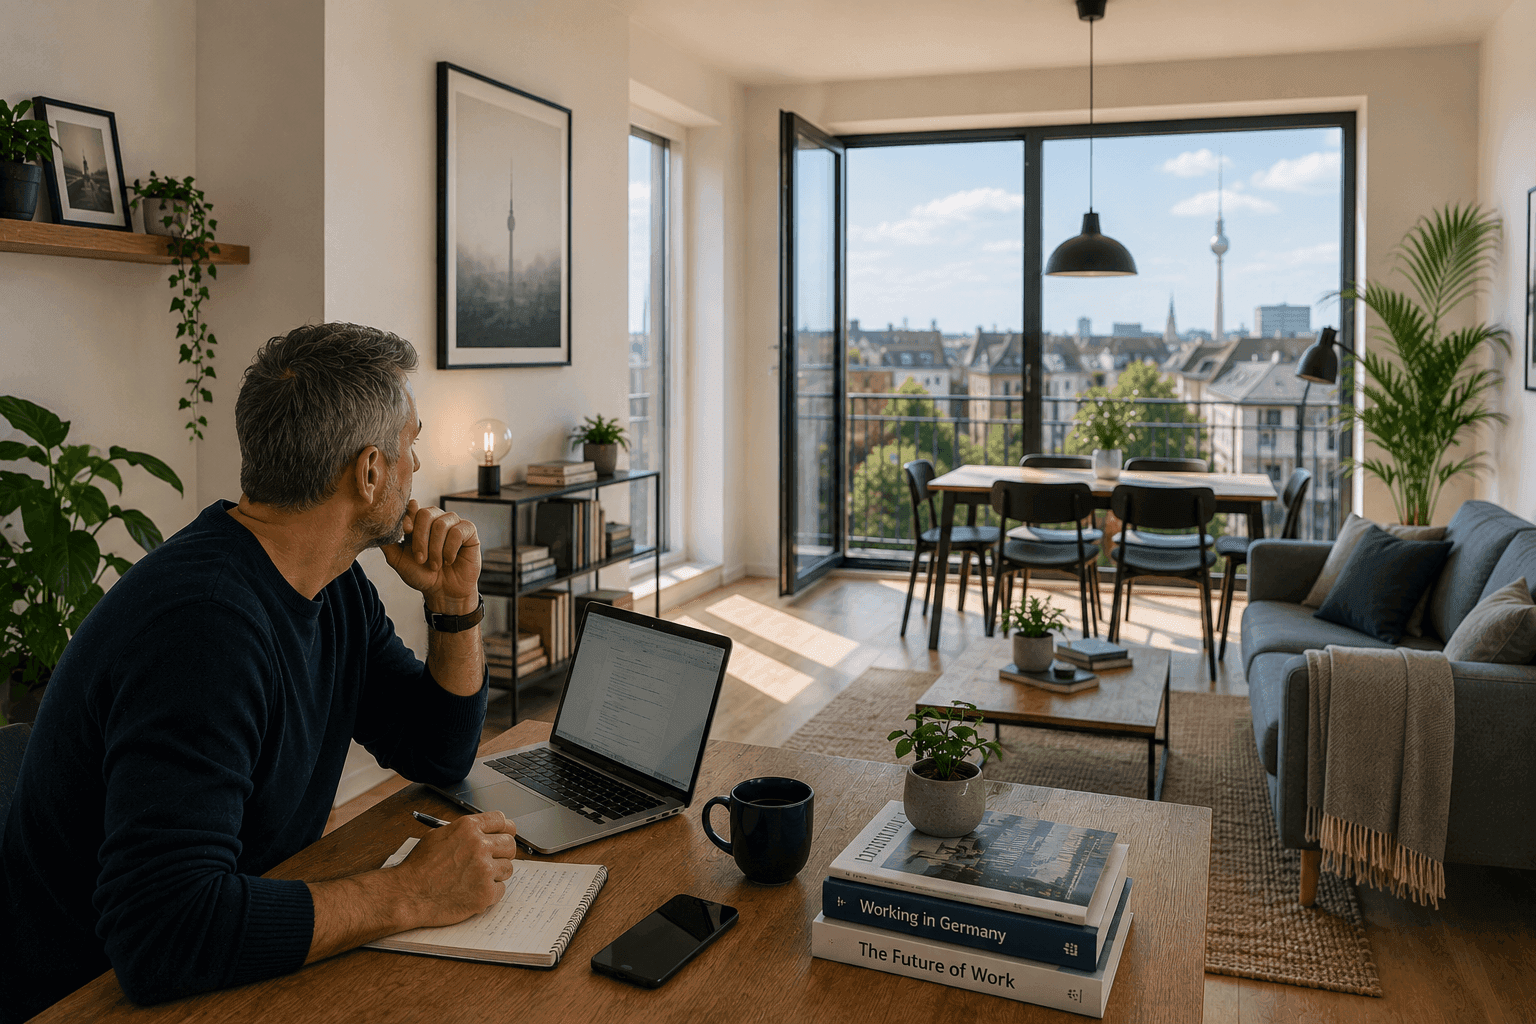
גיל 50 ומעבר לברלין – אפשרי, אבל המשחק משתנה
רוב מדריכי הרילוקיישן כתובים כאילו כולם בני 28, רווקים, ומגיעים למשרת הייטק ראשונה. אבל חלק גדול מהישראלים ששוקלים מעבר לברלין הם בני 45, 50 ואפילו 60 – עם קריירה, משפחה, חסכונות, ושאלות אחרות לגמרי.
הבשורה: המעבר בגיל מבוגר בהחלט אפשרי, ואין "גיל מקסימלי" לויזה. אבל שלושה תחומים משנים את הכללים דרמטית עם הגיל – ביטוח בריאות, פנסיה, וקריירה – ואם לא מתכננים אותם מראש, אפשר ליפול למלכודות יקרות. המדריך הזה עובר על מה שונה, ומה חייבים לסדר לפני שמחליטים.
ויזה – אין מגבלת גיל, אבל יש "כלל ה-45"
אין גיל מקסימלי חוקי לרוב הויזות: Blue Card, ויזת עבודה וכרטיס ההזדמנויות (Chancenkarte) פתוחים בכל גיל. אבל שימו לב לשתי נקודות:
- כלל ה-45: למי שמעל גיל 45 ומגיש בקשה ראשונה להיתר עבודה כעובד מקצועי, נדרש בדרך כלל שכר גבוה יותר – סדר גודל של כ-55% מתקרת ההפרשה לפנסיה, בערך 53,000€ ברוטו בשנה נכון ל-2026 – או הוכחת הסדר פנסיוני מספק. המטרה: לוודא שתוכלו לפרנס את עצמכם גם בזקנה.
- אין "ויזת פנסיונר": גרמניה לא מציעה ויזת פרישה ייעודית. מי שלא עובד עובר לרוב דרך איחוד משפחות (ילד בוגר שגר בגרמניה) או מסלול עצמאי/פרילנסר.
- ניסיון נחשב: בכרטיס ההזדמנויות הגיל הצעיר נותן יותר נקודות, אבל ניסיון מקצועי ומיומנויות מבוקשות מפצים.
לסקירת כל המסלולים ראו את מדריך סוגי הויזות.
ביטוח בריאות – הגורם הקריטי ביותר בגיל מבוגר
זו הנקודה שהכי חשוב להבין לפני שעוברים אחרי גיל 50, והיא יכולה לעלות עשרות אלפי יורו:
- כלל ה-55 (§6 SGB V): מי שמגיע לגרמניה בגיל 55 ומעלה, והיה מבוטח פרטית / עצמאי / לא ב-GKV ברוב חמש השנים שקדמו – ברוב המקרים כבר לא יכול להצטרף לביטוח הציבורי (GKV), ונעול בביטוח הפרטי (PKV) היקר לכל החיים.
- PKV מתייקר עם הגיל: הפרמיה מבוססת גיל ומצב בריאות ורק עולה – עולה בגיל 50+ עלול לשלם 400€–700€ ומעלה בחודש, כולל בפנסיה, כשההכנסה יורדת.
- הדלת ל-GKV: מסלול של עבודה כשכיר מתחת לתקרת ה-JAEG פותח את הביטוח הציבורי – שם הפרמיה לפי הכנסה, לא גיל. אם GKV חשוב לכם, בדקו את הזכאות מוקדם.
זה כל כך מרכזי שכתבנו עליו בהרחבה – ראו את המדריך המלא לביטוח בריאות (GKV מול PKV), ובינתיים סדרו ביטוח בריאות זמני לתקופת המעבר.
פנסיה – כשמתחילים מאוחר
מי שמתחיל לעבוד בגרמניה בגיל 50 לא יבנה פנסיה גרמנית משמעותית – וזה בסדר, אם מתכננים נכון:
- סף מינימלי: צריך לפחות 5 שנות הפרשה (60 חודשים) כדי לקבל קצבת פנסיה גרמנית חודשית. פחות מזה – אין קצבה שוטפת.
- אמנת הביטוח הסוציאלי ישראל-גרמניה: במקרים מסוימים אפשר לצרף תקופות ביטוח משתי המדינות כדי לעמוד בסף. אם עבדתם בשתיהן – שווה לבדוק מול ה-DRV.
- הישענו על מה שיש: החיסכון הישראלי, הפנסיה הישראלית וחיסכון פרטי (Depot/ETF) חשובים יותר מהפנסיה הגרמנית כשמתחילים מאוחר.
להעמקה: פנסיה בגרמניה – המדריך המלא, ואם בסוף עוזבים – החזר דמי הפנסיה.
קריירה אחרי 45 – המציאות (והצדדים החיוביים)
שוק העבודה הגרמני שונה מהישראלי, וגם פקטור הגיל מתנהג אחרת:
- ניסיון מבוקש: במחסור כוח האדם (הנדסה, IT, מקצועות טכניים ובריאות) מעסיקים גרמניים דווקא מחפשים אנשים מנוסים – הניסיון שלכם הוא נכס.
- אפליית גיל קיימת בשוליים: אסורה בחוק, אך קורית בחלק מהתפקידים. פיצוי: מיקוד בתחומי מחסור ורשת קשרים.
- עצמאות כחלופה: פרילנס וייעוץ מאפשרים למנף ותק בלי לעבור מסננת גיוס.
ראו את חיפוש עבודה בגרמניה ואת ויזת פרילנסר.
שפה, קהילה ותחושת שייכות
בגיל מבוגר יותר, שני דברים דורשים מאמץ מודע: השפה והחברה.
- גרמנית: אפשר ללמוד בכל גיל, וזה קריטי לתחושת שייכות ולאזרחות (רמה B1). היתרון של העברית – היכרות עם מינים דקדוקיים ושורשים – עוזר.
- לבנות מעגל חברתי: בגיל מבוגר קשה יותר להכיר אנשים חדשים. הקהילה הישראלית בברלין, מועדונים (Verein) ומפגשים מקלים מאוד.
ראו: לימוד גרמנית בברלין, בניית מעגל חברתי, והקהילה היהודית בברלין.
תכנון פיננסי – רשת ביטחון גדולה יותר
מעבר בגיל מבוגר דורש כרית כלכלית גדולה יותר מזו של בן 28. קחו בחשבון: עלות ביטוח בריאות פרטי גבוהה (אם נעולים ב-PKV), פחות שנים לבנות הכנסה בגרמניה, ותקופת הסתגלות ארוכה יותר בשוק העבודה. הכלל: תכננו רזרבה נדיבה יותר, והתייעצו עם יועץ מס ופנסיה שמכיר עולים לפני שמחליטים.
לתקצוב המעבר ראו את כמה כסף צריך למעבר לברלין.
שאלות נפוצות
יש גיל מקסימלי לויזה לגרמניה? לא לרוב הויזות. אבל מעל 45 נדרש שכר גבוה יותר או הוכחת פנסיה בבקשת עובד מקצועי.
אפשר להצטרף לביטוח הבריאות הציבורי אחרי 55? לרוב לא, אם לא הייתם ב-GKV ברוב 5 השנים שקדמו (כלל ה-55). מסלול עבודה כשכיר יכול לפתוח דלת.
משתלם לבנות פנסיה גרמנית בגיל 50? מעט. צריך 5 שנים למינימום; הישענו על חיסכון קיים ועל אמנת המס/ביטוח סוציאלי בין המדינות.
קשה למצוא עבודה אחרי 50? תלוי בתחום. במקצועות מחסור ניסיון הוא יתרון; אפליית גיל קיימת בשוליים.
אין ויזת פרישה? נכון. מי שלא עובד עובר לרוב דרך איחוד משפחות או מסלול עצמאי.
מקורות
העובדות אומתו מול מקורות רשמיים ועדכניים (2026, יולי 2026):
- Make it in Germany – Skilled workers over 45 / visa routes – make-it-in-germany.com
- Deutsche Rentenversicherung – פנסיה – deutsche-rentenversicherung.de
- §6 SGB V – כלל ה-55 בביטוח בריאות – gesetze-im-internet.de
המידע כאן הוא מידע כללי ואינו ייעוץ מס, פנסיוני או פיננסי. סכומים, מדרגות וזכאויות משתנים משנה לשנה ולפי הנסיבות האישיות. לפני קבלת החלטה, כדאי להתייעץ עם יועץ מס (Steuerberater) או עם איש מקצוע מוסמך.
תגובות
כדי להוסיף תגובה צריך חשבון. ההרשמה חינם ולוקחת דקה.
הרשמהתגובות בעמוד הזה גלויות לכל אחד/ת שנכנס/ת לדף, גם בלי חשבון.
נעים להכיר 👋
הצטרפו בחינם ונרכיב לכם מסלול אישי לפי השלב שלכם — ונשמור לכם את ההתקדמות.