
איך בוחרים קופת חולים בגרמניה – לפי מה שבאמת שונה
🗺️
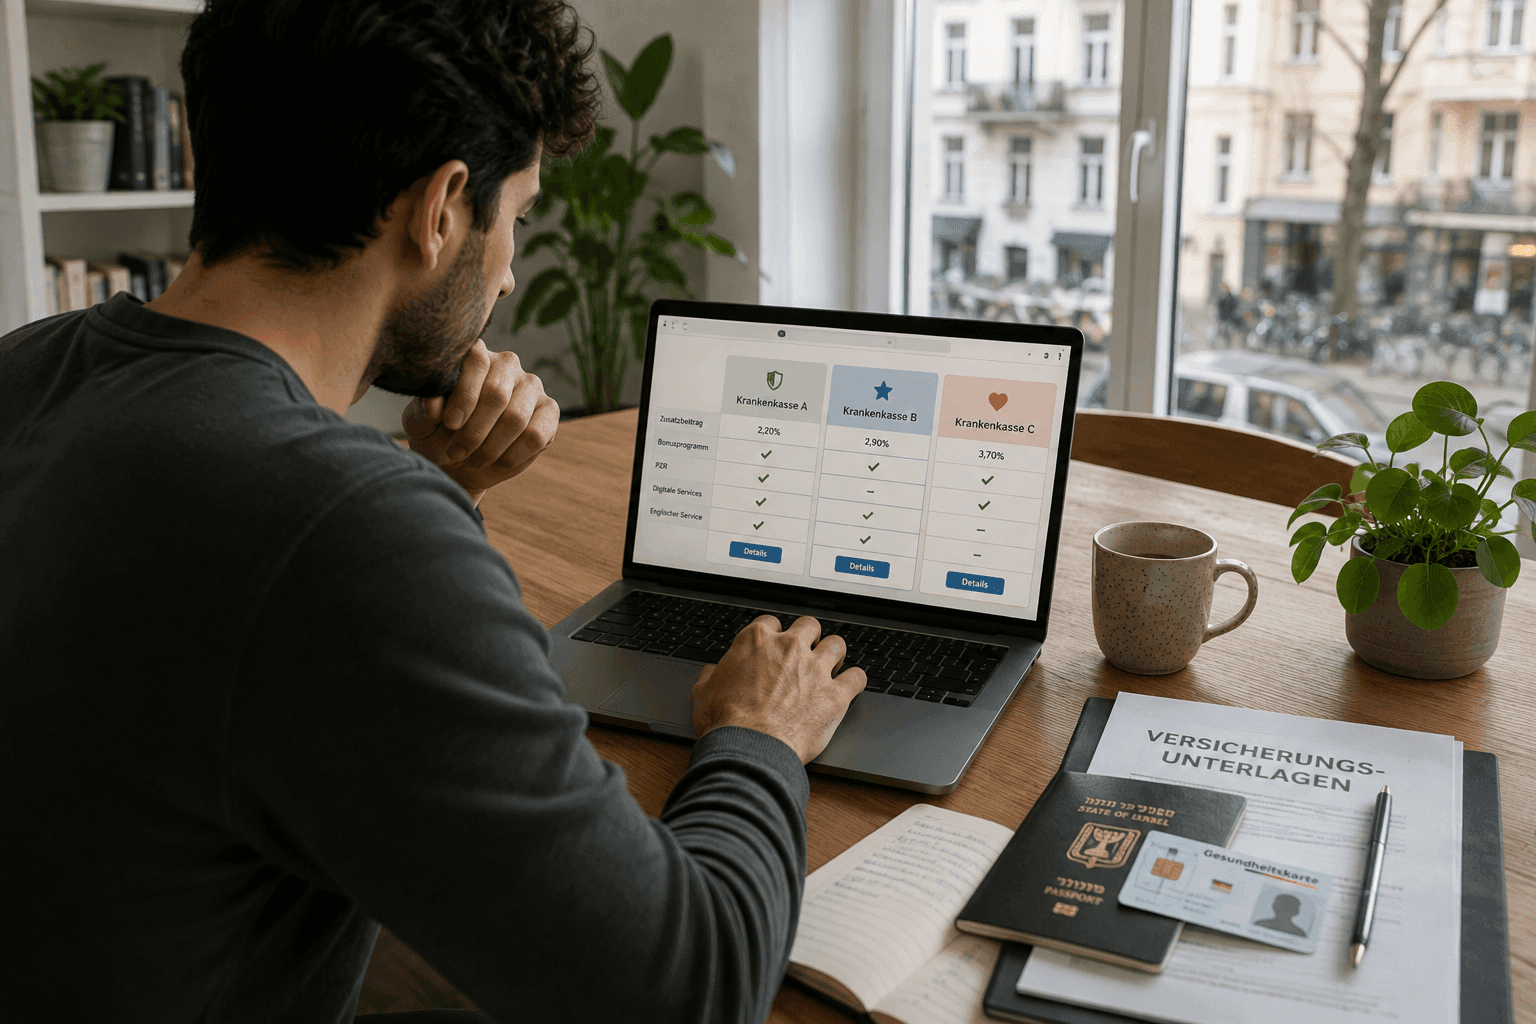
כל קופות ה-GKV נותנות אותו סל בסיס – השוו Zusatzbeitrag, שירות באנגלית והטבות (TK/AOK/Barmer) ואז הירשמו לקופה שבחרתם.
הצטרפו בחינם כדי לקבל מסלול מעבר מותאם אישית לשלב שלכם – ולעקוב אחרי כל צעד בדרך.
אתם בוחרים את הקופה – וזה מפתיע
בישראל אתם ברשומים לקופת חולים ומעבירים כשרוצים. בגרמניה – אתם בוחרים בעצמכם. בפועל קיימות 93 קופות (Krankenkassen, נכון ל-19.8.2026), אבל אף אחד לא בוחר מתוך 93: §173 SGB V מגדיר מי פתוח בפניכם – קופת ה-AOK של אזור המגורים או העבודה, כל קופת Ersatzkasse (TK, Barmer, DAK, KKH, HEK, hkk), קופת ה-BKK של המעסיק שלכם, קופות BKK ו-IKK אזוריות שנפתחו לציבור, וה-Knappschaft; וכן הקופה שבה הייתם מבוטחים לאחרונה, לרבות כמבוטחים משפחתיים (§173(2) Nr. 5); ⭐ ובמיוחד הקופה שבה מבוטח/ת בן/בת הזוג (§173(2) Nr. 6), גם אם היא אינה פתוחה לכם מכל טעם אחר. לסטודנטים/ות נפתחת בנוסף ה-AOK של מקום המוסד (§173(3)). 21 מהקופות סגורות לחלוטין ומיועדות רק לעובדי חברה מסוימת (ספירה שלנו מתוך הרשימה הרשמית של GKV-Spitzenverband, מסוננת לפי מדינה, נכון ל-19.8.2026, ולא נתון שהאיגוד מפרסם ככזה). לתושבי ברלין פתוחות בפועל כ-46 קופות; אפשר לסנן את הרשימה לפי מדינה באתר GKV-Spitzenverband. והתחרות ביניהן היא על מחיר, על שירות ועל שירותים משלימים – לא על הרפואה. וצריך קופה כדי להשלים את הוויזה – אבל לא כדי להתחיל לעבוד, וזה הפוך ממה שרובנו מניחים. הביטוח מתחיל אוטומטית ביום הכניסה ליחסי העבודה (§186(1) SGB V), ורק אחר כך יש לכם שבועיים למסור למעסיק באיזו קופה בחרתם (§175(3) SGB V) – אז אל תדחו תאריך התחלה בגלל זה. להיתר השהייה, לעומת זאת, כן צריך הוכחת ביטוח: §2(3) AufenthG מגדיר "קיום מובטח" ככולל ביטוח בריאות מספק בלי הסתמכות על כספי ציבור, וקובע במפורש שחברות ב-GKV נחשבת מספקת. אז זו אחת ההחלטות הראשונות.
⚠️ ולפני הכול: האם אתם בכלל רשאים לבחור. מי שמתחיל/ה לעבוד כשכיר/ה מתחת לתקרת ה-JAEG – 77,400€ לשנה, כלומר 6,450€ לחודש ב-2026 – חייב/ת ב-GKV, והבחירה פתוחה בפניכם. מי שנכנס/ת ישר לעצמאות כעיסוק עיקרי – לרוב לא: הצטרפות מרצון (§9 SGB V) דורשת ותק ביטוח גרמני קודם שאין למי שרק הגיע/ה, למעט שני חריגים – עבודה ראשונה בגרמניה מעל התקרה, והיתר חוקר/ת לפי §18d AufenthG בתוך שלושה חודשים. ⚠️ ופרט שנוגע לאזרחי מדינה שלישית, כלומר גם לישראלים: §186(11) SGB V חל על ביטוח החובה ה"קולט" לפי §5(1) Nr. 13 בלבד, ושם אכן החברות אינה מתחילה לפני היום הראשון לתוקף היתר השהייה. הוא אינו משנה את הכלל לשכירים: מי שמתחילים לעבוד נכנסים לקופה מיום הכניסה ליחסי העבודה לפי §186(1), גם אם ההיתר עדיין לא הונפק. כלומר החלון הלא-מכוסה הוא בין הנחיתה לבין האירוע שמקים את חובת הביטוח – יום העבודה הראשון, ההרשמה ללימודים או קביעת המגורים לצורך ביטוח משפחתי – ולא בין הנחיתה לבין ההיתר. כלומר בין הנחיתה על ויזה לאומית לבין קבלת ההיתר יש חלון שאינו מכוסה – בדיוק בזמן שבו רשות ההגירה דורשת מכם להוכיח ביטוח. פירוט: ביטוח בריאות וביטוח בריאות זמני.
⭐ מה שונה ומה זהה
הנקודה שמסדרת הכול: סל השירותים הרפואי כמעט זהה בכל הקופות – כך קובע החוק. אז על מה מתחרים?
- התוספת (Zusatzbeitrag): השיעור הבסיסי זהה בכל הקופות – 14.6% ב-2026, ו-14.0% ב-2026 למי שמוותר/ת על דמי מחלה (בעיקר עצמאים), אבל התוספת משתנה בין קופות – בטווח של 2.18% עד 4.39%, נכון ל-19.8.2026. ⚠️ ושימו לב להבחנה שמבלבלת כמעט את כולם: המספר 2.9% שמופיע בכל מקום הוא "התוספת הממוצעת" שמשרד הבריאות הפדרלי קובע מראש לכל שנה ומפרסם בעיתון הרשמי (§242a SGB V) – ערך התייחסות חוקי לשנת 2026, לא ממוצע השוק. הקופות הגדולות נעות בפועל בין 2.69% ל-3.50% ב-2026, אז אל תתכננו תקציב לפי 2.9% אלא לפי השיעור של הקופה שבחרתם. ומי משלם: לשכירים התוספת מתחלקת חצי-חצי עם המעסיק (§249 SGB V), ורק עד תקרת ההפרשות – 5,812.50€ לחודש ב-2026. לעצמאים בביטוח מרצון אין חצי-מעסיק, ושם הפער המלא נופל עליכם. זה מנוף העלות הגדול – ובעיקר לעצמאים.
- תוכניות בונוס (Bonusprogramm, §65a SGB V): כל קופה קובעת בתקנון שלה על מה היא מזכה – בדיקות מונעות, חיסונים, חדר כושר, גמילה מעישון – ואין תקרה בחוק. בחלק מהקופות מדובר בכ-200€ בשנה במזומן (רמת תקנון של קופה בודדת, 2026; §65a אינו קובע תקרה כלל, ולכן בדקו בתקנון של הקופה שלכם), ולעיתים יותר אם ממירים את הנקודות למימון פעילות בריאותית. ⚠️ ופרט מס שרבים מפספסים: לפי §10(2b) לחוק מס ההכנסה הגרמני (בתוקף מ-1.1.2025, וכך גם ב-2026), בונוס של עד 150€ לאדם בשנה נחשב שירות של הקופה; מעל הסכום הזה הוא נחשב החזר דמי ביטוח ומקטין את ניכוי דמי הביטוח בדוח המס. ואפשר לחלוק על כך – החוק מתיר לנישום/ה להוכיח שהסכום העודף אינו החזר דמי ביטוח.
- שירותים משלימים (Satzungsleistungen, §11(6) SGB V) – כאן הקופות באמת נבדלות, אבל שימו לב מה משתנה. ניקוי אבנית מקצועי (PZR) אינו שירות סל: הקופות מחזירות חלק מהעלות, והסכום שונה מאוד ביניהן – ב-TK, למשל, ההחזר הוא 40€ בשנה (2026). בדקו כמה הקופה מחזירה, לא כמה הטיפול עולה. ⚠️ ורפואה משלימה מצטמצמת: תרופות הומיאופתיות ואנתרופוסופיות כבר אינן בסל (§31(1) SGB V, מ-30.7.2026), ולפי חוק ייצוב שיעורי ההפרשה הן גם לא יוכלו להינתן כשירות תקנון החל מ-1.1.2027 – והאיסור חל גם על טיפולים אנתרופוסופיים, לא רק על תרופות. שירותים כמו אוסטאופתיה, חיסוני נסיעות, תמיכה בהיריון ולידה ועזרה בבית כן ממשיכים להיות הבדל בין קופות.
- דיגיטל ושפה: איכות האפליקציה ותמיכה באנגלית.
הקופות הגדולות, ומי ידידותי לזרים
הקופות המרכזיות: קופות ה-Ersatzkassen הארציות – TK, Barmer, DAK, KKH, HEK ו-hkk – שפתוחות לכולם בכל גרמניה; ה-Knappschaft; קופות BKK ו-IKK אזוריות; ו-AOK. ⚠️ ו-"AOK" אינה קופה אחת אלא 11 קופות אזוריות נפרדות, וכל אחת קובעת תוספת משלה – מ-2.47% ועד 3.50% ב-2026. אתם רשאים לבחור רק את ה-AOK של אזור המגורים או העבודה שלכם (§173 SGB V). בברלין זו AOK Nordost, שהיא במקרה היקרה מבין ה-AOK-ים: 3.50% ב-2026.
⭐ TK (Techniker) היא בחירה נפוצה בקרב עולים, ומשתי סיבות שאפשר לבדוק. הראשונה כספית: התוספת שלה עומדת על 2.69% ב-2026 (שיעור כולל 17.29%, עדכון 17.2.2026); 2.45% היה שיעור 2025. לעומתה, התוספת הממוצעת שקבע משרד הבריאות הפדרלי ל-2026 היא 2.9%, ו-AOK Nordost, קופת ה-AOK של ברלין, גובה 3.50%. כלומר החיסכון מול הקופה היקרה בברלין הוא כ-0.81 נקודת אחוז, שנחלקת חצי-חצי עם המעסיק לשכירים ונופלת עליכם במלואה בביטוח מרצון. השנייה מעשית: אתר, אפליקציה ושירות טלפוני באנגלית, ותהליך הצטרפות באנגלית. שיעור התוספת משתנה מדי שנה – בדקו אותו באתר הקופה לפני שמצטרפים.
איך מחליפים
- אחרי 12 חודשים אפשר לעבור בכל עת. תקופת ההודעה נספרת עד סוף החודש שאחרי הבא, מהחודש שבו הגשתם (§175(4) SGB V) – כלומר בפועל בין חודשיים לשלושה, ולא "חודשיים" בדיוק – והקופה החדשה מטפלת בהחלפה בשבילכם.
- ⭐ זכות ביטול מיוחדת: אם הקופה שלכם מעלה את התוספת, מותר לעבור גם לפני שחלפו 12 חודשים – אבל שני פרטים קובעים אם תוכלו להשתמש בזכות. יש דדליין: את ההצהרה מגישים לקופה החדשה עד סוף החודש שעבורו נגבית לראשונה התוספת המוגדלת (§175(4) SGB V), ומי שמפספס/ת את החודש הזה חוזר/ת לתקופת המחויבות של 12 חודשים. והמעבר אינו מיידי: רק נעילת 12 החודשים מוסרת, תקופת ההודעה הרגילה ממשיכה לרוץ, ולפי משרד הבריאות הפדרלי ממשיכים לשלם את התוספת המוגדלת עד שהמעבר נכנס לתוקף. בפועל: העלאה מ-1 בינואר, פעולה בינואר, כיסוי חדש מ-1 באפריל.
⚠️ ומה שהשתנה ביולי 2026: אף אחד כבר לא חייב להודיע לכם. עד יולי 2026, קופה שהעלתה את התוספת הייתה חייבת לשלוח לכל מבוטח/ת מכתב נפרד חודש מראש, להסביר את זכות הביטול המיוחדת, לציין את התוספת הממוצעת הארצית – ואם השיעור החדש שלה גבוה מהממוצע, גם לומר במפורש שאפשר לעבור לקופה זולה יותר. חוק ייצוב שיעורי ההפרשה (GKV-Beitragssatzstabilisierungsgesetz), שפורסם ב-29 ביולי 2026 ונכנס לתוקף למחרת, ביטל את חובת ההודעה הזאת. הזכות נשארה, ההתראה נעלמה, והדדליין הוא חודש אחד. ⭐ אז מה עושים: פעם ברבעון בדקו בעצמכם את השיעור של הקופה שלכם ברשימה הרשמית שה-GKV-Spitzenverband מחויב בחוק לפרסם ולעדכן (§242(5) SGB V), ושימו לב שהתוספת יכולה להשתנות גם באמצע שנה ולא רק בינואר. וזה לא תיאורטי: AOK Nordost, קופת ה-AOK של ברלין, גובה 3.50% ב-2026 – מעל התוספת הממוצעת – ולפי הכלל הישן כל מבוטח/ת שלה היה/הייתה מקבל/ת מכתב שאומר שקיימת קופה זולה יותר. היום אף אחד לא ישלח אותו.
אז הבחירה ביום הראשון היא בסיכון נמוך לשכירים – קל להחליף אחרי שנה. לרוב העולים: להתחיל בקופה עם שירות באנגלית ועם תוספת נמוכה, ולבדוק מחדש אחרי שנה. ⚠️ לעצמאים זה שונה, וכדאי לדעת לפני שחותמים: עצמאי/ת שרוצה דמי מחלה מהקופה מצהיר/ה על כך בפניה (Wahlerklärung, §44(2) SGB V) ועובר/ת מהשיעור המופחת 14.0% לשיעור המלא 14.6% (שיעורי 2026). ההצהרה הזאת כובלת אתכם לשלוש שנים (§53(8) SGB V), ובתקופה הזאת מעבר קופה נדחה עד תום התקופה (§175(2) SGB V). תעריף דמי מחלה נפרד (Wahltarif לפי §53(6)) חמור עוד יותר: מי שבחר/ה בו מוצא/ת גם מזכות הביטול המיוחדת, כך שגם העלאת תוספת לא תשחרר. ⭐ ומה שלא כובל: תעריפי בחירה לפי §53(3) – השתתפות בתוכנית רופא/ת משפחה (HzV) ובתוכניות מחלות כרוניות (DMP). לאלה אין תקופת מחויבות כלל, ואפשר להצטרף אליהם בלי חשש. שאלו איזה סעיף חל לפני שאתם חותמים.
להירשם ביום הראשון – ומה שכדאי לדעת
כי הביטוח כבר רץ מהיום הראשון בעבודה, וכי היתר השהייה דורש הוכחת ביטוח, זה מהצעדים הראשונים. בפועל: בוחרים קופה, ממלאים טופס הצטרפות (אונליין), ומקבלים אישור וכרטיס בריאות (Gesundheitskarte). המעסיק מנכה את דמי הביטוח מהשכר אוטומטית.
ומה אם פשוט לא בוחרים? המעסיק יבחר בשבילכם. §175(3) SGB V נותן לכם שבועיים מרגע תחילת חובת הביטוח – כלומר מהיום שבו מתחילים יחסי העבודה לפי החוזה, לא מיום הנחיתה – למסור את שם הקופה. לא מסרתם, הגורם המדווח חייב לרשום אתכם בקופה שבה הייתם מבוטחים לאחרונה; ולמי שאין היסטוריית ביטוח בגרמניה, כלומר כמעט כל עולה חדש/ה, בקופה כלשהי מבין הפתוחות לפי §173 – ולהודיע לכם על כך בכתב בדיעבד. ומכיוון שמרגע ההצטרפות אתם כבולים 12 חודשים, והפער בין הזולה ליקרה הוא 2.18% מול 4.39% (נכון ל-19.8.2026), שבועיים של פסיביות עולים כסף. בחרו בעצמכם.
ושני דברים ששווה לזכור:
- ביטוח משפחתי – בן/בת זוג שמרוויח/ה עד 565€ לחודש ב-2026 וילדים מבוטחים דרככם בלי תשלום נוסף (Familienversicherung). הסף נבדק חודשית; לשכירים מנוכה ממנו קודם סכום קבוע, כך שבפועל אפשר להרוויח מעט יותר, ואילו בעבודת Minijob הסף הוא 603€ ברוטו ב-2026 בלי ניכוי. זה יתרון גרמני אמיתי, ועד סוף 2027 הוא גם חינם לחלוטין. ⚠️ ומ-1 בינואר 2028 זה משתנה לבן/בת הזוג: §242b SGB V, שנחקק ביולי 2026, מוסיף תוספת של 2.5 נקודות אחוז עבור בן/בת זוג המבוטחים כבני משפחה – והחבר/ה בקופה נושא/ת אותה לבד, בלי חצי-מעסיק. כ-100€ בחודש על שכר של 4,000€. הילדים נשארים חינם. יש פטורים – בין היתר כשיש בבית ילד/ה מתחת לגיל 12 – והם אינם אוטומטיים: חובת הדיווח מוטלת עליכם. הפירוט המלא במדריך הביטוח המשפחתי.
- ⚠️ פרילנסרים – הסיפור שונה לגמרי, ולא רק בתשלום. עולה חדש/ה שנכנס/ת ישר לעצמאות כעיסוק עיקרי לרוב אינו/ה יכול/ה להצטרף ל-GKV בכלל, ומנותב/ת לביטוח פרטי (PKV): עצמאות אינה יוצרת חברות-חובה (§5(5) SGB V), וביטוח מרצון (§9 SGB V) דורש ותק ביטוח גרמני קודם שאין למי שרק הגיע/ה. שלוש דלתות ששווה לבדוק לפני שמניחים שאין: חברות ב-KSK (אמנים ויוצרים) היא חברות-חובה ב-GKV; ביטוח משפחתי דרך בן/בת זוג שב-GKV אינו דורש ותק; ולמחזיקי היתר חוקר/ת לפי §18d AufenthG יש חלון של שלושה חודשים להצטרפות מרצון. ⚠️ ומ-1 בינואר 2027, למי שעוזב/ת משרה ויוצא/ת לעצמאות: נוספת תקופת המתנה של שלושה חודשים לדמי מחלה. ההצהרה לקופה (Wahlerklärung) מזכה מיד רק אם היא מגיעה בתוך 14 יום ממועד שינוי המעמד, כלומר מהיום שהתחלתם לעבוד כעצמאים; אחרת הזכאות נפתחת רק אחרי שלושה חודשים, ומחלה שנופלת בתוך התקופה הזאת דוחה את הפתיחה עד לאחר ההחלמה. ⭐ ויש חריג ששווה לדעת: אם אי-הכושר בתוך תקופת ההמתנה נגרם בתאונה שאירעה בתוך אותה תקופה, הזכאות לדמי מחלה נפתחת מהיום הראשון של המחלה, בלי המתנה ובלי דחייה. ראו ביטוח בריאות לפירוט.
שאלות נפוצות
אני בוחר/ת קופה או משויך/ת? בוחרים. קיימות 93 קופות (נכון ל-19.8.2026), אבל אף אחד לא בוחר מתוך 93: §173 SGB V קובע אילו פתוחות בפניכם, ובברלין זה כ-46. התחרות ביניהן היא על מחיר ועל שירות.
יש הבדל ברפואה בין קופות? כמעט לא – סל השירותים קבוע בחוק (§11 SGB V) ובהנחיות ה-G-BA, וזהה בכל הקופות. ההבדל הוא בתוספת, בבונוסים ובשירותי התקנון – ואלה מצטמצמים: מ-1.1.2027 לא יהיה אפשר להציע רפואה הומיאופתית ואנתרופוסופית כשירות תקנון.
איזו קופה למי שלא מדבר/ת גרמנית? יש כמה: TK, AOK Nordost, DAK ו-Barmer מציעות שירות באנגלית. השוו ביניהן לפי התוספת – שם ההבדל האמיתי (TK 2.69% מול AOK Nordost 3.50%, נכון ל-19.8.2026).
אפשר להחליף בקלות? כן, אחרי 12 חודשים – והקופה החדשה מסדרת. אבל התזמון אינו "חודשיים": החברות מסתיימת בסוף החודש שאחרי הבא, נספר מהחודש שבו הגשתם, כלומר בין חודשיים לשלושה. ואם התוספת עלתה יש זכות ביטול מיוחדת – אבל לא מעבר מיידי: מגישים עד סוף החודש שעבורו נגבית לראשונה התוספת המוגדלת, ותקופת ההודעה הרגילה עדיין רצה.
מה להשוות? קודם כול את התוספת (Zusatzbeitrag), ואז בונוסים, PZR, אפליקציה ותמיכה באנגלית.
קופה יכולה לסרב לקבל אותי? לא. §175(1) SGB V אוסר על קופה שאתם רשאים לבחור לדחות בקשת חברות, וגם אוסר עליה למנוע או להקשות על ההצטרפות ב"ייעוץ שגוי או חלקי"; §175(2a) קובע במפורש שייעוץ שגורם לכם לוותר על הבקשה או להגיש אותה רק בתנאים מכבידים הוא בלתי חוקי. נתקלתם בסירוב או בהברחה מנומסת – בקשו החלטה בכתב ופנו לרשות הפיקוח: Bundesamt für Soziale Sicherung לקופות ארציות, רשות הפיקוח של המדינה לקופות אזוריות. הצו שלה חייב לכלול איום בקנס של עד 50,000€ לכל מקרה של הפרה.
קשור לזה
להמשך: ביטוח בריאות · רפואה בישראל מול גרמניה · ביטוח בריאות זמני.
קשור לזה
ואם אתם לקראת לידה – ראו Elterngeld (כולל מה קורה לביטוח בתקופת Elternzeit), סקירת הקצבאות להורים וביטוח בריאות משפחתי.
מקורות
הנתונים נבדקו באוגוסט 2026 מול לשון החוק עצמה: §§173, 175, 186, 241, 242, 242a, 243, 249, 53 ו-65a ל-SGB V ו-§10(2b) EStG באתר gesetze-im-internet.de, נוסח חוק ייצוב שיעורי ההפרשה בספר החוקים הפדרלי (BGBl. 2026 I Nr. 228), ורשימת הקופות והתוספות שה-GKV-Spitzenverband מחויב לפרסם לפי §242(5). שיעורי התוספת נכונים ל-19.8.2026 ומשתנים בינואר, ולעיתים גם באמצע שנה. ⚠️ ומה שלא נבדק מול מקור רשמי: ספירת הקופות הסגורות ומספר הקופות הפתוחות בברלין הם ספירה שלנו מתוך הרשימה, לא נתון שמתפרסם ככזה, וסכומי הבונוס הם תקנון של קופה בודדת ולא כלל אחיד שיעורי התוספת נכונים ל-19.8.2026 ומשתנים בינואר – ולעיתים גם באמצע שנה:
- gesetze-im-internet.de – §§173, 175, 241, 242a, 249 SGB V (בחירת קופה, מעבר ושיעורים) · GKV-Spitzenverband – רשימת הקופות והתוספות, לפי §242(5) SGB V · משרד הבריאות הפדרלי (BMG) – התוספת הממוצעת ל-2026 · BGBl. 2026 I Nr. 228 – חוק ייצוב שיעורי ההפרשה · TK – שיעור התוספת שלה ל-2026 (2.69%, עדכון 17.2.2026): tk.de
- Verbraucherzentrale – התוספת, ביטול מיוחד והחלפה –
- krankenkassen.de – מועדי החלפה –
המידע כאן הוא מידע כללי ואינו ייעוץ רפואי, ואינו מחליף אבחון או המלצה של רופא. בכל שאלה בריאותית כדאי לפנות לרופא או לקופת החולים. במקרה חירום בגרמניה יש להתקשר ל‑112.
תגובות
כדי להוסיף תגובה צריך חשבון. ההרשמה חינם ולוקחת דקה.
הרשמהתגובות בעמוד הזה גלויות לכל אחד/ת שנכנס/ת לדף, גם בלי חשבון.
נעים להכיר 👋
הצטרפו בחינם ונרכיב לכם מסלול אישי לפי השלב שלכם — ונשמור לכם את ההתקדמות.