
שופה SCHUFA
המספר הבלתי-נראה שמחליט בשבילכם
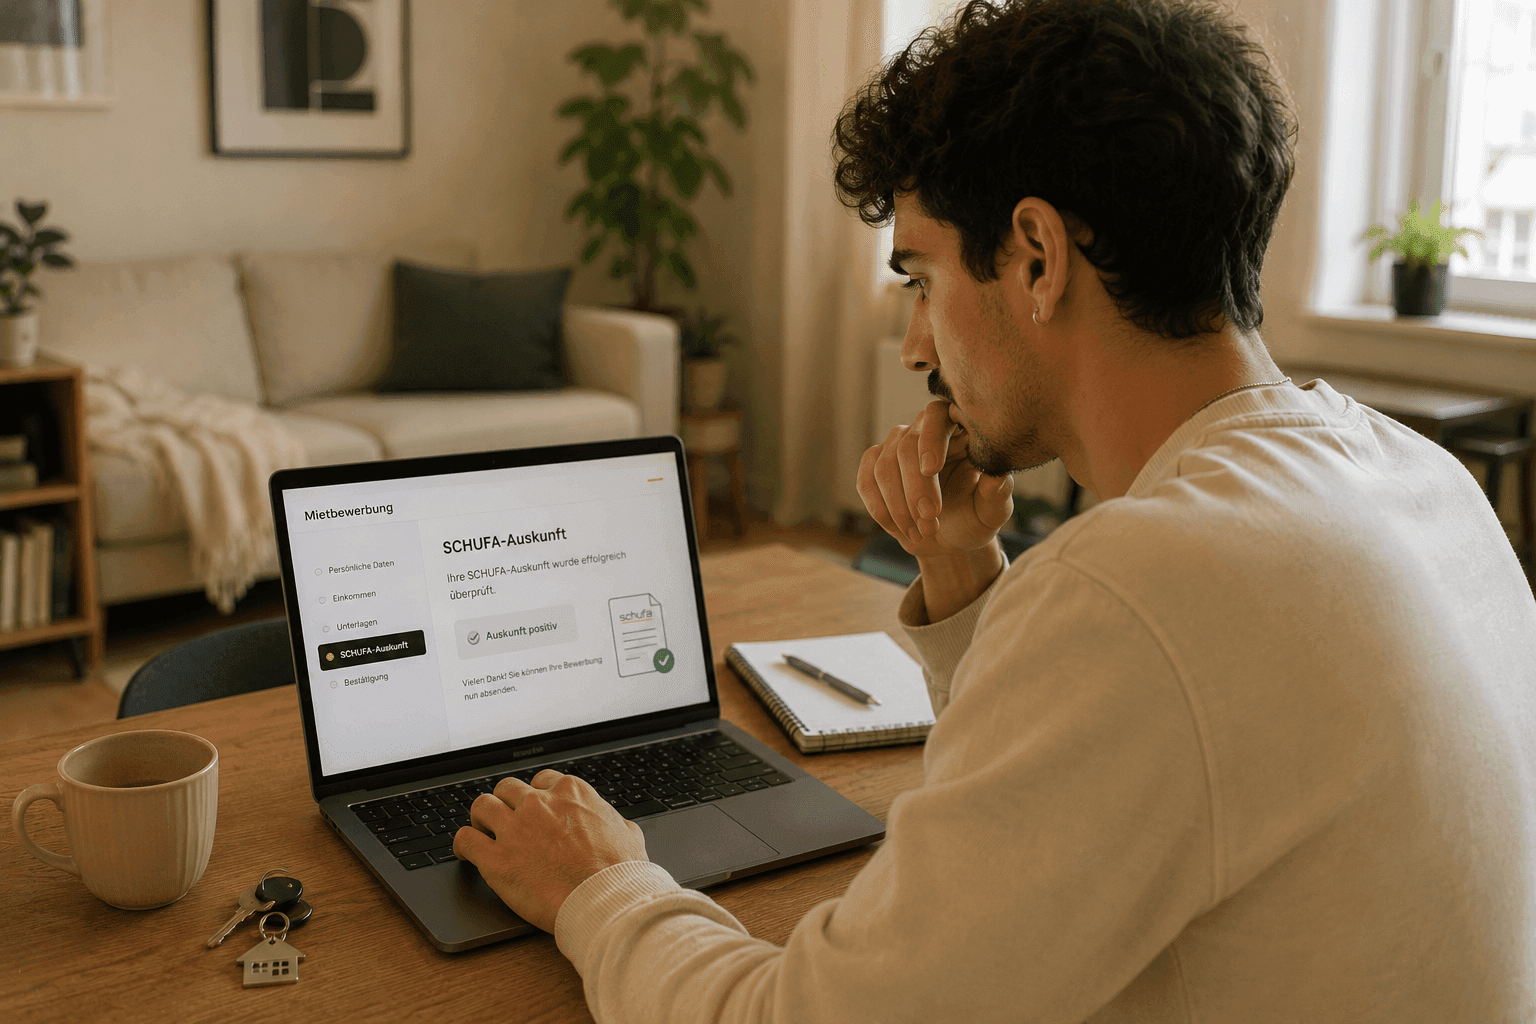
אתם מגישים בקשה לדירה, פותחים חוזה סלולר, או מבקשים הלוואה – ואז שומעים את המילה: "צריך את ה-SCHUFA שלך." זהו המספר הבלתי-נראה שקובע בשקט הרבה ממה שאפשר (ואי אפשר) לעשות בגרמניה.
SCHUFA (מבטאים "שוּפָה") הוא דירוג האשראי הגרמני. המדריך הזה מסביר מה הוא בדיוק, למה הוא חשוב כל כך, איך עולים חדשים בונים אותו מאפס, איך משיגים את הדוח שלכם (כולל בחינם), וכמה זמן רישום שלילי באמת נשאר. הכול לפי המצב המעודכן ל-2026.
מה זה SCHUFA?
SCHUFA (ראשי תיבות של Schutzgemeinschaft für allgemeine Kreditsicherung) היא סוכנות מידע האשראי המרכזית בגרמניה. היא אוספת נתונים על האמינות הכלכלית שלכם – חשבונות בנק, כרטיסי אשראי, הלוואות, חוזים, ותשלומים – ומייצרת מהם ציון (Score) שחברות משתמשות בו כדי להעריך אם כדאי לעשות איתכם עסקים.
נקודה מרגיעה: רוב המידע ב-SCHUFA הוא חיובי – חשבונות פעילים וחוזים ששולמו בזמן. זה לא "תיק שחור"; זה בעיקר תיעוד של אמינות.
הציון – Basisscore
## הציון – מה השתנה במרץ 2026 ב-17 במרץ 2026 SCHUFA החליפה את הציון. ה-Basisscore הישן, שהיה אחוז עד 100%, כבר לא נמסר לצרכנים. במקומו יש ציון אחד בסולם של 100 עד 999 נקודות, שגבוה יותר הוא טוב יותר, והוא חוצה ענפים: בנקים, Sparkassen, בנקים קואופרטיביים, תקשורת, מסחר ומסחר מקוון. לראשונה הצרכן והחברה רואים את אותו הציון, ו-SCHUFA פרסמה את הנוסחה: 12 קריטריונים, לכל אחד טווח נקודות ידוע שאפשר לחשב ידנית. מחלקות הציון לפי SCHUFA: מצוין 776–999, טוב 709–775, סביר 642–708, מספיק 100–641. מי שיש לו הפרת תשלום פתוחה לא מקבל ציון בכלל ("ungenügend"), וציון נוצר מחדש רק אחרי סילוק החוב. שתי הסתייגויות שחשוב להכיר. ראשית, אי אפשר לתרגם ציון ישן לחדש: 98% אינם 980 נקודות. שנית, לפי איגוד הצרכנים, בהשקה רק כ-25% מהחברות שעובדות עם SCHUFA משכו את הציון החדש, ולחברות ניתנה תקופת מעבר עד סוף 2028 – כך שציוני-ענף ישנים עדיין בשימוש. בספק, אפשר לשאול את החברה שאיתה חותמים איזה ציון בדיוק היא משכה.
מה מעלה את הציון: תשלומים בזמן, חשבונות יציבים לאורך זמן, ומעט "בקשות" חדשות. מה מוריד אותו: פיגורים וחובות שלא שולמו, ריבוי בקשות אשראי בזמן קצר, ומעברי דירה תכופים.
למה זה משנה – איפה בודקים אתכם
היכן בודקים את ה-SCHUFA שלכם? כמעט בכל מקום שכרוך באמון כלכלי:
- שכירת דירה – בעלי דירות כמעט תמיד דורשים אותה (זה החלק הכי כואב לעולים חדשים).
- הלוואות ומשכנתאות.
- חוזי סלולר ואינטרנט.
- רכישות בתשלומים, ליסינג, ומימון.
- חלק מהבנקים – אם כי חשבון בסיס (Basiskonto) מגיע לכם גם בלי SCHUFA טוב.
מלכודת העולה החדש – ואיך בונים SCHUFA מאפס
וכאן המלכודת של כל עולה חדש: אין היסטוריית SCHUFA, ו"אין נתונים" נראה מסוכן בעיני בעלי דירות וחברות, בדיוק כמו ציון נמוך. כמה זמן זה באמת לוקח? יותר מ"כמה חודשים". מאז שהנוסחה פורסמה אפשר לראות למה: שלושה מתוך 12 הקריטריונים מודדים ותק בלבד, ולעולה חדש הם קרובים למינימום במשך שנים. • גיל חוזה הבנק הוותיק ביותר: 0 עד 69 נקודות. מינימום כשהחוזה צעיר משלושה חודשים, מקסימום מ-20 שנה. • גיל כרטיס האשראי הוותיק ביותר: 0 עד 81 נקודות. מינימום מתחת לחצי שנה, מקסימום מ-15 שנה. • גיל הכתובת הנוכחית: 0 עד 94 נקודות. מינימום עד שבעה חודשים, מקסימום מ-20 שנה. אלה 244 נקודות שפשוט לא זמינות בהתחלה, ואי אפשר לזרז אותן. מה שכן בשליטה הוא לא לאבד נקודות בקריטריונים שנפגעים דווקא מהתנהלות של עולה חדש: • בקשות וחוזים לחשבונות עו"ש וכרטיסי אשראי ב-12 החודשים האחרונים: 0 עד 117 נקודות. הניקוד המינימלי ניתן כבר משלוש בקשות או חוזים, ולא רק מבקשות אשראי. ההקלה החשובה: בקשות וחוזים בתוך חלון של 28 יום נספרים כאחד. לכן אם פותחים ניאו-בנק וגם בנק מסורתי, כדאי לרכז את שניהם באותו חלון של 28 יום. • בקשות מחוץ לתחום הבנקאות ב-12 החודשים האחרונים: 0 עד 99 נקודות. הניקוד המינימלי ניתן כבר מארבע בקשות. חוזה סלולר, אינטרנט, חשמל וביטוח – כל אחד עלול להיות בקשה כזאת, וריכוז כולם בחודש הראשון פוגע. • קיום בדיקת זהות: 0 עד 38 נקודות. זיהוי מלא שווה נקודות, ולכן כדאי להשלים את הזיהוי מול הבנק ולא להישאר עם חשבון לא מאומת. הצעדים עצמם נשארים נכונים, רק בקצב ובסדר אחרים:
איך בונים SCHUFA מאפס? זה לוקח כמה חודשים של התנהלות תקינה:
- פתחו חשבון בנק גרמני – הצעד הראשון שיוצר רישום.
- חתמו על חוזה סלולר או אינטרנט ושלמו בזמן.
- שלמו כל חשבון והוראת קבע במועד – זה בדיוק מה שבונה ציון.
- הימנעו מריבוי בקשות אשראי בזמן קצר בהתחלה.
הצעד הראשון הוא חשבון בנק גרמני – ראו את המדריך לפתיחת חשבון בנק.
איך משיגים את הדוח שלכם (כולל בחינם)
יש שתי גרסאות של דוח SCHUFA – וחשוב לא להתבלבל ביניהן:
הגרסה החינמית – Datenkopie (לפי סעיף 15 ל-GDPR). זו זכות חוקית שלכם: דוח חינם לפחות פעם בשנה, שמראה את כל הנתונים המאוחסנים עליכם. מבקשים אותו ב-meineSCHUFA.de (מגיע בדואר תוך 7–14 יום), ויש גם תצוגה דיגיטלית חינמית. מצוין כדי לבדוק מה רשום ולתקן טעויות.
מזמינים אותו אונליין ומורידים מיד; המחיר מתפרסם בערוצי ההזמנה (כ-€29.95 נכון להיום, ולא מצאנו מחירון רשמי של SCHUFA עצמה, אז כדאי לבדוק בעמוד ההזמנה).
מה מאוחסן – ומה SCHUFA לא יודעת
מה SCHUFA כן מאחסנת: חשבונות בנק וכרטיסי אשראי, הלוואות, חוזים (סלולר וכו'), פיגורים וחובות שלא שולמו, וכתובות.
מה SCHUFA לא יודעת (ולא רשאית לאחסן): את ההכנסה שלכם, יתרת חשבון הבנק, דת, לאום, מוצא, או מצב משפחתי. זו לא "תמונת חיים" – אלא תיעוד התנהלות אשראי בלבד.
רישום שלילי – כמה זמן הוא נשאר
רישום שלילי אינו רודף אתכם לנצח. אלה תקופות המחיקה העיקריות:
- • הפרת תשלום שסולקה: נמחקת 36 חודשים מיום הסילוק, ליום ולא לסוף השנה. הניסוח של SCHUFA הוא "drei Jahre taggenau nach Erledigung". • כלל 100 הימים (בתוקף מינואר 2025): קיצור ל-18 חודשים אינו תלוי בגובה החוב, ואין סף סכום. הוא חל רק כששלושת התנאים מתקיימים יחד: החוב שולם תוך 100 יום מהיום שבו ההפרה הועברה ל-SCHUFA (לא מיום החשבונית ולא ממועד הפירעון); לא נוספו נתונים שליליים נוספים עד תום 18 החודשים; ואין מידע ממרשם החייבים או מהודעות חדלות פירעון. הקיצור מופעל אוטומטית, בלי שצריך לבקש. אם אחד התנאים נופל, חוזרים ל-36 חודשים – גם על הרישום הראשון. • כי שעון 100 הימים מתחיל מהעברת ההפרה ל-SCHUFA ולא ממועד החשבונית, אי אפשר לנחש אותו. לכן שווה לפעול מיד עם קבלת מכתב התראה או מכתב גבייה. ל-SCHUFA יש שירות מקוון לבדיקת תקופת השמירה לפי מספר התיק שמופיע במכתב. • הפטר מחדלות פירעון: נמחק שישה חודשים ממתן ההפטר. [בשאלות נפוצות:] כמה זמן נשאר רישום שלילי? הפרה שסולקה – 36 חודשים ליום; אם שולמה תוך 100 יום מהעברתה ל-SCHUFA ובלי רישומים שליליים נוספים – 18 חודשים; הפטר – 6 חודשים.
- חוב קטן ששולם תוך 100 יום: בתנאים מסוימים נשמר רק 18 חודשים.
- הפטר מחדלות פירעון (פשיטת רגל): נמחק כעבור 6 חודשים מההפטר (כלל חדש מ-2023).
המסקנה: אם נקלעתם לבעיה – עדיף לסלק אותה מהר; אחרי הסילוק, הרישום נעלם בתוך זמן מוגדר.
שני מיתוסים ששווה לנפץ
שני מיתוסים ששווה לנפץ:
"בדיקת ה-SCHUFA שלי תוריד לי את הציון." לא נכון. בדיקה עצמית (Datenkopie) היא ניטרלית לחלוטין ואינה משפיעה על הציון. בדקו את עצמכם בלי חשש.
"כל בירור על תנאי הלוואה פוגע." לא. Konditionenanfrage (בירור תנאים) הוא ניטרלי לציון, ואפשר להשוות ריביות בין בנקים בחופשיות. אבל אסור להסיק מזה שרק בקשת הלוואה נספרת: בנוסחה שפרסמה SCHUFA, קריטריון 6 סופר בקשות וגם חוזים שנחתמו לחשבונות עו"ש ולכרטיסי אשראי, וקריטריון 7 סופר בקשות מחוץ לתחום הבנקאות. כלומר עצם פתיחת החשבון או הכרטיס נספרת, לא רק בקשת אשראי. ההקלה: בקשות וחוזים בתוך 28 יום נספרים פעם אחת, ולכן כדאי לרכז פתיחות לחלון קצר במקום לפזר אותן על פני חודשים.
לישראלים – נקודות חשובות
אתם מגיעים עם SCHUFA אפס – זה נורמלי, אבל התחילו לבנות אותו מיד. בקשו את הדוח החינמי (Datenkopie) עוד לפני שאתם מגישים בקשות, כדי לוודא שהכול תקין.
לדירה הראשונה, כשה-SCHUFA עדיין דק, שקלו להציע ערב או פיקדון גדול יותר – הרחבנו על כך במדריך למציאת דירה בברלין.
טעויות נפוצות
לא לבנות SCHUFA מוקדם. ככל שתתחילו מאוחר יותר, כך תיתקעו בלי היסטוריה כשתצטרכו דירה.
לשלם על BonitätsAuskunft כשהחינמי מספיק. בדקו מה בעל הדירה מקבל לפני שמוציאים €30.
לא לבדוק טעויות. חלק לא מבוטל מהרשומות מכילות שגיאות – בדקו את הדוח החינמי ותקנו.
מעברי דירה תכופים. משפיעים לרעה על הציון; יציבות עוזרת.
להתעלם מחוב ישן שאפשר לסלק – סילוק מפעיל את שעון המחיקה.
שאלות נפוצות
מה זה SCHUFA? דירוג האשראי הגרמני – מספר שמעריך את אמינותכם הכלכלית.
אין לי SCHUFA – מה עושים? בונים היסטוריה: חשבון בנק, חוזה סלולר, ותשלומים בזמן. לוקח כמה חודשים.
איך משיגים דוח בחינם? דרך Datenkopie לפי סעיף 15 ל-GDPR, ב-meineSCHUFA.de – פעם בשנה בחינם.
מה בעל הדירה רוצה? לרוב את ה-BonitätsAuskunft (כ-€29.95), אך חלקם מקבלים את הגרסה החינמית.
בדיקה עצמית פוגעת בציון? לא, היא ניטרלית לחלוטין.
כמה זמן נשאר רישום שלילי? חוב שסולק – 3 שנים; חוב קטן ששולם מהר – 18 חודשים; הפטר – 6 חודשים.
SCHUFA יודעת כמה אני מרוויח? לא. הכנסה ויתרת בנק אינן נשמרות אצלה.
מקורות
הנתונים, הסעיפים והנהלים במדריך הזה נבדקו מול מקורות ראשוניים באוגוסט 2026: לשון החוק עצמה, רשויות פדרליות ומדינתיות, והמוסדות האחראים. הבדיקה נעשתה בהליך רב-שלבי שכלל אימות נגדי לכל ממצא. היכן שלא הצלחנו לאמת נתון מול מקור ראשוני, כתבנו זאת במפורש ולא הצגנו אותו כמאומת.
- SCHUFA – הדוח החינמי (Datenkopie) – schufa.de
- Verbraucherzentrale – SCHUFA: קבלת ותיקון נתונים – §31 BDSG – שימוש בציון (Scoring)
- SCHUFA – תקופות מחיקת רישומים – §31 BDSG – שימוש בציון (Scoring)
- סעיף 15 ל-GDPR – הזכות לעותק נתונים – dsgvo-gesetz.de
המידע כאן הוא מידע כללי ואינו ייעוץ מס, פנסיוני או פיננסי. סכומים, מדרגות וזכאויות משתנים משנה לשנה ולפי הנסיבות האישיות. לפני קבלת החלטה, כדאי להתייעץ עם יועץ מס (Steuerberater) או עם איש מקצוע מוסמך.
תגובות
כדי להוסיף תגובה צריך חשבון. ההרשמה חינם ולוקחת דקה.
הרשמהתגובות בעמוד הזה גלויות לכל אחד/ת שנכנס/ת לדף, גם בלי חשבון.
נעים להכיר 👋
הצטרפו בחינם ונרכיב לכם מסלול אישי לפי השלב שלכם — ונשמור לכם את ההתקדמות.