
חשבון בנק בגרמניה
IBAN גרמני – הדבר הראשון שכולם מבקשים
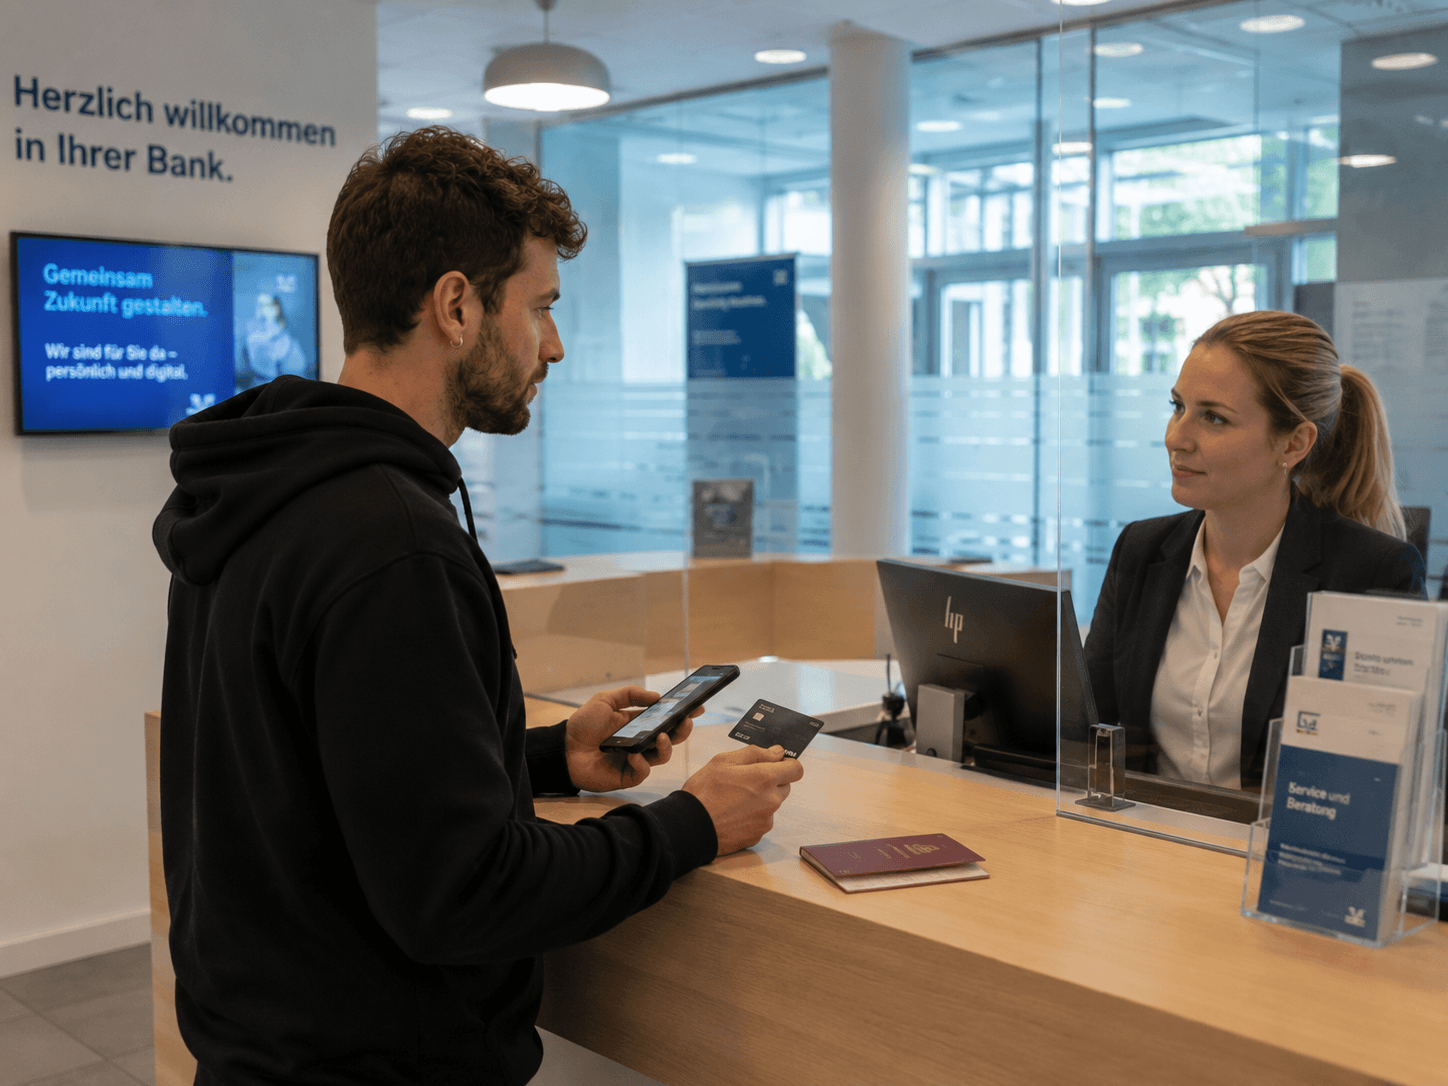
בימים הראשונים בברלין, נראה שכולם רוצים דבר אחד: IBAN גרמני. המשכורת משולמת אליו, שכר הדירה יורד ממנו בהוראת קבע, חברת הביטוח והסלולר רוצים אותו – ובלעדיו אתם תקועים. אבל כשמנסים לפתוח חשבון, נתקלים במלכודת מוכרת: הבנק רוצה אישור רישום כתובת (Anmeldung), שאולי עדיין אין לכם.
החדשות הטובות: יש דרך לעקוף את המלכודת, יש לכם אפילו זכות חוקית לחשבון בסיסי, ורוב הישראלים פותחים חשבון תוך ימים. המדריך הזה עובר על הכול: למה צריך חשבון גרמני, אילו סוגי בנקים קיימים, מהי זכות ה-Basiskonto, איך פותחים צעד אחר צעד, ולמה ה-Girocard חשוב יותר מכרטיס האשראי שלכם.
למה צריך חשבון גרמני (ולמה Revolut לא תמיד מספיק)
אולי כבר יש לכם Revolut או חשבון ישראלי – אז למה צריך חשבון גרמני בכלל? כי חלק גדול מהחיים בגרמניה בנוי סביב IBAN מקומי והוראות קבע (SEPA-Lastschrift):
- משכורת – רוב המעסיקים משלמים ל-IBAN גרמני.
- שכר דירה, חשמל, סלולר, ביטוחים – יורדים בהוראת קבע (Lastschrift), ולא כל ספק מקבל IBAN זר או ארנק דיגיטלי.
- החזרים מהרשויות (מס, פיקדון) – משולמים לחשבון גרמני.
רשמית, אסור להפלות לפי מדינת ה-IBAN ("IBAN discrimination"), אבל בפועל חשבון גרמני חוסך חיכוכים. Revolut וחשבון ישראלי טובים כגיבוי ולהעברות – אבל לא תמיד יספיקו לחיים היומיומיים כאן.
מלכודת ה-Anmeldung – ואיך עוקפים אותה
זו המלכודת הקלאסית: בנקים מסורתיים רבים דורשים Meldebestätigung (אישור Anmeldung) כדי לפתוח חשבון – אבל אתם אולי עדיין ממתינים לתור ל-Anmeldung, שלעצמו לעיתים דורש... כלום קשור, אבל התהליך מתמשך.
הפתרון המעשי: בנקים אונליין (ניאו-בנקים) כמו N26, bunq, Vivid או Tomorrow פותחים חשבון דרך זיהוי בווידאו, ולעיתים קרובות בלי לדרוש Anmeldung מראש. כך אפשר לקבל IBAN גרמני תוך יום-יומיים, לקבל אליו משכורת, ובהמשך – כשיש Anmeldung – לפתוח גם חשבון מסורתי אם רוצים.
על תהליך רישום הכתובת עצמו – ראו את המדריך לAnmeldung – רישום כתובת בברלין.
סוגי בנקים – אונליין, Direktbank ומסורתי
יש שלוש משפחות של בנקים, וכדאי להבין את ההבדל:
בנקים אונליין / ניאו-בנקים (N26, bunq, Vivid, Tomorrow, Revolut). אפליקציה קודם כול, ממשק באנגלית, פתיחה מהירה בווידאו, לרוב בחינם או בעמלה נמוכה, ופעמים רבות בלי דרישת Anmeldung. חיסרון: פחות נוכחות פיזית, וחלקם מנפיקים כרטיס Mastercard debit ולא Girocard גרמני (ראו בהמשך).
Direktbanken (DKB, ING, Comdirect). בנקים גרמניים ותיקים שפועלים אונליין. Girokonto לרוב חינם, אמינים למשכורת, אך הממשק והשירות בעיקר בגרמנית.
בנקים מסורתיים עם סניפים (Sparkasse, Volksbank, Deutsche Bank, Commerzbank). יתרון: שירות אנושי בסניף ו-Girocard "אמיתי". חיסרון: לרוב עמלת ניהול חודשית (כ-€5–12) ובירוקרטיה בגרמנית. שווים אם אתם מעדיפים דלפק פיזי.
הזכות החוקית: Basiskonto – חשבון בסיס לכולם
נקודה שרוב הישראלים לא יודעים, ושווה זהב אם נתקעתם: לכל אדם השוהה כחוק באיחוד האירופי יש זכות חוקית לחשבון בסיסי (Basiskonto), לפי חוק חשבונות התשלום (Zahlungskontengesetz).
מה זה אומר בפועל:
- בטופס הבקשה חובה להצהיר אם ואיפה כבר מתנהל חשבון כזה (§33(1) ZKG), והבנק רשאי לאמת את זה מול לשכת אשראי (§35(2) ZKG). הצהרה לא נכונה מאפשרת לבנק לבטל את החשבון לאלתר רק אם בפרטים הנכונים החוזה כלל לא היה נחתם (§42(4) מס' 2 ZKG). ובנוסף: מי שפותח מאוחר יותר חשבון תשלום נוסף שאפשר להשתמש בו בגרמניה, הבנק רשאי לבטל לו את ה-Basiskonto בהודעה של חודשיים (§42(2) מס' 3 ZKG). ולכן בנק אחר רשאי לדחות בקשה ל-Basiskonto. שם הבנק לצורך דיוק: N26 Bank SE, Voltairestraße 8, 10179 ברלין.
- • לא צריך אישור Anmeldung כדי לפתוח Basiskonto. אבל ההקלה על כתובת דואר של חבר, קרוב או ארגון סיוע חלה לפי BaFin רק על מי שאין לו מגורים קבועים; מי שכן גר בדירה חייב למסור את כתובת המגורים בפועל. • לזיהוי: דרכון ישראלי בתוקף מספיק. מסמך שפג תוקפו הוא עילה חוקית לסירוב, ואישור זמני מסוג Fiktionsbescheinigung לפי §81(5) לחוק השהייה אינו מספיק לפי BaFin. לכן לפני התור לבנק כדאי לוודא שהדרכון בתוקף.
- צריך רק מסמך זיהוי בתוקף (דרכון), ולבקש במפורש "Basiskonto nach dem ZKG".
- • החשבון מתפקד ככל Girokonto: הפקדות ומשיכות, העברות, הוראות קבע ותשלום בכרטיס. אם הבנק מציע בנקאות מקוונת ללקוחות רגילים, הוא חייב להציע אותה גם ב-Basiskonto. מה שהוא לא חייב לתת: מסגרת אשראי (Dispo) – החשבון מתנהל ביתרת זכות בלבד. • Basiskonto הוא לא חשבון חינם. החוק דורש רק שהעמלה תהיה "סבירה", לפי העמלות המקובלות בשוק ולפי דפוס השימוש (§41 ZKG), וכך גם מנסחת זאת BaFin. איגוד הצרכנים הפדרלי (vzbv) מצא ב-2023 שעמלות ה-Basiskonto בגרמניה היו הגבוהות באיחוד האירופי, עד כ-€27.83 לחודש בקצה העליון. לכן לפני שמגישים בקשה כדאי להשוות בין בנקים במשווה החשבונות הרשמי של BaFin (Kontenvergleich), שמאפשר לסנן ספציפית Basiskonto.
אם בנק דוחה, יש מסלול אכיפה מוגדר ולא רק "זכות": • מגישים בכתב, עדיף על הטופס הרשמי (נספח 3 לחוק). הבנק חייב למסור אותו בחינם וגם לפרסם אותו באתר שלו, ואם הטופס מולא במלואו הבנק לא יכול לטעון שהבקשה חסרה (§33(2) ZKG). הבנק חייב לאשר את קבלת הבקשה ולצרף העתק שלה (§31(2) ZKG). • לוח הזמנים: הצעה לחוזה תוך עשרה ימי עסקים לכל היותר (§31(2) ZKG). גם סירוב חייב להימסר תוך עשרה ימי עסקים, בכתב, עם נימוקים (§34(2)–(3) ZKG). • להודעת הסירוב חייב להיות מצורף טופס נספח 4, והיא חייבת להסביר את ההליך מול BaFin ואת האפשרות לפנות לגוף יישוב מחלוקות צרכני, כולל פרטי הקשר שלו (§34(4) ZKG). סירוב בלי הנימוקים והטפסים האלה הוא כבר סימן שהבנק לא פעל לפי החוק. • אם הבנק סירב, לא ענה תוך עשרה ימי עסקים, או לא פתח את החשבון תוך עשרה ימי עסקים מהחתימה – אפשר לבקש מ-BaFin לפתוח הליך מנהלי (§48 ZKG). ההליך חינם (BaFin: "gebührenfrei"), מצרפים אליו העתק של הבקשה לבנק והעתק של הסירוב, ואם הסירוב היה שלא כדין BaFin מורה לבנק לפתוח את החשבון (§49 ZKG). את הטופס אפשר להוריד מדף ה-Basiskonto של BaFin או להגיש בטופס מקוון. • אפשר גם לתבוע בבית משפט אזרחי או לפנות לגוף יישוב המחלוקות הצרכני, אבל לא במקביל: הליך תלוי ועומד באחד מהם חוסם את ההליך ב-BaFin (§48(2) ZKG). למי שאין עדיין IBAN, מסלול BaFin הוא בדרך כלל המהיר והזול.
מה צריך לפתיחה
מה שצריך לפתיחת חשבון (משתנה בין בנק אונליין למסורתי):
- דרכון בתוקף (או תעודת זהות אירופית).
- Meldebestätigung (אישור Anmeldung) – נדרש ברוב הבנקים המסורתיים; לרוב לא חובה בבנקים אונליין.
- Steuer-ID (מספר מס) – נדרש לעיתים קרובות, במיוחד לחשבון שמקבל משכורת.
- הוכחת הכנסה / ויזה – חלק מהבנקים מבקשים, בעיקר לחבילות פרימיום.
איך פותחים – צעד אחר צעד
פתיחת החשבון עצמה מהירה יחסית:
- בחרו סוג בנק – לרוב הישראלים: ניאו-בנק אונליין כדי לעקוף את מלכודת ה-Anmeldung ולקבל IBAN מהר.
- פתחו את החשבון. בבנק אונליין: מורידים אפליקציה ומבצעים זיהוי בווידאו (או PostIdent בסניף דואר). בבנק מסורתי: קובעים תור בסניף.
- קבלו את ה-IBAN – לרוב מיידית בבנקים אונליין; אפשר כבר להזין אותו למעסיק ולהוראות קבע.
- קבלו את הכרטיס וה-PIN – מגיעים בדואר, בנפרד, תוך ימים עד שבועיים.
- הפעילו את החשבון – עדכנו את המשכורת, הגדירו הוראות קבע לשכר דירה ולחשבונות.
Girocard מול כרטיס אשראי – ותרבות המזומן
נקודה תרבותית שחשוב להבין: גרמניה עדיין אוהבת מזומן – הרבה יותר מישראל. במקומות רבים (בייקרי, Späti, שווקים, מסעדות קטנות) מקבלים רק מזומן או Girocard, וכרטיס אשראי זר (Visa/Mastercard) פשוט לא יעבוד.
ה-Girocard (בעבר "EC-Karte") הוא כרטיס הדביט הגרמני, ומקובל כמעט בכל מקום. לכן: כשאתם בוחרים בנק, בדקו אם הוא מנפיק Girocard ולא רק Mastercard debit – חלק מהניאו-בנקים נותנים רק את השני, וזה עלול להגביל אתכם בחיי היומיום. והחזיקו תמיד קצת מזומן בארנק.
עמלות – על מה להסתכל
על מה להסתכל מעבר לריבית: עמלות. בנקים מסורתיים גובים לרוב עמלת ניהול חודשית (כ-€5–12); בנקים אונליין ו-Direktbanken מציעים Girokonto בחינם, לעיתים בתנאי (למשל כניסת משכורת חודשית). בדקו גם:
- עמלות משיכת מזומן – השתמשו בכספומטים של הבנק שלכם או של הרשת שלו (Cash Group, כספומטי Sparkassen) כדי להימנע מעמלות.
- עמלות מט"ח – למשיכות ותשלומים מחוץ לגוש היורו.
- עלות כרטיס – לעיתים ה-Girocard כרוך בתשלום נפרד.
נושאים קרובים
כמה נושאים שמשתלבים עם פתיחת החשבון:
- SCHUFA – דירוג האשראי הגרמני – משפיע על חלק מהחשבונות ובעיקר על שכירת דירה.
- חשבון חסום – Sperrkonto – סוג חשבון מיוחד שנדרש לוויזת סטודנט.
- העברות כספים בין ישראל לגרמניה – Wise, SEPA, ואיך מעבירים בזול.
לישראלים – נקודות חשובות
התחילו מבנק אונליין. זו הדרך הפשוטה ביותר לעקוף את מלכודת ה-Anmeldung ולקבל IBAN גרמני מהר.
שמרו את החשבון הישראלי לתקופת המעבר – שימושי להעברות ולגיבוי (ראו מדריך העברות הכספים).
Girocard חשוב לחיי היומיום, אבל שימו לב לפער: N26 ורוב הניאו-בנקים מנפיקים Mastercard Debit בלבד ולא Girocard. זו לא סיבה לוותר עליהם בהתחלה – הם עדיין הדרך המהירה ביותר ל-IBAN גרמני – אלא סיבה להחזיק מזומן, ובהמשך לפתוח חשבון שני ב-Direktbank או בבנק עם סניפים שמנפיק Girocard.
חפשו בנק ידידותי לאנגלית (N26 ואחרים) אם הגרמנית עדיין בסיסית – זה חוסך הרבה תסכול בהגדרות ובשירות. רק אל תסמכו עליו לבדו לתשלומים במקומות שמקבלים Girocard בלבד.
טעויות נפוצות
להמתין לבנק מסורתי בזמן שאין Anmeldung – ולהישאר בלי IBAN שבועות. פתחו קודם בנק אונליין.
להניח ש-Revolut או חשבון ישראלי יספיקו – חלק מהמעסידים והספקים לא מקבלים IBAN זר להוראת קבע.
לא להכיר את זכות ה-Basiskonto – אם דחו אתכם, יש לכם זכות חוקית לחשבון בסיסי.
לצפות שכרטיס אשראי יעבוד בכל מקום – הרבה מקומות בגרמניה הם מזומן/Girocard בלבד.
להתעלם מעמלות – עמלת ניהול חודשית ועמלות כספומט מצטברות; השוו לפני שבוחרים.
שאלות נפוצות
אפשר לפתוח חשבון בלי Anmeldung? כן – רוב הבנקים האונליין (N26 ואחרים) פותחים בזיהוי וידאו בלי Anmeldung. בנקים מסורתיים בדרך כלל דורשים אותה.
כמה זמן לוקח? IBAN – לרוב מיידי עד יום-יומיים בבנק אונליין. הכרטיס מגיע בדואר תוך ימים עד שבועיים.
דחו אותי בגלל SCHUFA – מה עושים? בקשו Basiskonto לפי חוק ZKG; אסור לסרב לו בגלל אשראי גרוע.
חשבון בחינם או בתשלום? בנקים אונליין ו-Direktbanken מציעים Girokonto חינם (לעיתים בתנאי משכורת); סניפים מסורתיים גובים עמלה חודשית.
Girocard או כרטיס אשראי? ה-Girocard מתקבל כמעט בכל מקום בגרמניה; כרטיס אשראי זר – לא תמיד. בדקו מראש בדף המוצר של הבנק אם כתוב Girocard במפורש. N26 למשל מנפיק Mastercard Debit בלבד.
צריך Steuer-ID לפתיחה? לעיתים קרובות כן, בעיקר לחשבון משכורת. הוא מגיע אוטומטית אחרי ה-Anmeldung.
מקורות
הנתונים, הסעיפים והנהלים במדריך הזה נבדקו מול מקורות ראשוניים באוגוסט 2026: לשון החוק עצמה, רשויות פדרליות ומדינתיות, והמוסדות האחראים. הבדיקה נעשתה בהליך רב-שלבי שכלל אימות נגדי לכל ממצא. היכן שלא הצלחנו לאמת נתון מול מקור ראשוני, כתבנו זאת במפורש ולא הצגנו אותו כמאומת.
- BaFin – חשבון בסיס (Basiskonto) – bafin.de
- Verbraucherzentrale – הזכות לחשבון בסיס לעולים חדשים – verbraucherzentrale.de
- Zahlungskontengesetz (ZKG) §31 – הזכות לחשבון בסיס – gesetze-im-internet.de
- Verbraucherzentrale – שאלות ותשובות על Basiskonto – verbraucherzentrale.de
המידע כאן הוא מידע כללי ואינו ייעוץ מס, פנסיוני או פיננסי. סכומים, מדרגות וזכאויות משתנים משנה לשנה ולפי הנסיבות האישיות. לפני קבלת החלטה, כדאי להתייעץ עם יועץ מס (Steuerberater) או עם איש מקצוע מוסמך.
תגובות
כדי להוסיף תגובה צריך חשבון. ההרשמה חינם ולוקחת דקה.
הרשמהתגובות בעמוד הזה גלויות לכל אחד/ת שנכנס/ת לדף, גם בלי חשבון.
נעים להכיר 👋
הצטרפו בחינם ונרכיב לכם מסלול אישי לפי השלב שלכם — ונשמור לכם את ההתקדמות.